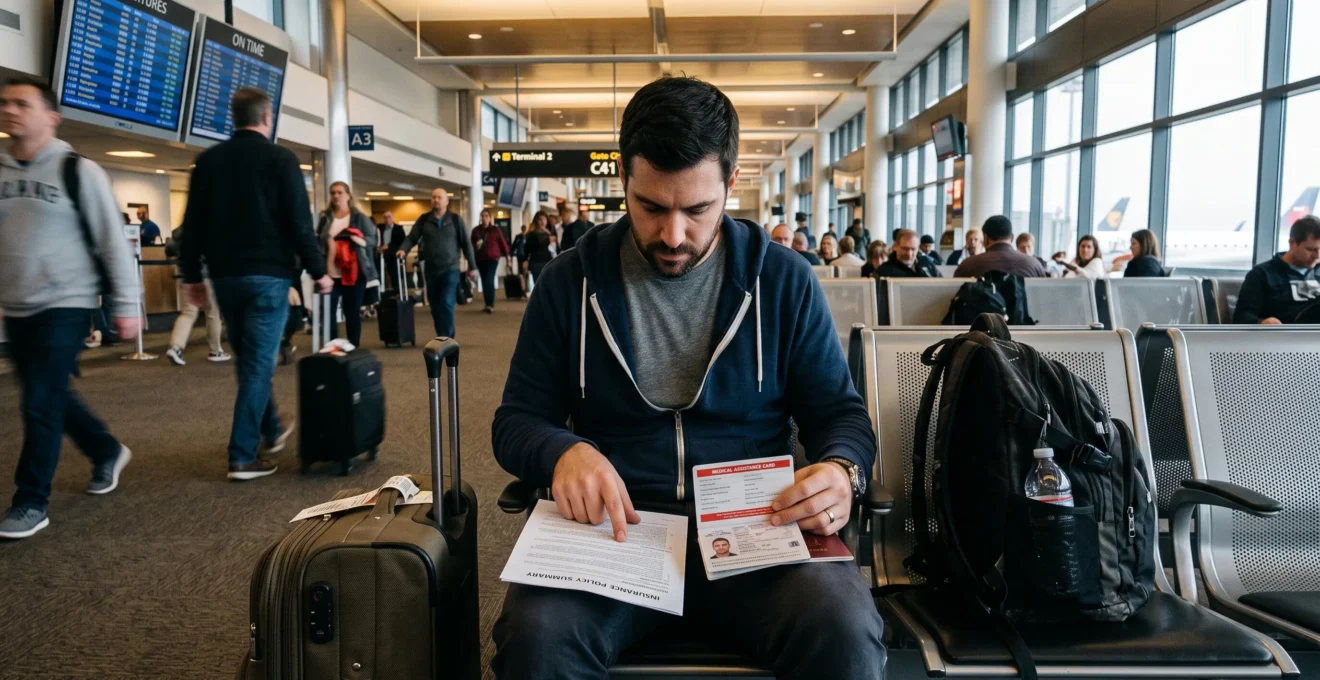
Une hospitalisation à l’étranger peut transformer un voyage parfaitement préparé en difficulté financière majeure. Aux États-Unis, au Canada ou dans certaines destinations asiatiques, les frais médicaux, les examens, une intervention chirurgicale et une évacuation sanitaire peuvent rapidement représenter des sommes importantes. Une facture hypothétique de 15 000 € suffit à illustrer le risque : sans couverture adaptée, le voyageur peut devoir supporter personnellement tout ou partie des dépenses.
Pour partir sereinement, il ne suffit donc pas de posséder une carte bancaire premium ou une complémentaire santé. Il faut vérifier les plafonds médicaux, les conditions d’assistance, la durée de couverture, les exclusions liées à l’état de santé et les modalités de rapatriement. La protection juridique mérite également une attention particulière lorsqu’un litige survient pendant le séjour.
Le bon contrat dépend avant tout de la destination, de la durée du déplacement, de la fréquence des voyages et du profil médical de l’assuré. Voici les points à contrôler pour éviter une rupture de couverture et choisir des garanties réellement adaptées à votre prochain départ.
Les essentiels pour voyager avec une couverture adaptée
- Vérifiez les plafonds médicaux, les exclusions et la durée maximale de couverture de votre carte bancaire avant de compter sur ses garanties.
- Adaptez votre assurance à la destination : frais médicaux aux États-Unis, accès aux soins et rapatriement en Asie, complément de protection en Europe.
- Déclarez correctement vos antécédents médicaux, souscrivez au bon moment et contrôlez les garanties d’assistance et de protection juridique.
- Pourquoi votre carte bancaire premium ne couvre que 90 jours par voyage ?
- Comment choisir votre assurance voyage selon votre destination : Europe, USA ou Asie ?
- Assurance voyage annuelle ou ponctuelle : laquelle si vous partez 3 fois par an ?
- L’oubli de déclaration médicale qui peut coûter très cher en cas d’hospitalisation à l’étranger
- Combien de temps avant votre départ faut-il souscrire une assurance voyage ?
- Le report de soins dentaires ou médicaux programmables qui revient plus cher à long terme
- Quels types de litiges sont couverts par votre protection juridique voyage ?
- Comment défendre vos droits à l’étranger sans risquer des frais d’avocat disproportionnés ?
Pourquoi votre carte bancaire premium ne couvre que 90 jours par voyage ?
Une carte bancaire premium peut inclure des garanties d’assurance et d’assistance pendant un voyage, mais leur durée est contractuellement limitée. Chez Visa France, les garanties d’assurance des cartes haut de gamme sont présentées comme acquises pendant les 90 premiers jours consécutifs du voyage garanti. Cette limite ne signifie pas que toutes les cartes premium fonctionnent de la même manière : la notice de la banque émettrice reste déterminante.
Le fonctionnement repose sur deux mécanismes qu’il faut distinguer. L’assurance intervient pour indemniser certains sinistres sous réserve des conditions du contrat. L’assistance organise notamment une aide médicale, une orientation vers un établissement de soins ou un rapatriement lorsque les conditions sont réunies.
Cette distinction est importante pour comprendre les conditions d’activation. Pour certaines garanties d’assurance des cartes Visa haut de gamme, le voyage doit avoir été réglé avec la carte. En revanche, la FAQ Visa France précise que l’assistance médicale ne nécessite pas nécessairement le paiement du voyage avec celle-ci.
Autre piège : le plafond par sinistre ne doit pas être confondu avec un plafond annuel. Un contrat peut prévoir une limite pour chaque événement, des sous-plafonds pour certaines dépenses ou des franchises. Ces montants peuvent se révéler insuffisants face aux coûts d’une hospitalisation ou d’une intervention dans un pays où les soins sont particulièrement chers.
Les exclusions constituent un deuxième point de vigilance. Certaines activités sportives, les déplacements professionnels, les personnes accompagnantes ou les événements liés à une pathologie préexistante peuvent faire l’objet de conditions particulières. Il ne faut pas supposer qu’une carte couvre automatiquement tous les voyageurs et toutes les activités.
La documentation officielle de Visa sur les garanties en voyage rappelle notamment la limite des 90 premiers jours pour les garanties concernées. Les informations de cette FAQ restent non contractuelles : seule la notice correspondant précisément à votre carte permet de confirmer vos droits.
Avant de partir, vérifiez notamment :
- La durée maximale du séjour couvert et le point de départ du décompte.
- Le plafond des frais médicaux et les éventuels sous-plafonds.
- Les conditions de paiement du voyage et les personnes effectivement assurées.
- Les exclusions relatives aux activités sportives et aux déplacements professionnels.
- Les conditions d’avance de frais, d’hospitalisation et de rapatriement.
Une carte premium reste donc une protection intéressante, mais elle ne constitue pas systématiquement une assurance voyage complète. Dès que la durée du séjour, la destination ou le profil médical augmente le risque, un contrat spécifique mérite d’être étudié.
Comment choisir votre assurance voyage selon votre destination : Europe, USA ou Asie ?
Le choix d’une assurance voyage dépend directement du pays visité et de son système de santé. En Europe, la Carte européenne d’assurance maladie facilite l’accès aux soins nécessaires dans les systèmes participants. Aux États-Unis, les frais médicaux potentiellement très élevés imposent une attention particulière aux plafonds et à l’hospitalisation. En Asie, l’accessibilité des établissements médicaux et le rapatriement sanitaire peuvent devenir prioritaires.
En Europe : la CEAM ne remplace pas une assurance voyage. La Carte européenne d’assurance maladie permet aux personnes éligibles d’accéder aux soins médicalement nécessaires dans le système public ou affilié du pays participant, selon les mêmes conditions que les assurés locaux. Elle ne garantit donc pas la gratuité des soins.
Elle ne prend pas en charge les soins privés, les traitements programmés à l’étranger ou le rapatriement vers le pays d’origine. Un voyageur peut ainsi bénéficier d’une prise en charge locale tout en restant exposé à certaines dépenses importantes. Les conditions d’accès dépendent également de son régime d’assurance maladie et de son éligibilité à la carte.
La présentation officielle de la Carte européenne d’assurance maladie par la Commission européenne détaille son périmètre et ses limites.
Aux États-Unis : les plafonds médicaux deviennent déterminants. Le système américain présente des coûts médicaux particulièrement élevés. Le ministère français de l’Europe et des Affaires étrangères souligne que les infrastructures médicales sont de qualité, mais que leur utilisation peut être très coûteuse. Il indique également l’absence de convention de sécurité sociale couvrant l’assurance maladie entre la France et les États-Unis.
Dans cette destination, trois éléments doivent être examinés avec attention :
- Le plafond global des frais médicaux et les limites applicables à chaque type de soin.
- Les modalités de prise en charge d’une hospitalisation, d’une intervention chirurgicale ou d’un passage en réanimation.
- La possibilité d’une avance de frais par l’assureur ou d’une garantie de paiement auprès de l’établissement médical.
Il faut aussi vérifier les modalités de contact de l’assistance avant toute admission lorsque la situation médicale le permet. Un établissement peut demander une garantie financière avant de commencer certains soins non urgents.
Les conseils officiels du ministère français sur la santé aux États-Unis recommandent de disposer d’une couverture adaptée aux frais médicaux, à la chirurgie, à l’hospitalisation et au rapatriement sanitaire.
En Asie : l’assistance et l’évacuation sanitaire peuvent être essentielles. Les infrastructures médicales et leur accessibilité varient selon les pays et les régions. Une grande métropole touristique ne présente pas les mêmes possibilités de soins qu’une zone rurale ou une île éloignée.
En cas d’accident grave, une évacuation vers un établissement mieux équipé, parfois situé dans un autre pays, peut être envisagée selon l’état du patient et les décisions médicales. Le coût et l’organisation de cette opération rendent la garantie de rapatriement sanitaire particulièrement importante.
Pour arbitrer entre les destinations, trois critères permettent de structurer la comparaison :
| Critère | Europe | États-Unis | Asie |
|---|---|---|---|
| Accord de sécurité sociale | Vérifier l’éligibilité à la CEAM et le pays participant | Ne pas compter sur une convention franco-américaine d’assurance maladie | Vérifier les accords applicables au pays visité |
| Coûts sanitaires | Contrôler les restes à charge et les soins privés | Examiner attentivement les plafonds médicaux | Évaluer les coûts des établissements accessibles |
| Accès aux soins | Identifier les structures publiques et privées | Vérifier les conditions d’admission et de paiement | Contrôler les possibilités d’évacuation sanitaire |
Une assurance efficace n’est donc pas nécessairement la formule la plus chère ou celle qui affiche le plus grand nombre de garanties. C’est celle dont les plafonds, les services d’assistance et les exclusions correspondent aux risques concrets du séjour.
Une fois les besoins géographiques définis, reste à déterminer la formule la plus adaptée au rythme des déplacements. Un voyageur qui part plusieurs fois par an n’a pas nécessairement intérêt à souscrire un contrat pour chaque séjour.
Assurance voyage annuelle ou ponctuelle : laquelle si vous partez 3 fois par an ?
Si vous partez trois fois par an, une assurance voyage annuelle multi-voyages peut être plus pratique et parfois plus économique qu’une succession de contrats ponctuels. Elle couvre plusieurs déplacements pendant une période définie, sous réserve d’une durée maximale par séjour. Le contrat ponctuel, lui, protège un voyage déterminé et permet généralement d’adapter les garanties à ses caractéristiques.
La différence essentielle ne concerne pas uniquement le nombre de départs. Il faut également prendre en compte la durée de chaque séjour. Trois voyages de quelques jours ne présentent pas les mêmes contraintes contractuelles que trois déplacements de plusieurs mois.
Une formule annuelle fonctionne généralement avec une limite de durée par voyage. Si un séjour dépasse cette limite, la couverture peut cesser pour la période excédentaire, sauf disposition contractuelle prévoyant une extension. Le nombre de voyages autorisés, les destinations couvertes et les conditions d’éligibilité doivent également être contrôlés.
Le contrat ponctuel offre une autre logique. Il peut être ajusté à un séjour particulier, notamment pour les activités sportives, les garanties d’annulation ou certaines options spécifiques. Cette souplesse peut être utile pour un voyage atypique, mais implique de renouveler la souscription à chaque départ.
Pour comparer les deux solutions, le calcul doit intégrer l’ensemble des cotisations et non uniquement le prix affiché :
| Critère | Assurance ponctuelle | Assurance annuelle |
|---|---|---|
| Nombre de voyages | Un séjour déterminé | Plusieurs séjours pendant l’année contractuelle |
| Durée couverte | Durée prévue au contrat | Limite maximale par déplacement à respecter |
| Personnalisation | Garanties ajustables au voyage | Garanties généralement standardisées |
| Gestion des départs | Nouvelle souscription à chaque séjour | Couverture continue sous conditions |
| Comparaison financière | Additionner les cotisations de chaque séjour | Comparer la cotisation annuelle au cumul ponctuel |
Le point de bascule dépend du coût cumulé des voyages. Pour trois déplacements, additionnez les tarifs des trois assurances ponctuelles, en conservant les mêmes niveaux de garanties. Comparez ensuite ce montant à celui d’une formule annuelle offrant des plafonds et des services équivalents.
Cas pratique : trois départs dans une même année
Un voyageur prévoit un séjour de dix jours aux États-Unis, une semaine en Asie et quinze jours en Europe. Il compare trois contrats ponctuels avec une formule annuelle multi-voyages. Pour réaliser une comparaison cohérente, il examine les mêmes garanties médicales, les mêmes conditions de rapatriement et les mêmes exclusions.
Il vérifie ensuite que chaque séjour respecte la durée maximale prévue par le contrat annuel. Ce scénario est hypothétique : aucun tarif ni avantage économique n’est présumé. Le résultat dépend des devis réellement obtenus et des conditions contractuelles.
La formule annuelle présente également un avantage pratique : elle réduit le risque d’oublier de souscrire une assurance avant un départ improvisé. Cependant, elle ne dispense pas de vérifier les garanties pour chaque destination ni de déclarer les activités ou situations particulières lorsque le contrat l’exige.
Le nombre de voyages ne suffit toutefois pas à déterminer le bon contrat. Un autre facteur peut avoir des conséquences financières importantes : la déclaration exacte de l’état de santé avant la souscription.
L’oubli de déclaration médicale qui peut coûter très cher en cas d’hospitalisation à l’étranger
Une omission dans un questionnaire médical peut fragiliser la prise en charge d’une hospitalisation à l’étranger lorsque le sinistre est lié à une pathologie préexistante non déclarée. Selon le contrat et les circonstances, l’assureur peut opposer une exclusion ou les conséquences d’une déclaration inexacte. Pour éviter cette difficulté, les traitements en cours, les antécédents pertinents et les situations médicales particulières doivent être déclarés conformément aux questions posées.
Les assurances voyage ne couvrent pas toutes les situations médicales de manière identique. Certains contrats prennent en charge les urgences imprévues, mais excluent les complications directement liées à une maladie connue avant la souscription. D’autres peuvent accepter certaines pathologies sous conditions, éventuellement après étude du dossier ou application d’une surprime.
Trois situations doivent être distinguées :
- La pathologie déclarée : elle est connue de l’assureur, qui peut confirmer les conditions de prise en charge, prévoir une exclusion ou proposer des modalités particulières.
- La pathologie non déclarée : si le questionnaire demandait cette information et qu’elle a été omise, l’assureur peut contester la garantie selon les dispositions applicables.
- La pathologie découverte après la souscription : elle n’était pas nécessairement connue au moment de la déclaration, mais sa découverte avant le départ peut nécessiter une information complémentaire ou une mise à jour du dossier selon le contrat.
Une maladie stabilisée ou un traitement chronique ne signifie pas automatiquement que le voyage est exclu. La grossesse, une hospitalisation récente, une intervention programmée ou un changement de traitement peuvent cependant faire l’objet de restrictions particulières. Il est donc préférable d’obtenir une réponse écrite de l’assureur lorsque la situation n’est pas clairement prévue dans les conditions générales.
En cas de sinistre important, l’assureur peut demander des justificatifs médicaux pour examiner le lien entre l’événement et les antécédents déclarés. Le dossier médical, les comptes rendus d’hospitalisation et les informations communiquées lors de la souscription peuvent être examinés dans le respect des règles applicables à la confidentialité des données de santé.
Une déclaration complète ne garantit pas automatiquement le remboursement de tous les soins. Elle permet néanmoins d’éviter qu’une information déterminante soit découverte au moment où une hospitalisation nécessite une intervention rapide de l’assistance.
Pour limiter les risques de contestation, une préparation méthodique est préférable à une déclaration approximative.
Votre checklist médicale avant de souscrire
- Recenser vos traitements en cours : préparez une liste des médicaments, de leurs dosages et des prescriptions correspondantes.
- Rassembler vos antécédents pertinents : notez les hospitalisations, interventions et consultations récentes utiles pour répondre au questionnaire médical.
- Relire chaque question de santé : conservez une copie du questionnaire rempli et des réponses communiquées à l’assureur.
- Signaler les situations particulières : demandez une confirmation écrite concernant une pathologie stabilisée, une grossesse ou un changement médical intervenu avant le départ.
- Vérifier la décision de l’assureur : conservez la confirmation des garanties accordées, les éventuelles exclusions et les conditions particulières associées.
Cette vérification médicale doit intervenir suffisamment tôt pour permettre de clarifier les éventuelles restrictions. Elle s’intègre naturellement dans le calendrier de souscription, qui conditionne également l’activation de certaines garanties d’annulation.
Combien de temps avant votre départ faut-il souscrire une assurance voyage ?
Le plus prudent est de souscrire une assurance voyage dès la réservation du séjour, particulièrement si vous souhaitez bénéficier d’une garantie annulation. La couverture des frais médicaux commence généralement à la date de prise d’effet prévue au contrat, souvent au début du voyage. Les garanties d’annulation peuvent, elles, être soumises à des conditions de souscription et à des délais spécifiques.
Attendre la veille du départ peut donc réduire les possibilités de protection. La date de souscription ne suffit pas à déterminer la date d’effet de toutes les garanties : chacune possède ses propres conditions contractuelles.
La garantie médicale intervient généralement pendant la période assurée, lorsque survient un événement couvert. Elle ne prend pas automatiquement en charge une maladie connue, un soin déjà prévu ou une situation qui existait avant la prise d’effet du contrat.
La garantie annulation fonctionne différemment. Elle peut couvrir certains événements survenant entre la réservation et le départ, à condition que le contrat ait été souscrit dans le délai prévu et que la cause de l’annulation figure parmi les événements garantis. Une maladie, un accident ou un événement familial ne donnent pas systématiquement droit à une indemnisation : les conditions et exclusions doivent être vérifiées.
Certains contrats proposent également des garanties d’interruption de séjour. Elles concernent les événements couverts qui conduisent à écourter un voyage déjà commencé. Là encore, les conditions d’intervention et les justificatifs nécessaires sont définis dans la notice.
Une souscription en cours de séjour peut parfois être proposée par certains assureurs, mais elle ne doit pas être considérée comme une solution équivalente à une couverture souscrite avant le départ. Des délais de carence, des restrictions territoriales ou l’exclusion des événements déjà survenus peuvent s’appliquer. Il faut également vérifier si l’assureur accepte effectivement les personnes ayant déjà commencé leur voyage.
Le bon calendrier consiste donc à anticiper la souscription, puis à contrôler les dates d’effet des garanties médicales, d’annulation, d’interruption et d’assistance. Cette vérification évite de croire qu’un contrat est actif dans son intégralité dès son paiement.
La souscription ne remplace cependant pas la préparation sanitaire. Certains problèmes de santé peuvent être anticipés avant le voyage, notamment les soins dentaires ou les traitements déjà programmés.
À retenir avant de défendre vos droits à l’étranger
- Une protection juridique ne prend pas nécessairement en charge tous les litiges : le domaine couvert, les plafonds et les exclusions déterminent son utilité réelle.
- L’assistance et la protection juridique remplissent deux fonctions différentes : organiser une aide pratique et financer ou accompagner une démarche juridique.
- Avant d’engager des honoraires, vérifiez les organismes susceptibles d’intervenir et obtenez leur accord lorsque le contrat l’exige.
Le report de soins dentaires ou médicaux programmables qui revient plus cher à long terme
Les assurances voyage sont conçues pour répondre à des événements médicaux imprévus survenant pendant un déplacement, et non pour financer des soins programmables qui pouvaient être réalisés avant le départ. Reporter un traitement dentaire ou une consultation nécessaire peut donc exposer le voyageur à une aggravation du problème et à des dépenses difficiles à faire prendre en charge à l’étranger.
La distinction entre urgence et soin programmé est essentielle. Une douleur dentaire soudaine ou une infection apparue pendant un voyage peut nécessiter une consultation urgente. En revanche, un traitement déjà recommandé avant le départ, une carie connue ou une intervention planifiée relèvent d’une situation différente.
Un problème initialement supportable peut évoluer en douleur importante, en infection ou en complication nécessitant des soins plus lourds. Si le voyageur consulte à l’étranger, l’assureur peut examiner les circonstances et déterminer si les dépenses relèvent d’un événement imprévu garanti ou d’un problème préexistant exclu par le contrat.
Il ne faut donc pas confondre urgence médicale et garantie automatique de remboursement. Un soin peut être médicalement urgent sans être nécessairement couvert par l’assurance voyage, notamment lorsqu’il découle d’une pathologie connue ou d’un traitement reporté avant le départ.
Cette précaution concerne particulièrement les séjours longs, les destinations éloignées et les voyages dans des régions où l’accès à des soins spécialisés est limité. Une consultation de contrôle avant le départ permet d’identifier les traitements qui ne devraient pas être différés.
La préparation sanitaire doit également inclure les traitements chroniques. Il est préférable de vérifier la quantité de médicaments nécessaire, les ordonnances, les conditions de transport et les éventuelles règles d’importation applicables dans le pays de destination.
Pour un séjour prolongé, il faut aussi distinguer l’assurance voyage d’une couverture santé destinée à prendre en charge des soins courants. Une assurance voyage classique n’est pas nécessairement adaptée à un séjour de plusieurs mois, à une expatriation temporaire ou à des consultations médicales régulières.
Un bilan préalable peut ainsi réduire les risques de devoir interrompre un séjour pour rechercher des soins, sans pour autant garantir l’absence de problème médical pendant le voyage.
Une bonne préparation médicale limite les difficultés liées aux soins, mais elle ne protège pas contre tous les désaccords commerciaux ou contractuels qui peuvent survenir à l’étranger. C’est précisément le rôle potentiel de la protection juridique voyage.
Quels types de litiges sont couverts par votre protection juridique voyage ?
La protection juridique voyage peut intervenir dans certains litiges liés à un déplacement, notamment lorsqu’un prestataire ne respecte pas ses engagements ou qu’un désaccord contractuel survient pendant le séjour. Elle peut financer ou accompagner certaines démarches juridiques, mais son périmètre dépend du contrat. Elle ne doit pas être confondue avec l’assistance, qui organise une aide pratique sans nécessairement prendre en charge les frais de procédure.
Les litiges susceptibles d’être couverts varient selon les garanties souscrites. Certains contrats prévoient une intervention pour les différends liés à une prestation touristique, une location de véhicule, un hébergement ou une réservation. D’autres peuvent inclure certaines situations de conflit avec un prestataire médical à l’étranger.
Il faut toutefois vérifier le champ exact de la garantie. Une protection juridique ne prend pas automatiquement en charge tous les litiges de consommation ou toutes les procédures judiciaires engagées pendant un voyage.
Les situations suivantes méritent une attention particulière :
- Litiges de consommation : prestation non fournie, désaccord concernant une réservation ou contestation d’une annulation par un professionnel.
- Location de véhicule : contestation d’une facturation, d’un dommage imputé au locataire ou d’une retenue sur caution, sous réserve des garanties prévues.
- Hébergement : différend concernant une prestation annoncée, une réservation ou des conditions contractuelles non respectées.
- Litiges médicaux : certains contrats peuvent prévoir un accompagnement dans un différend avec un établissement ou un professionnel de santé, mais cette garantie n’est pas systématique.
La protection juridique peut notamment permettre d’obtenir des informations juridiques, d’organiser une démarche amiable, de bénéficier d’une assistance dans la constitution du dossier ou de prendre en charge certains frais de procédure. Les plafonds, franchises, seuils d’intervention et conditions de choix de l’avocat doivent être examinés.
Il existe également des exclusions fréquentes. Les litiges antérieurs à la souscription, les conflits entre l’assuré et son propre assureur, les litiges professionnels, les amendes et les infractions peuvent être exclus. Certains contrats prévoient aussi un montant minimal du litige en dessous duquel aucune intervention n’est possible.
L’assistance et la protection juridique ne sont pas interchangeables. En cas d’accident ou de difficulté grave, l’assistance peut aider à trouver un interprète, contacter un avocat ou communiquer avec les autorités locales. La protection juridique concerne davantage l’accompagnement du différend et les dépenses juridiques prévues au contrat.
Une protection juridique déjà souscrite dans le cadre d’une assurance habitation peut également mériter une vérification. Certaines garanties peuvent s’appliquer à des litiges survenus hors du domicile, mais leur territoire, leurs exclusions et leurs plafonds doivent être contrôlés.
Pour éviter les mauvaises surprises, conservez les contrats, les conditions de réservation, les preuves de paiement et les échanges avec les prestataires. Ces documents permettent de reconstituer les faits et facilitent l’examen du dossier par l’organisme compétent.
Si un conflit survient malgré ces précautions, l’objectif consiste à défendre ses droits sans engager immédiatement des dépenses disproportionnées. Plusieurs recours amiables et dispositifs d’accompagnement peuvent être mobilisés avant une procédure judiciaire.
Comment défendre vos droits à l’étranger sans risquer des frais d’avocat disproportionnés ?
Pour défendre vos droits à l’étranger sans multiplier les frais d’avocat, commencez par documenter le litige, adressez une réclamation écrite au professionnel et vérifiez les possibilités de médiation ou de règlement amiable. Si une procédure devient nécessaire, contactez votre protection juridique ou votre assureur avant d’engager des honoraires. Les dispositifs publics et consulaires peuvent également apporter une aide dans certaines situations, sans garantir le financement du contentieux.
La première étape consiste à conserver des preuves exploitables. Un désaccord avec un hôtel, une compagnie aérienne, un loueur de voiture ou un prestataire médical doit être documenté dès son apparition. Les photographies, factures, contrats, échanges écrits, témoignages et justificatifs de paiement peuvent devenir déterminants.
Une réclamation écrite constitue généralement le premier recours. Elle doit décrire les faits, préciser la demande et joindre les documents utiles. Il est préférable de conserver une copie de chaque échange ainsi que la preuve de son envoi.
Pour les voyages vendus par des professionnels établis en France, le recours au Médiateur du tourisme et du voyage peut constituer une solution amiable lorsque les conditions de recevabilité sont remplies et que la réclamation préalable n’a pas permis de résoudre le différend.
Pour certains litiges de consommation transfrontaliers au sein de l’Union européenne, des dispositifs européens de règlement des différends peuvent également être pertinents. Il faut toutefois vérifier que le mécanisme envisagé est toujours disponible et adapté au type de litige et aux parties concernées.
Les autorités publiques peuvent apporter un soutien complémentaire. Le ministère français de l’Europe et des Affaires étrangères met à disposition des conseils aux voyageurs et des informations consulaires. En cas de difficulté grave, les services consulaires peuvent orienter le voyageur vers des interlocuteurs locaux ou l’aider à comprendre certaines démarches.
Cette aide ne doit cependant pas être confondue avec une prise en charge financière. Les ambassades et consulats ne règlent pas les factures médicales, les frais d’avocat ou les coûts de rapatriement à la place du voyageur.
L’aide juridictionnelle peut également être envisagée pour certaines procédures, sous réserve de remplir les conditions d’éligibilité applicables. Elle n’est pas automatique et dépend notamment de la situation du demandeur, de la nature de la procédure et des règles applicables.
Il est donc utile de distinguer les différents intervenants susceptibles de contribuer à la résolution du litige :
| Intervenant | Rôle potentiel | Point de vigilance |
|---|---|---|
| Assurance voyage | Accompagnement ou prise en charge de certaines garanties contractuelles | Respecter les plafonds, exclusions et délais de déclaration |
| Protection juridique | Information juridique, démarche amiable et frais de procédure couverts | Vérifier les seuils et obtenir les accords nécessaires |
| Carte bancaire | Intervention au titre de certaines garanties incluses | Contrôler les conditions d’éligibilité et les notices |
| Services consulaires | Orientation et assistance consulaire dans certaines situations | Ne financent pas les frais médicaux ou juridiques du voyageur |
| Aide juridictionnelle | Prise en charge de certains frais de justice selon les conditions légales | Éligibilité et procédure à vérifier |
Lorsque le litige ne peut pas être réglé à l’amiable, la voie judiciaire doit être envisagée avec prudence. Le coût d’une procédure dépend du pays, de la juridiction compétente, de la complexité du dossier et des honoraires des professionnels sollicités.
Avant de mandater un avocat, demandez à l’assureur ou à la protection juridique de confirmer par écrit les dépenses susceptibles d’être prises en charge. Vérifiez également les conditions de choix de l’avocat, les plafonds d’honoraires et les éventuelles franchises.
Un voyage bien assuré repose finalement sur une préparation cohérente : connaître les limites de sa carte bancaire, adapter les garanties à la destination, déclarer correctement sa situation médicale et anticiper les éventuels litiges. Avant chaque départ, une lecture attentive des conditions contractuelles et la conservation des coordonnées d’assistance restent les meilleurs réflexes pour éviter qu’un imprévu ne se transforme en facture difficile à supporter.