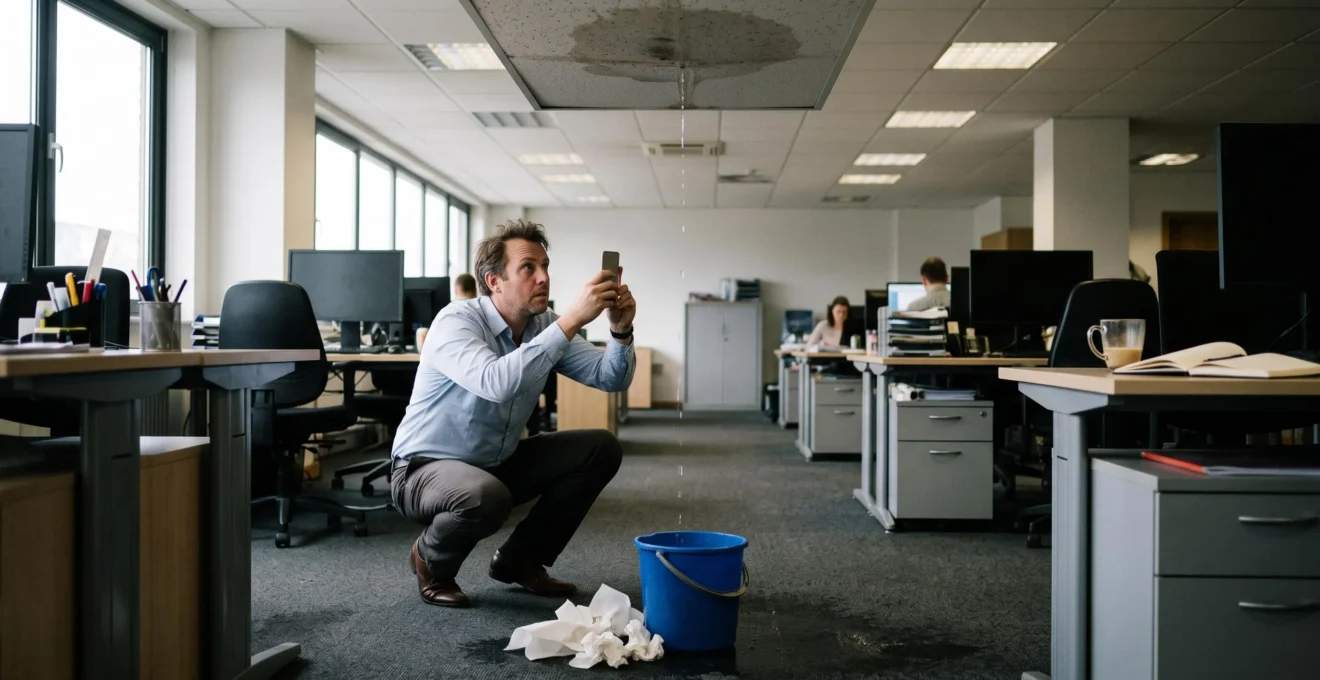
Un client glisse sur un sol humide dans vos locaux. Un équipement installé par votre entreprise provoque un dommage chez un client. Une fuite d’eau interrompt l’activité du commerce situé sous vos bureaux. Dans chaque situation, votre entreprise peut devoir réparer un préjudice dont le montant dépasse largement le coût de l’incident initial.
Pour indemniser un tiers sans fragiliser votre trésorerie, quatre décisions comptent : protéger la victime et limiter les dommages, conserver les preuves, déclarer rapidement le sinistre et vérifier les garanties mobilisables. L’indemnisation dépend ensuite du fondement juridique de votre responsabilité, de l’étendue du préjudice et des conditions de votre assurance.
Le risque ne se limite pas aux blessures ou aux réparations matérielles. Une interruption d’activité, une perte de revenus ou une erreur de conseil peuvent également donner lieu à une réclamation. Les mécanismes décrits ci-dessous s’appuient principalement sur le droit français : les règles applicables en Belgique, en Suisse, au Luxembourg, au Canada et dans les autres pays francophones doivent être vérifiées séparément.
Indemniser un tiers : les décisions essentielles
- Déclarez tout événement susceptible d’engager votre responsabilité, même lorsque son origine reste incertaine, sans reconnaître prématurément une faute.
- Vérifiez que vos garanties couvrent les dommages corporels, matériels et immatériels, avec des plafonds adaptés aux conséquences financières possibles.
- Confiez l’évaluation du préjudice à une procédure documentée et contradictoire plutôt que de négocier seul une indemnisation.
- Pourquoi une fuite d’eau dans vos bureaux peut engager votre responsabilité envers le tiers du dessous ?
- Comment répondre à une lettre de mise en cause pour dommages sans reconnaître votre faute ?
- Dommages matériels ou perte de profit : comment votre assureur évalue-t-il le préjudice du tiers ?
- La sous-estimation de la perte d’exploitation du tiers qui peut ruiner les TPE condamnées
- Combien de jours avez-vous pour déclarer un dommage causé à un tiers avant déchéance de garantie ?
- L’erreur de manipulation non couverte qui engage votre responsabilité personnelle outre-contrat
- Comment identifier les 4 risques majeurs de votre activité en 1 heure ?
- Comment éviter de payer 100 000 € de dommages suite à une erreur de conseil ?
Pourquoi une fuite d’eau dans vos bureaux peut engager votre responsabilité envers le tiers du dessous ?
Une fuite provenant de vos bureaux peut engager votre responsabilité si elle cause un dommage à un voisin, un occupant ou un autre tiers. La prise en charge dépend de l’origine de l’eau, de votre qualité de propriétaire ou d’occupant, du fondement juridique applicable et des garanties souscrites. Une responsabilité peut parfois être retenue sans qu’une faute personnelle soit démontrée.
En droit français, l’article 1240 du Code civil sur la responsabilité extracontractuelle prévoit la réparation du dommage causé à autrui par une faute. D’autres fondements, notamment la responsabilité du fait des choses, peuvent intervenir selon les circonstances. Lorsqu’une obligation issue d’un bail ou d’un autre contrat est en cause, une analyse contractuelle peut également être nécessaire.
Le premier enjeu consiste donc à déterminer l’origine du dommage : canalisation privative, équipement exploité par l’entreprise, installation appartenant au bailleur ou partie commune de l’immeuble. Cette qualification évite d’attribuer trop rapidement la responsabilité à la mauvaise personne.
Trois mécanismes d’assurance peuvent entrer en jeu :
- La responsabilité civile exploitation peut couvrir les conséquences des dommages causés aux tiers pendant le fonctionnement de l’entreprise, dans les limites de ses garanties.
- La garantie dégât des eaux d’une assurance multirisque professionnelle intervient pour les dommages aux biens couverts et peut participer à la gestion du sinistre selon le contrat.
- Les recours entre assureurs permettent, selon les responsabilités établies et les conventions applicables, de répartir la charge de l’indemnisation.
Ces mécanismes ne sont pas interchangeables. Le contrat mobilisé peut modifier les franchises, les plafonds et les modalités de règlement. Une assurance couvrant les biens de votre entreprise ne garantit pas automatiquement l’ensemble des préjudices subis par le voisin.
Dans les premières heures, faites sécuriser l’installation, photographiez les dommages, conservez les échanges et remplissez, lorsque cela convient, un constat amiable de dégât des eaux. Consignez les faits sans émettre de conclusion technique non établie.
Attention aux dommages immatériels consécutifs. Si l’eau endommage le matériel informatique du commerce situé au-dessous, l’interruption de son activité peut produire un préjudice financier distinct de la réparation des équipements. Il faut vérifier si cette catégorie de dommage figure expressément dans votre garantie.
Une fois les preuves conservées et la déclaration engagée, la priorité est de maîtriser les échanges écrits avec la personne qui réclame réparation.
Comment répondre à une lettre de mise en cause pour dommages sans reconnaître votre faute ?
Répondez à une lettre de mise en cause en accusant réception, en confirmant la transmission du dossier à votre assureur et en vous limitant aux faits vérifiables. Ne reconnaissez ni faute, ni responsabilité juridique, ni montant d’indemnisation avant examen. Cette prudence ne vous empêche pas de manifester de l’attention envers la victime ou de prendre les mesures de sécurité nécessaires.
Une mise en cause peut prendre la forme d’un courrier recommandé, d’un courriel ou d’une demande chiffrée. Elle peut venir directement du tiers, de son avocat ou de son assureur.
En France, l’article L124-2 du Code des assurances encadre l’opposabilité à l’assureur des reconnaissances de responsabilité et des transactions conclues sans lui. Une clause contractuelle peut prévoir leur inopposabilité. En revanche, constater un fait matériel ne revient pas automatiquement à reconnaître une responsabilité.
La différence est importante : écrire qu’une personne est tombée dans votre établissement décrit un événement. Affirmer que vous êtes juridiquement responsable de l’ensemble de ses blessures constitue une appréciation qui nécessite une analyse.
Organisez votre réponse en quatre étapes :
- Accuser réception : indiquer la date de réception et identifier la réclamation, sans commenter le bien-fondé des accusations.
- Transmettre immédiatement : adresser la lettre et ses pièces à l’assureur ou au courtier, avec les coordonnées du demandeur.
- Rappeler les éléments objectifs : préciser uniquement les faits déjà constatés, notamment la date, le lieu et les mesures de protection prises.
- Réserver l’analyse : ne pas se prononcer sur la faute, le lien de causalité, le montant réclamé ou une proposition de règlement.
Une formulation utilisable est la suivante : « Votre courrier relatif à l’événement du [date] a bien été reçu. Les éléments disponibles ont été transmis à notre assureur pour examen. Nous restons disponibles pour communiquer les informations factuelles nécessaires à l’instruction du dossier. »
Lorsque le tiers est déjà accompagné de son assureur, communiquez les références de votre dossier afin de faciliter les échanges entre intervenants. Si le tiers réclame directement un règlement amiable, évitez de fixer seul un montant : transmettez sa demande à l’assureur et sollicitez son accord avant toute transaction.
Enfin, une réclamation reçue plusieurs mois après l’événement impose de vérifier deux points distincts : la déclaration initiale du sinistre et les éventuelles règles de prescription. Le retard du tiers ne signifie pas nécessairement que votre entreprise était dispensée de déclarer un événement déjà connu.
La discussion doit ensuite porter sur les justificatifs du préjudice et sur les modalités d’expertise plutôt que sur une promesse d’indemnisation improvisée.
Dommages matériels ou perte de profit : comment votre assureur évalue-t-il le préjudice du tiers ?
L’assureur examine la nature des dommages, leur lien avec l’événement et les justificatifs présentés par la victime. Il distingue notamment les réparations matérielles, les pertes financières consécutives et les préjudices purement immatériels. L’indemnisation dépend de la responsabilité établie, du préjudice juridiquement réparable et des garanties mobilisables, qui ne couvrent pas nécessairement toutes les sommes réclamées.
Trois catégories doivent être identifiées avant de discuter du montant :
| Catégorie | Exemple | Point à vérifier |
|---|---|---|
| Dommage matériel | Mobilier ou équipement détérioré | Coût de réparation, remplacement, vétusté et modalités de garantie |
| Dommage immatériel consécutif | Perte de marge après destruction d’un équipement | Lien avec un dommage matériel ou corporel garanti et plafond spécifique |
| Dommage immatériel non consécutif | Perte financière sans dommage matériel ni corporel préalable | Existence d’une garantie dédiée et exclusions |
Si un client se blesse dans vos locaux, les postes à examiner peuvent aussi comprendre les dépenses liées au dommage corporel et ses conséquences économiques, selon les justificatifs et les règles applicables. Il est donc essentiel de ne pas limiter l’analyse à la seule réparation d’un objet ou d’un local.
Dans une expertise, le professionnel mandaté cherche à établir les circonstances, l’étendue des dommages et les méthodes de chiffrage. Les parties peuvent discuter ses constats et, selon la procédure, se faire assister par leur propre expert.
Pour les biens matériels, plusieurs bases de valorisation peuvent intervenir : coût de réparation, valeur d’usage, valeur de remplacement ou valeur à neuf lorsque les conditions le prévoient. Il convient toutefois de distinguer la méthode de réparation du préjudice juridiquement dû au tiers des modalités d’indemnisation prévues par chaque contrat d’assurance.
Le montant demandé par le tiers ne constitue pas automatiquement une dette définitive de l’entreprise. Il doit être confronté à la réalité du dommage, à son imputabilité, aux justificatifs et aux éventuelles contestations. Les plafonds, franchises et exclusions déterminent ensuite la part prise en charge par l’assureur ; une part non assurée peut rester due par le responsable.
Avant tout sinistre, contrôlez particulièrement les plafonds par événement, les éventuelles sous-limites pour dommages immatériels et les règles applicables lorsque plusieurs victimes sont concernées. Un plafond global peut devenir insuffisant lorsqu’un même accident touche plusieurs clients ou entreprises voisines.
Cette vérification devient particulièrement sensible lorsque le tiers subit une interruption prolongée de son activité, dont le coût peut continuer à augmenter après la réparation matérielle.
La sous-estimation de la perte d’exploitation du tiers qui peut ruiner les TPE condamnées
Une petite entreprise peut disposer d’une assurance suffisante pour réparer une fuite ou remplacer un équipement, sans avoir prévu les conséquences économiques de l’interruption d’activité d’un tiers. Le montant réclamé peut alors comprendre une perte de marge, des frais supplémentaires et des coûts prolongés, sous réserve que leur réalité et leur lien avec le sinistre soient établis.
Ce risque ne se mesure pas au seul chiffre d’affaires de votre entreprise. Un incident matériel relativement limité peut empêcher un client ou un voisin d’exercer son activité pendant une période sensiblement plus longue que celle des travaux.
Il serait néanmoins trompeur d’affirmer qu’une proportion déterminée de TPE fait faillite pour cette raison sans étude fiable. L’enjeu est d’évaluer la gravité potentielle du préjudice, pas d’attribuer au risque un pourcentage de défaillance non documenté.
Pour chiffrer une perte d’exploitation, l’expert peut comparer l’activité normalement attendue avec celle réellement réalisée pendant la période affectée. Le calcul nécessite généralement d’examiner le chiffre d’affaires, la marge perdue, les charges évitées, les frais supplémentaires et les mesures de limitation des pertes.
Les documents utiles comprennent notamment les comptes antérieurs, les données de vente, les déclarations comptables et fiscales pertinentes, les justificatifs de commandes et les preuves de la période d’interruption.
Cas pratique hypothétique : un commerce fermé après un dégât des eaux
Une fuite provenant des bureaux d’une société endommage le local commercial situé au niveau inférieur. Les réparations matérielles sont terminées, mais le commerçant affirme avoir dû prolonger sa fermeture pour remettre ses installations en service.
Le coût des travaux ne suffit pas à apprécier le préjudice total. L’expertise doit examiner la durée d’interruption effectivement imputable au sinistre, la marge éventuellement perdue, les charges évitées et les frais justifiés. Il faut également vérifier si la garantie de responsabilité couvre les dommages immatériels consécutifs.
Une indemnisation amiable fondée sur une estimation sommaire peut conduire à un différend si de nouveaux éléments comptables apparaissent. Dans un contentieux, des intérêts et des frais peuvent s’ajouter selon la décision rendue. Inversement, des justificatifs incomplets ou une durée d’arrêt insuffisamment expliquée peuvent conduire à contester une partie de la demande.
La mesure préventive déterminante consiste à rapprocher vos plafonds d’assurance du préjudice économique maximal raisonnablement envisageable chez un tiers exposé, et non du prix d’une réparation courante.
Examinez également la durée de prise en charge, les franchises éventuelles et les sous-limites applicables. Certaines catégories de pertes peuvent être exclues, même lorsque le dommage matériel initial entre dans le champ du contrat.
Cette rigueur n’est utile que si l’assureur peut intervenir dans les conditions du contrat. La déclaration du sinistre doit donc être organisée sans attendre que toutes les conséquences financières soient connues.
Combien de jours avez-vous pour déclarer un dommage causé à un tiers avant déchéance de garantie ?
En France, pour le régime général concerné par l’article L113-2 du Code des assurances, le délai contractuel de déclaration ne peut être inférieur à cinq jours ouvrés. Votre contrat peut prévoir un délai plus long et certaines catégories de sinistres suivent des règles particulières. Une déclaration tardive ne provoque pas automatiquement la déchéance : les conditions légales doivent être réunies.
L’article L113-2 du Code des assurances sur la déclaration des sinistres impose notamment de déclarer un sinistre susceptible de mettre en jeu la garantie dès que l’assuré en a connaissance, dans le délai contractuellement applicable.
5 jours ouvrés minimum
Délai minimal prévu en France dans le cas général visé par l’article L113-2. Il ne constitue ni une règle universelle pour tous les risques ni un délai maximal identique dans tous les contrats.
Référence : Code des assurances français, article L113-2.
Il faut distinguer trois dates : celle de l’événement, celle à laquelle l’entreprise a connaissance d’un sinistre susceptible d’être garanti et celle à laquelle elle reçoit la réclamation du tiers. Selon les circonstances, elles peuvent être différentes.
Pour un accident visible immédiatement, la connaissance de l’événement peut être établie rapidement. Pour un dommage découvert progressivement, les éléments permettant d’identifier le sinistre et le moment de cette connaissance nécessitent un examen plus attentif.
La déchéance pour déclaration tardive doit notamment être prévue contractuellement et respecter les conditions légales. En droit français, l’assureur doit établir que le retard lui a causé un préjudice, sous réserve des règles et exceptions applicables. Le seul dépassement d’un délai ne suffit donc pas, à lui seul, à établir automatiquement la perte de garantie.
Le bon réflexe consiste à transmettre immédiatement une déclaration écrite, même lorsque l’origine exacte du dommage ou la responsabilité de l’entreprise reste incertaine. Utilisez un canal accepté par votre assureur et conservez une preuve de transmission ou un accusé de réception.
Les 5 actions à documenter après un dommage causé à un tiers
- Sécuriser les lieux et faire porter assistance aux personnes concernées : conserver une note datée des mesures prises et des intervenants sollicités.
- Conserver les éléments matériels et les témoignages disponibles : constituer un dossier de photographies, constats et coordonnées utiles.
- Déclarer le sinistre à l’assureur sans reconnaître de responsabilité : obtenir une copie datée de la déclaration et sa preuve de transmission.
- Regrouper les réclamations et justificatifs du tiers : tenir un dossier unique des courriers, factures et éléments communiqués.
- Vérifier les garanties et organiser le suivi : établir une fiche indiquant le numéro de dossier, les plafonds, les franchises et les prochaines démarches confirmées par l’assureur.
En présence de blessures, la priorité demeure l’assistance à la victime et la prévention d’un nouvel accident. La gestion du dossier d’assurance ne doit jamais retarder les mesures de sécurité immédiates.
Une déclaration réalisée dans les délais ne garantit toutefois pas la prise en charge de tous les actes. Il reste à déterminer qui est juridiquement responsable et si l’activité à l’origine du dommage entre dans les garanties souscrites.
L’erreur de manipulation non couverte qui engage votre responsabilité personnelle outre-contrat
Une erreur de manipulation commise dans le cadre de l’activité peut engager la responsabilité de l’entreprise, notamment lorsqu’elle est imputable à un salarié. Mais la responsabilité personnelle du dirigeant ne résulte pas automatiquement de tout dommage non assuré. Elle dépend de son comportement, du cadre juridique applicable et des conditions permettant de rechercher sa responsabilité propre.
Cette distinction est essentielle pour les entreprises constituées en société. La responsabilité civile professionnelle ou exploitation protège l’entreprise pour certains dommages liés à son activité. La responsabilité civile des dirigeants, lorsqu’elle est souscrite, répond à un objet différent : certains préjudices résultant de fautes de gestion ou de manquements imputés aux dirigeants, dans les limites du contrat.
Il faut donc éviter de confondre trois situations :
- Un salarié détériore accidentellement le matériel d’un client au cours d’une intervention relevant de l’activité assurée.
- Un sous-traitant cause un dommage pendant l’exécution d’une prestation, ce qui nécessite d’examiner les responsabilités respectives et les assurances de chaque intervenant.
- Un dirigeant prend personnellement une décision de gestion fautive susceptible d’engager sa responsabilité selon un régime juridique distinct.
Le simple fait qu’une entreprise ne soit pas indemnisée par son assureur ne transfère pas automatiquement sa dette à son dirigeant. En droit français, la possibilité de rechercher personnellement un dirigeant envers un tiers suppose notamment d’examiner les conditions propres à cette responsabilité.
Les exclusions et limitations doivent également être étudiées avec précision. Certaines fautes intentionnelles ou dolosives, les activités non déclarées, les engagements particuliers et les prestations sortant du périmètre assuré peuvent soulever des difficultés de garantie.
La qualification juridique d’une faute lourde ou inexcusable doit être distinguée de celle d’une faute intentionnelle. Ces notions ne produisent pas automatiquement les mêmes conséquences sur l’assurance et ne doivent pas être traitées comme des exclusions universelles.
Le contrôle annuel le plus utile consiste à comparer les missions réellement réalisées aux activités déclarées à l’assureur. Une entreprise qui commence à installer, entretenir ou conseiller alors qu’elle ne déclarait initialement qu’une activité de distribution doit faire examiner l’évolution de son risque.
Conservez la confirmation écrite de toute modification de garanties. Les intitulés commerciaux, le code d’activité ou le seul nom du métier ne suffisent pas nécessairement à établir l’étendue exacte de la couverture.
Pour éviter de découvrir ces écarts au moment d’une réclamation, il est possible de réaliser un contrôle rapide des principales expositions de l’entreprise.
Comment identifier les 4 risques majeurs de votre activité en 1 heure ?
Pour identifier les quatre grandes familles de risques de responsabilité de votre entreprise en une heure, recensez les contacts avec les tiers, les dommages possibles, les prestations réalisées et les décisions relevant du dirigeant. Classez ensuite chaque exposition selon sa probabilité et sa gravité financière, puis vérifiez sa correspondance avec les garanties et exclusions de vos contrats.
Cette méthode est un outil de premier diagnostic. Elle ne remplace ni une analyse juridique complète ni une étude de risques réalisée avec un professionnel de l’assurance.
Répartissez l’heure disponible en quatre séquences de quinze minutes, chacune consacrée à une dimension de votre activité.
| Dimension | Questions à examiner | Garantie à contrôler |
|---|---|---|
| Présence de tiers sur site | Clients, visiteurs, livreurs et prestataires peuvent-ils être blessés ou subir un dégât matériel ? | Responsabilité civile exploitation |
| Prestations et produits | Une erreur de manipulation, un défaut de produit ou une mauvaise exécution peuvent-ils causer un dommage ? | Responsabilité civile professionnelle et garanties après livraison ou travaux |
| Préjudices immatériels | Une perte de données, un conseil erroné ou un arrêt d’activité peut-il entraîner une perte financière chez un tiers ? | Garanties adaptées aux dommages immatériels, consécutifs ou non |
| Décisions du dirigeant | Certaines décisions de gestion exposent-elles personnellement le responsable de l’entreprise ? | Responsabilité civile des dirigeants et garanties spécifiques éventuelles |
Commencez par les interactions concrètes : accueil d’un client, livraison, intervention chez un donneur d’ordre, utilisation de données confiées, formulation d’un diagnostic ou proposition d’investissement. Pour chacune, décrivez un dommage plausible et la personne qui pourrait en demander réparation.
Attribuez ensuite un niveau de probabilité et un niveau de gravité à chaque risque. L’objectif n’est pas d’obtenir une prévision statistique précise, mais de repérer les événements peu fréquents dont les conséquences financières pourraient dépasser les capacités de l’entreprise.
Dans une grille simple, distinguez les risques ordinaires pouvant être absorbés par la trésorerie, les risques nécessitant un plafond d’assurance adapté et les expositions pour lesquelles une exclusion doit être examinée ou négociée.
Terminez par la cohérence entre le contrat et l’activité réelle. En France, une omission ou une déclaration inexacte du risque peut entraîner des conséquences différentes selon les circonstances, notamment une réduction proportionnelle de l’indemnité dans certains cas. Une activité nouvelle ne doit donc pas être considérée comme automatiquement couverte.
Le livrable de cet audit est un tableau comportant, pour chaque risque, le tiers exposé, le dommage maximal envisagé, la garantie correspondante, son plafond, sa franchise et les questions à transmettre au courtier ou à l’assureur.
Une fois les expositions hiérarchisées, le risque de conseil mérite une attention particulière : il peut provoquer une réclamation financière élevée sans qu’aucun bien matériel ait été détérioré.
À retenir avant de revoir vos garanties
- La gravité d’un risque se mesure au préjudice potentiel subi par le tiers, pas uniquement à la valeur du matériel ou de la prestation facturée.
- La conservation des conseils, décisions, informations reçues et réserves formulées facilite la défense en cas de contestation.
- Quand l’exposition dépasse un plafond d’assurance, une décision explicite s’impose : ajuster les garanties, limiter le risque ou modifier les conditions d’exercice.
Comment éviter de payer 100 000 € de dommages suite à une erreur de conseil ?
Pour réduire le risque d’une indemnisation importante après une erreur de conseil, définissez précisément votre mission, conservez les recommandations formulées, documentez les informations fournies par le client et vérifiez votre assurance de responsabilité civile professionnelle. Le montant de 100 000 € n’est ni un seuil automatique ni un plafond universel : le préjudice dépend des conséquences réellement imputables au conseil contesté.
Une recommandation peut être économiquement lourde de conséquences lorsqu’elle influence un investissement, un choix technique ou une décision commerciale. Le coût potentiel dépend alors de la valeur du projet, de l’erreur alléguée, du dommage démontré et du lien de causalité.
En droit français, l’article 1231-1 du Code civil sur la responsabilité contractuelle encadre la réparation résultant de l’inexécution d’une obligation contractuelle ou d’un retard dans son exécution, sous les conditions prévues par le texte.
La nature de l’obligation de conseil dépend de la prestation et du régime juridique applicable. Il serait donc excessif de qualifier systématiquement tout devoir de conseil d’obligation de moyens renforcée. La portée de l’engagement, les obligations d’information et la preuve de leur exécution doivent être appréciées dans chaque situation.
La première protection est documentaire. Formalisez dans le contrat les objectifs de la mission, ses limites, les hypothèses retenues et les informations attendues du client. Après chaque recommandation importante, transmettez un compte rendu compréhensible indiquant les options étudiées, les réserves éventuelles et les décisions restant à prendre.
La seconde protection est contractuelle. Une clause limitative de responsabilité peut contribuer à encadrer certains engagements professionnels, mais son efficacité dépend du droit applicable et de sa rédaction. Elle ne permet pas de neutraliser toutes les formes de responsabilité, notamment lorsque des règles impératives ou certaines fautes rendent la limitation inefficace.
La troisième protection est assurantielle. Vérifiez que l’activité de conseil réellement exercée est déclarée, que les dommages immatériels pertinents sont couverts et que le plafond disponible correspond aux conséquences d’une erreur sur une mission importante.
Une méthode pratique consiste à examiner la mission de plus forte exposition de l’année. Identifiez la décision du client influencée par votre conseil, la perte plausible en cas d’erreur et les autres garanties ou mesures de prévention disponibles. Cette estimation est un scénario de gestion, non une prévision de condamnation.
Lorsque le risque dépasse le plafond assuré, trois arbitrages sont possibles : demander une augmentation de garantie, rechercher une couverture complémentaire adaptée ou modifier les modalités de prestation afin de réduire l’exposition. L’arbitrage doit tenir compte des exclusions, des franchises et de la capacité financière réelle de l’entreprise.
Pour sécuriser votre entreprise, rassemblez les contrats d’assurance, les conditions particulières, les procédures de déclaration et les principaux engagements envers vos clients. Faites vérifier les écarts entre vos risques réels et les garanties disponibles, puis formalisez les décisions de couverture. C’est cette préparation, associée à une gestion rigoureuse du sinistre, qui réduit le risque qu’une indemnisation compromette la continuité de l’activité.
Une assurance responsabilité civile professionnelle indemnise-t-elle automatiquement un client blessé dans mes locaux ?
Non. La prise en charge dépend notamment de l’origine de l’accident, du régime de responsabilité applicable et des garanties effectivement souscrites. La responsabilité civile exploitation est particulièrement pertinente pour les dommages liés au fonctionnement courant de l’entreprise. Il faut contrôler les plafonds, les exclusions et les conditions de garantie des dommages corporels.
Puis-je proposer une indemnisation immédiate à un client blessé ?
Une aide immédiate à la victime et les mesures nécessaires à sa sécurité doivent être distinguées d’une transaction sur sa responsabilité et son indemnisation. Avant de proposer un règlement définitif, consultez votre assureur. En France, certaines reconnaissances de responsabilité ou transactions conclues sans lui peuvent ne pas lui être opposables selon le contrat et les règles applicables.
Que se passe-t-il si les dommages dépassent le plafond de mon assurance ?
La part du préjudice juridiquement due mais non prise en charge peut rester à la charge du responsable. Il faut examiner la réclamation, les limites du contrat, les garanties éventuellement complémentaires et les possibilités de contestation du chiffrage. Le dépassement d’un plafond ne suffit pas, à lui seul, à déterminer le montant définitivement dû.
Un tiers peut-il demander directement réparation à l’assureur de l’entreprise ?
En France, l’article L124-3 du Code des assurances prévoit une action directe du tiers lésé contre l’assureur garantissant la responsabilité civile de la personne responsable. Cette action demeure soumise aux conditions juridiques applicables et à l’étendue de la garantie mobilisable.
Que faire si la réclamation arrive longtemps après l’accident ?
Transmettez la réclamation sans attendre à votre assureur, retrouvez la déclaration initiale et rassemblez les preuves disponibles. Il faut distinguer le délai de déclaration du sinistre, les règles relatives à la mise en jeu de la garantie et la prescription éventuelle de l’action du tiers. Ces questions dépendent des circonstances, du contrat et du droit applicable.