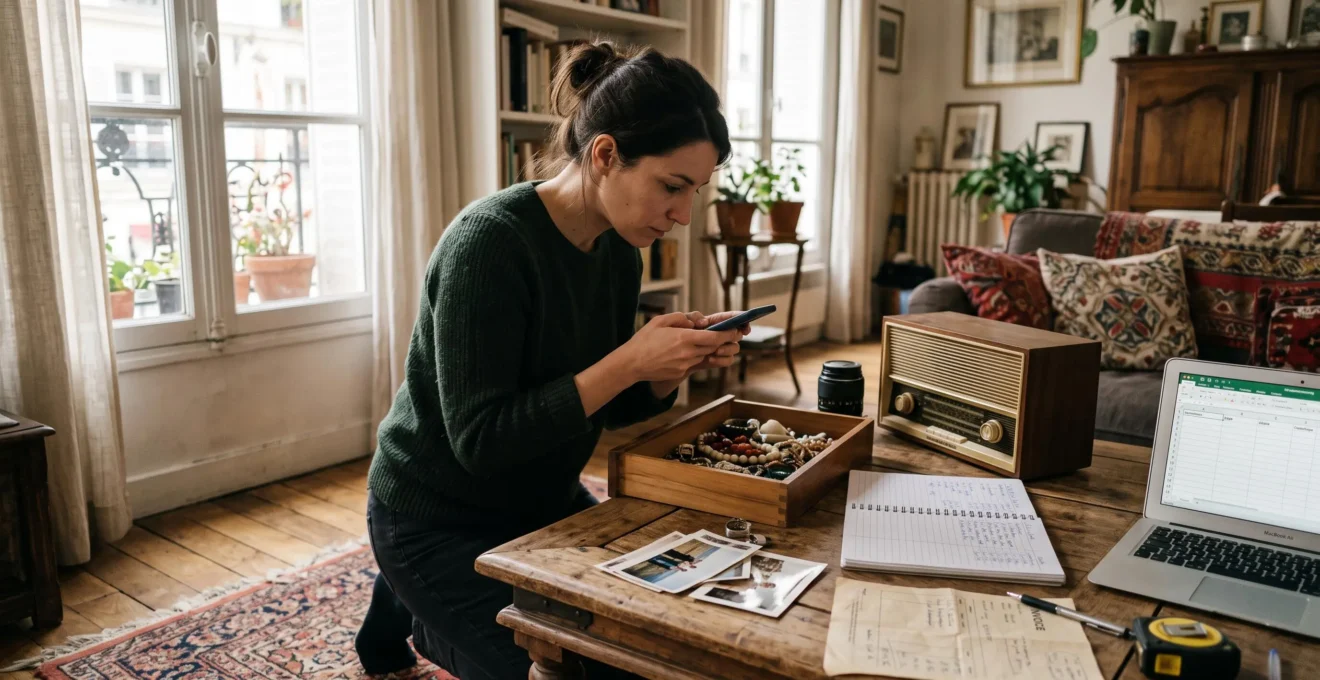
Un incendie, un dégât des eaux ou un cambriolage peut faire disparaître en quelques instants des biens accumulés pendant des années. Pourtant, posséder une assurance habitation ne garantit pas automatiquement leur remboursement à leur valeur réelle. Encore faut-il connaître la valeur de son mobilier, disposer de justificatifs et avoir souscrit des garanties adaptées.
Un inventaire mobilier documenté constitue votre meilleure préparation à une demande d’indemnisation. Il permet d’identifier les objets possédés, d’estimer leur valeur, de retrouver leurs caractéristiques et de comparer leur montant total au capital garanti par votre contrat. Il facilite également la discussion avec l’expert mandaté après un sinistre.
L’objectif n’est pas de transformer chaque meuble en dossier administratif. Une méthode pièce par pièce, quelques photographies et un tableau bien organisé permettent déjà de sécuriser l’essentiel. Cette démarche doit ensuite être complétée par la vérification des plafonds, des règles de vétusté et des exclusions de votre assurance habitation.
Les références juridiques présentées concernent principalement la France. En Belgique, en Suisse, au Luxembourg, au Québec ou dans d’autres territoires francophones, les obligations légales et les conditions d’indemnisation peuvent être différentes.
Les trois réflexes pour protéger la valeur de votre mobilier
- Inventorier et documenter : photographiez vos biens, relevez leurs caractéristiques et conservez les preuves d’achat ou d’estimation.
- Vérifier les garanties : comparez la valeur de vos biens aux plafonds par catégorie et aux modalités de remboursement prévues au contrat.
- Actualiser le capital assuré : révisez votre estimation après un achat important, un changement de logement ou lors du contrôle annuel de votre assurance.
- Pourquoi vos objets de valeur sont plafonnés à 2 000 € sans extension de garantie ?
- Comment inventorier et estimer la valeur de vos biens mobiliers en une après-midi ?
- Valeur à neuf ou valeur d’usage : laquelle choisir pour vos meubles de plus de 5 ans ?
- L’absence de factures qui réduit votre indemnisation après un cambriolage
- Quand et comment mettre à jour le capital mobilier de votre assurance habitation ?
- Comment évaluer correctement la valeur de vos biens mobiliers en 30 minutes ?
- Pourquoi votre assurance couvre la tentative de vol même sans disparition d’objets ?
- Comment couvrir votre logement contre tous les sinistres avec une seule assurance ?
Pourquoi vos objets de valeur sont plafonnés à 2 000 € sans extension de garantie ?
Votre assurance habitation peut limiter le remboursement d’un bijou, d’un tableau ou d’un appareil coûteux à 2 000 €, même si sa valeur est supérieure. Ce montant est un exemple de plafond contractuel, pas une règle générale. Les objets précieux bénéficient souvent de limites spécifiques, distinctes du capital mobilier total, qu’une extension adaptée peut relever.
Deux montants doivent être distingués dans votre contrat : le capital mobilier global, qui représente la somme garantie pour vos biens, et les plafonds particuliers, qui limitent l’indemnisation de certains objets ou catégories.
Par exemple, dans un scénario hypothétique, un logement dispose d’un capital mobilier de 40 000 €, mais son contrat limite à 2 000 € l’indemnisation d’un bijou particulier. Si ce bijou vaut 5 000 € et disparaît lors d’un vol couvert, le capital global de 40 000 € ne suffit pas à supprimer le plafond applicable. La franchise et les autres conditions contractuelles peuvent encore modifier le remboursement.
Ces limites concernent notamment les bijoux, les montres, les œuvres d’art, les collections ou certains matériels électroniques. Les définitions et les plafonds varient selon les assureurs : un appareil photographique professionnel peut, par exemple, relever d’une catégorie différente de celle du mobilier courant.
France Assureurs explique que certains contrats expriment les limites applicables aux objets précieux en pourcentage du capital mobilier, notamment dans une fourchette indicative de 10 à 30 %, ou par référence à un indice contractuel. Ces valeurs ne constituent pas des plafonds légaux communs à toutes les assurances. Consultez la page de France Assureurs sur la garantie vol en habitation pour comprendre ces distinctions.
Pour connaître votre protection réelle, recherchez dans les conditions particulières et le tableau des garanties les mentions « objets précieux », « objets de valeur », « biens sensibles », « plafond par objet » et « plafond par sinistre ».
Une extension de garantie peut permettre d’augmenter ces limites ou d’assurer certains objets désignés individuellement. L’assureur peut demander une déclaration préalable, une facture, un certificat d’authenticité ou une expertise. Une déclaration effectuée après le sinistre ne permet pas nécessairement de bénéficier rétroactivement d’une protection supérieure.
Un second risque apparaît lorsque l’ensemble du mobilier est sous-évalué. En France, l’article L. 121-5 du Code des assurances prévoit, sauf convention contraire, une participation proportionnelle de l’assuré au dommage lorsque la valeur assurée excède la somme garantie. Il faut donc examiner à la fois les plafonds particuliers et le capital global.
La première correction consiste à identifier les objets dépassant les limites du contrat. Leur déclaration et leur valorisation nécessitent ensuite un inventaire suffisamment détaillé pour être exploitable.
Comment inventorier et estimer la valeur de vos biens mobiliers en une après-midi ?
Pour inventorier votre mobilier en une après-midi, procédez pièce par pièce : photographiez les espaces, identifiez les objets importants, relevez leurs caractéristiques et estimez leur valeur dans un tableau. Classez ensuite les factures, certificats et photographies dans un dossier sécurisé. Ce délai constitue un objectif d’organisation, pas une garantie d’exhaustivité pour tous les logements.
Commencez par préparer la liste des pièces : salon, cuisine, chambres, bureau, garage et espaces de rangement. Prenez une photographie générale de chaque zone avant de vous concentrer sur les objets les plus coûteux ou difficiles à remplacer.
Pour chaque bien, enregistrez son nom, sa marque, son modèle, son ancienneté approximative, son état et sa valeur estimée. Pour les appareils électroniques et électroménagers, ajoutez le numéro de série lorsque celui-ci est accessible. Une photographie de l’étiquette complète utilement la description.
Le tableau d’inventaire peut contenir les colonnes suivantes : pièce, catégorie, description, date d’achat, prix d’achat, valeur actuelle estimée, justificatif disponible et emplacement du fichier de preuve.
La méthode d’estimation dépend de la nature du bien. Le prix d’achat est une référence historique, mais il ne correspond pas nécessairement à la valeur retenue lors d’une indemnisation.
| Catégorie | Référence d’estimation | Justificatifs utiles |
|---|---|---|
| Meubles courants | Prix d’un modèle comparable et état actuel | Facture, photographie, description |
| Électroménager | Prix de remplacement comparable et ancienneté | Facture, modèle, numéro de série |
| Informatique et électronique | Référence équivalente et cote d’occasion | Facture, photographie, numéro de série |
| Bijoux et montres | Avis de valeur adapté aux caractéristiques | Certificat, facture, expertise |
| Œuvres d’art et collections | Estimation spécialisée selon la nature du bien | Certificat, provenance, expertise |
| Instruments de musique | Valeur de marché d’un modèle comparable | Facture, référence, avis spécialisé |
Pour les objets précieux ou atypiques, une estimation spécialisée devient particulièrement utile lorsque leur valeur est difficile à établir ou que l’assureur exige une justification formelle. Une photographie ne démontre pas nécessairement la qualité d’une pierre précieuse, l’authenticité d’une œuvre ou la valeur d’une collection.
La conservation des preuves mérite autant d’attention que leur collecte. Numérisez les factures et regroupez les documents par pièce ou par catégorie, avec des noms de fichiers suffisamment explicites. Les relevés bancaires peuvent compléter le dossier lorsqu’une facture a disparu, même s’ils ne prouvent pas toujours la référence exacte du produit acheté.
La fiche pratique de l’INC sur le contrat multirisque habitation souligne notamment l’utilité des factures, photographies, certificats et estimations pour justifier la propriété et la valeur des biens.
Votre inventaire mobilier en cinq actions vérifiables
- Lister les pièces : créez un tableau contenant une ligne ou un onglet pour chaque espace à inventorier.
- Photographier les biens : constituez un dossier d’images générales et détaillées, avec les références visibles des appareils importants.
- Estimer les valeurs : renseignez une valeur documentée ou explicitement provisoire pour chaque bien recensé.
- Classer les justificatifs : associez les factures, certificats et avis de valeur aux objets correspondants.
- Sécuriser l’ensemble : conservez une copie du tableau et des pièces justificatives dans un espace numérique protégé et accessible après un sinistre.
Évitez de laisser l’unique copie de votre inventaire sur un ordinateur conservé dans le logement assuré. Un incendie ou un vol pourrait détruire simultanément les biens et les preuves. Un stockage en ligne sécurisé, avec authentification renforcée, contribue à limiter ce risque.
Une fois les valeurs recensées, il reste à comprendre comment l’assureur les convertira en indemnités. La vétusté peut, à elle seule, créer un écart important entre le coût de remplacement d’un objet et son remboursement.
Valeur à neuf ou valeur d’usage : laquelle choisir pour vos meubles de plus de 5 ans ?
Pour des meubles de plus de cinq ans, la valeur à neuf peut offrir une indemnisation supérieure à la valeur d’usage, mais elle n’est pas systématiquement avantageuse. Tout dépend de l’ancienneté admissible, du taux de vétusté, du supplément de cotisation et des conditions de remplacement. La première vérification porte sur l’étendue réelle de la garantie proposée.
En assurance habitation, la valeur d’usage correspond généralement à la valeur d’un bien neuf comparable au moment du sinistre, diminuée de sa vétusté. Cette dépréciation tient notamment compte de l’âge, de l’usure, de l’entretien et de l’évolution technique du bien.
La valeur à neuf vise une indemnisation plus favorable, calculée selon les conditions du contrat à partir de la valeur d’un bien neuf comparable. Elle ne signifie pas nécessairement que l’assureur paiera immédiatement et sans limite l’intégralité du remplacement.
Certains contrats appliquent un plafond de vétusté récupérable. D’autres excluent les biens dépassant une ancienneté définie ou réservent le complément d’indemnisation à la présentation d’une facture prouvant leur remplacement effectif.
Un canapé de six ans peut donc être traité différemment selon qu’il bénéficie d’une garantie valeur à neuf sans limite d’ancienneté applicable, d’une garantie limitée à certains biens récents ou d’une simple indemnisation en valeur d’usage.
Exemple pédagogique : un canapé endommagé
Supposons qu’un canapé de six ans soit détruit lors d’un sinistre garanti. Un modèle neuf comparable coûte 1 000 € au moment du sinistre. Pour illustrer le calcul, retenons une vétusté hypothétique de 40 %.
Une indemnisation en valeur d’usage conduirait à un montant théorique de 600 € avant franchise et autres limitations. Si une garantie contractuelle permettait de récupérer l’intégralité de cette vétusté, le montant théorique pourrait atteindre 1 000 €, sous réserve des conditions de remplacement et des plafonds applicables.
Ces chiffres illustrent uniquement le mécanisme. Ils ne constituent ni un barème officiel de vétusté ni une promesse d’indemnisation pour un canapé de six ans.
La distinction entre valeur à neuf et rééquipement à neuf mérite également d’être examinée. Le rééquipement à neuf peut prévoir une réparation ou un remplacement sans abattement pour vétusté, selon des modalités contractuelles spécifiques. France Assureurs détaille ces mécanismes dans ses explications sur l’indemnisation des biens mobiliers.
Pour arbitrer, il faut comparer les catégories de biens et non uniquement leur valeur d’achat.
| Type de bien | Intérêt potentiel | Point à vérifier |
|---|---|---|
| Électroménager | Important lorsque la vétusté contractuelle est élevée | Ancienneté maximale et remplacement exigé |
| Matériel électronique | Potentiellement intéressant si les références se déprécient rapidement | Exclusions, équivalence technique et plafond |
| Mobilier courant | Variable selon l’âge et la valeur de remplacement | Vétusté récupérable et supplément de cotisation |
| Antiquités et collections | Pas nécessairement adapté à leur valeur patrimoniale | Définition de la valeur assurée et expertise |
Avant de souscrire une option, demandez une simulation contractuelle sur plusieurs biens représentatifs de votre inventaire. Comparez le montant maximal récupérable avec la cotisation supplémentaire, sans supposer qu’un sinistre se produira.
Une garantie favorable ne compense toutefois pas l’absence de preuve de propriété ou de valeur. La qualité du dossier constitué avant le sinistre demeure déterminante pour discuter l’évaluation retenue.
L’absence de factures qui réduit votre indemnisation après un cambriolage
Après un cambriolage, l’absence de factures peut compliquer la preuve de propriété et de valeur des objets volés. L’assureur peut alors retenir une estimation inférieure à celle demandée, voire refuser certains postes insuffisamment justifiés. Il n’existe toutefois pas de réduction automatique de 60 % : l’écart dépend des preuves, du contrat et des circonstances du sinistre.
Lorsqu’un objet disparaît, deux questions se posent : l’assuré peut-il démontrer qu’il possédait ce bien et peut-il en établir la valeur ? Une photographie peut contribuer à confirmer la présence d’un appareil dans le logement, sans prouver nécessairement son prix d’achat ou ses caractéristiques exactes.
Les factures facilitent cette double démonstration, notamment lorsqu’elles indiquent le modèle, la date, le montant payé et l’identité de l’acheteur. Pour un bijou, un certificat d’authenticité ou une expertise peut apporter des informations qu’une simple preuve de paiement ne fournit pas.
Lorsque les justificatifs initiaux ont disparu, rassemblez les éléments disponibles :
- Les relevés bancaires et confirmations de paiement, qui peuvent établir l’existence d’une transaction.
- Les courriels de commande et historiques d’achat conservés par les vendeurs.
- Les photographies datées montrant le bien avant le sinistre.
- Les notices, références de modèle, certificats de garantie et emballages.
- Les documents de succession, évaluations ou inventaires établis pour des biens hérités.
- Les témoignages ou autres éléments contextuels, dont la force probante sera appréciée selon le dossier.
Ces documents ne sont pas interchangeables. Un relevé bancaire isolé peut prouver un paiement sans identifier le produit. Des photographies de bijoux peuvent montrer leur existence sans établir leur composition ou leur qualité. Leur recevabilité et leur portée dépendent du contexte et de l’évaluation du dossier.
En cas de vol couvert en France, le délai de déclaration à l’assureur ne peut généralement pas être inférieur à deux jours ouvrés lorsque le contrat prévoit un délai de déclaration pour ce risque. Il faut consulter la clause applicable et agir sans attendre. Le dépôt de plainte constitue une démarche essentielle pour documenter les faits et répondre aux justificatifs habituellement demandés.
Préparez un état des objets disparus, avec leur description, leur valeur revendiquée et les preuves disponibles. Évitez les estimations volontairement majorées : l’objectif est de présenter une demande cohérente, détaillée et défendable.
Si l’assureur propose une indemnisation jugée insuffisante, demandez une explication écrite du calcul : valeur de référence, vétusté, plafond, franchise et motifs des éventuels refus. Une contestation argumentée peut être accompagnée de pièces complémentaires.
Lorsque le désaccord persiste, une nouvelle expertise ou une expertise contradictoire peut être envisagée, selon les dispositions du contrat. Les frais éventuels doivent être vérifiés. Après réclamation auprès de l’assureur et dans les conditions de recevabilité applicables, le recours à la Médiation de l’Assurance peut également être possible en France.
Aucun délai universel d’indemnisation ne peut être déduit de la seule remise d’un rapport d’expertise pour un cambriolage. La procédure dépend des garanties, du contrat, des justificatifs exigibles et du règlement du désaccord éventuel.
La reconstitution des justificatifs peut prendre du temps et ne remplace pas toujours les documents d’origine. Une fois le dossier organisé, la prochaine priorité est de vérifier que le capital mobilier déclaré correspond réellement à votre patrimoine actuel.
Quand et comment mettre à jour le capital mobilier de votre assurance habitation ?
Le capital mobilier de votre assurance habitation doit être réexaminé au moins lors de la revue annuelle du contrat et après tout changement important de patrimoine. Déménagement, ameublement, achats coûteux ou évolution du foyer peuvent rendre votre ancienne estimation insuffisante. Informez ensuite l’assureur par écrit pour vérifier les garanties et formaliser toute modification acceptée.
Le capital déclaré lors de la souscription reflète une situation qui évolue. L’achat d’un équipement informatique, d’un ensemble de meubles ou d’objets précieux peut augmenter la valeur de votre mobilier sans modifier automatiquement les plafonds de votre assurance.
Certains événements méritent donc un contrôle particulier : déménagement, agrandissement du logement, mariage ou Pacs, naissance, constitution d’une collection, héritage mobilier ou achat exceptionnel. Une diminution importante du mobilier peut également justifier une réévaluation.
En France, la règle proportionnelle en cas de sous-assurance est prévue à l’article L. 121-5 du Code des assurances, sauf convention contraire. Elle peut réduire l’indemnisation lorsque la valeur assurée dépasse la somme garantie.
Exemple hypothétique de sous-assurance
Un foyer possède un mobilier d’une valeur estimée à 40 000 €, mais n’a déclaré que 20 000 € de capital. Un sinistre partiel cause 10 000 € de dommages garantis.
Si la règle proportionnelle des capitaux s’applique intégralement et qu’aucune convention contraire n’existe, le capital déclaré représente la moitié de la valeur réelle. L’indemnisation théorique du dommage peut alors être ramenée à 5 000 €, avant prise en compte des autres dispositions contractuelles.
Ce scénario est pédagogique : l’application effective de la règle, ses éventuels aménagements et le montant final dépendent du contrat et du sinistre.
Le fondement juridique figure à l’article L. 121-5 du Code des assurances sur Légifrance. Cette disposition concerne le droit français et ne doit pas être extrapolée automatiquement à d’autres pays francophones.
Il faut également distinguer la sous-assurance du simple plafonnement d’un poste. Un contrat peut prévoir un capital suffisant pour le mobilier courant, mais une limite particulière insuffisante pour les bijoux. Augmenter uniquement le capital global ne relève pas nécessairement ce plafond spécifique.
Pour actualiser votre dossier, reprenez l’inventaire existant et ajoutez les nouveaux biens, retirez ceux qui ont été vendus ou donnés, puis réexaminez les estimations devenues anciennes. Comparez le total obtenu aux sommes garanties figurant dans les conditions particulières.
Transmettez ensuite une demande écrite à l’assureur en précisant la valeur estimée du mobilier et les éventuels objets particuliers. Demandez une confirmation de la nouvelle somme garantie, de la date d’effet, des plafonds applicables et de l’incidence éventuelle sur la cotisation.
Conservez l’avenant ou les conditions particulières actualisées. Une demande de modification ne suffit pas, à elle seule, à établir que la nouvelle garantie est effectivement entrée en vigueur.
Si vous ne disposez pas encore d’un inventaire complet, un contrôle rapide permet déjà de déterminer si le capital actuellement déclaré semble cohérent avec votre équipement.
Comment évaluer correctement la valeur de vos biens mobiliers en 30 minutes ?
Pour estimer votre mobilier en 30 minutes, réalisez un contrôle de cohérence plutôt qu’un inventaire exhaustif. Examinez rapidement les principales pièces, additionnez des valeurs approximatives de remplacement et repérez les biens coûteux. Comparez ensuite ce total au capital inscrit dans votre contrat. Ce premier résultat sert à décider si une estimation détaillée est nécessaire.
Cette méthode convient particulièrement lorsqu’une assurance a été souscrite plusieurs années auparavant ou lorsque le montant déclaré est devenu difficile à expliquer. Elle ne remplace ni une expertise ni la collecte des justificatifs.
Répartissez votre temps entre quatre opérations successives :
- Identifier le capital assuré : retrouvez la somme garantie et les plafonds particuliers dans les documents contractuels.
- Parcourir les pièces principales : estimez les ensembles de meubles et les équipements présents dans le salon, les chambres, la cuisine et le bureau.
- Ajouter les biens particuliers : identifiez séparément bijoux, collections, instruments, équipements spécialisés et objets de forte valeur.
- Comparer les résultats : rapprochez votre estimation du capital assuré et notez les catégories qui nécessitent une vérification.
La surface du logement et la composition du foyer peuvent servir de repères pratiques : un logement spacieux, davantage de chambres équipées ou plusieurs postes informatiques peuvent conduire à examiner un volume de mobilier plus important. Mais ces caractéristiques ne permettent pas, à elles seules, de déterminer une valeur fiable.
Pour un contrôle rapide, utilisez des fourchettes construites à partir de vos propres biens plutôt qu’un prix moyen supposé applicable à tous les logements. Par exemple, estimez le coût de remplacement minimal et maximal plausible de chaque ensemble de meubles en vous appuyant sur des modèles comparables.
| Zone du logement | Biens à examiner | Évaluation rapide |
|---|---|---|
| Salon | Canapé, tables, rangements, télévision | Fourchette de remplacement des ensembles présents |
| Cuisine | Réfrigérateur, cuisson, lave-vaisselle, petits appareils | Modèles comparables et ancienneté |
| Chambres | Literie, armoires, mobilier, équipements | Estimation par chambre réellement équipée |
| Bureau | Ordinateurs, écrans, mobilier, périphériques | Évaluation par équipement identifiable |
| Rangements et annexes | Outillage, vélos, matériel divers | Contrôle des biens présents et de leur couverture |
| Objets particuliers | Bijoux, art, collections, instruments | Valeur distincte et plafond spécifique à vérifier |
La somme obtenue reste indicative. Les critères retenus par l’assureur pour déterminer le capital à assurer peuvent différer de ceux utilisés pour calculer l’indemnité en cas de sinistre. Clarifiez avec lui la base de valorisation attendue : coût de remplacement, valeur déclarée ou autre référence contractuelle.
Lorsque le total dépasse sensiblement le capital garanti, ou lorsque des objets coûteux semblent insuffisamment couverts, passez à l’inventaire détaillé. À l’inverse, un total proche du capital assuré ne démontre pas que toutes les catégories de biens sont correctement protégées.
Ce contrôle permet de hiérarchiser les vérifications sans attendre un sinistre. Il faut aussi comprendre que les dommages couverts ne se limitent pas toujours aux objets détruits ou disparus : certains événements peuvent être indemnisables même lorsque tous les biens sont encore présents.
Pourquoi votre assurance couvre la tentative de vol même sans disparition d’objets ?
Une assurance habitation peut couvrir les dommages causés par une tentative de vol, même si aucun objet n’a disparu. Une serrure forcée, une porte détériorée ou du mobilier endommagé peuvent relever de la garantie vol. Cette protection dépend toutefois des événements expressément couverts et des moyens de preuve exigés par le contrat.
La garantie vol ne concerne pas nécessairement uniquement la disparition de biens. Elle peut également prendre en charge les détériorations occasionnées par une tentative d’effraction, lorsque les circonstances correspondent à la définition contractuelle de l’événement assuré.
Imaginons une personne qui découvre sa porte d’entrée endommagée après une tentative d’intrusion. Aucun appareil ni objet précieux n’a disparu, mais la serrure doit être remplacée. L’absence de vol consommé ne suffit pas, à elle seule, à exclure toute indemnisation : il faut examiner les dispositions relatives aux tentatives de vol et aux dommages immobiliers.
Pour constituer un dossier utile, photographiez les dégradations, conservez les éléments matériels disponibles et faites établir les documents nécessaires à la réparation. Déposez plainte et déclarez les faits à l’assureur dans les délais prévus par le contrat. Si une intervention urgente est indispensable pour sécuriser le logement, conservez les factures et les preuves de l’état initial.
Les traces d’effraction ou les circonstances caractérisant l’intrusion jouent souvent un rôle central. Un assureur peut contester la mobilisation de la garantie lorsque les faits déclarés ne correspondent pas aux hypothèses assurées ou lorsque les éléments disponibles ne permettent pas de les établir.
Il convient notamment de vérifier comment le contrat traite :
- La tentative de vol avec effraction caractérisée.
- L’intrusion par ruse ou l’utilisation frauduleuse de moyens d’accès.
- Le vol sans effraction visible.
- Les actes commis par un occupant du logement ou un proche.
- Les escroqueries et disparitions non assimilées contractuellement à un vol garanti.
Ces situations ne bénéficient pas toutes de la même protection. Selon le contrat, certaines peuvent être exclues ou nécessiter une extension particulière, notamment lorsqu’aucune effraction n’est constatée.
La démarche la plus utile consiste à demander à l’assureur quelles preuves et quelles circonstances sont nécessaires pour faire jouer la garantie. Cette vérification est particulièrement pertinente lorsque le logement est équipé de plusieurs accès ou que les biens sont conservés dans des dépendances.
Les dommages liés au vol représentent cependant une seule catégorie de risques. Une protection cohérente doit également articuler les garanties contre l’incendie, les dégâts des eaux et les autres événements susceptibles d’endommager le logement et son contenu.
À retenir avant de choisir votre protection
- Un capital mobilier correctement évalué ne garantit pas que chaque objet bénéficie d’une couverture suffisante : les plafonds particuliers restent déterminants.
- Les modalités d’indemnisation, les franchises et les exclusions doivent être examinées pour chaque grande catégorie de sinistres.
- Une multirisque habitation peut regrouper les garanties essentielles, à condition d’identifier les protections complémentaires réellement nécessaires.
Comment couvrir votre logement contre tous les sinistres avec une seule assurance ?
Une assurance multirisque habitation permet de réunir plusieurs protections dans un même contrat, notamment contre l’incendie, les dégâts des eaux, le vol et certains dommages aux biens. Elle ne couvre toutefois pas automatiquement tous les sinistres. Pour obtenir une protection adaptée, il faut vérifier les garanties incluses, leurs limites et les options correspondant à votre logement.
La multirisque habitation constitue un socle contractuel qui associe généralement des garanties relatives au logement, aux biens mobiliers et à la responsabilité civile. Son périmètre exact dépend de la formule souscrite.
Une garantie incendie peut intervenir pour les dommages résultant d’un événement couvert de cette nature. La garantie dégât des eaux répond à d’autres conditions, notamment concernant l’origine de l’eau, les infiltrations ou les dommages consécutifs. La garantie vol repose, quant à elle, sur les circonstances reconnues par le contrat.
La responsabilité civile intervient dans un registre différent : elle peut couvrir les conséquences financières de certains dommages causés à des tiers, dans les limites prévues. Elle ne doit pas être confondue avec le remboursement de vos propres meubles.
Pour choisir une protection cohérente, comparez chaque famille de risques avec votre situation réelle.
| Garantie | Protection recherchée | Vérification nécessaire |
|---|---|---|
| Incendie | Dommages au logement et aux biens assurés | Événements couverts et montant garanti |
| Dégâts des eaux | Biens et éléments endommagés par un événement garanti | Origines de l’eau couvertes et exclusions |
| Vol et tentative de vol | Objets disparus et dégradations couvertes | Circonstances exigées et plafonds |
| Responsabilité civile | Dommages causés à des tiers | Personnes assurées et situations couvertes |
| Bris de glace | Éléments vitrés désignés au contrat | Surfaces concernées et exclusions |
| Catastrophes naturelles | Dommages relevant du régime applicable | Reconnaissance de l’événement et procédures |
| Dommages électriques | Certains dommages aux appareils ou installations | Présence de la garantie et exclusions |
| Objets de valeur | Protection adaptée aux biens précieux | Déclaration, justificatifs et limites |
Des options peuvent compléter ce socle : protection renforcée des objets précieux, dommages électriques, dommages accidentels toutes causes selon la définition contractuelle ou extension à certains équipements. Les garanties liées aux loyers impayés répondent, quant à elles, à des besoins propres aux propriétaires bailleurs et relèvent d’une protection distincte, qui n’est pas nécessairement incluse dans une multirisque habitation.
En France, les contrats d’assurance de dommages aux biens entrant dans le champ du régime légal doivent inclure la garantie contre les effets des catastrophes naturelles. Son activation pour un événement déterminé suppose notamment la reconnaissance de l’état de catastrophe naturelle par un arrêté publié au Journal officiel.
La déclaration d’un sinistre relevant de ce régime s’effectue dans le délai légal applicable, généralement au plus tard 30 jours après la publication de l’arrêté pour les dommages concernés. Les délais de proposition d’indemnisation et de paiement sont encadrés par des règles spécifiques ; ils dépendent notamment de la réception de l’état estimatif des pertes et, lorsqu’elle intervient, de la publication de l’arrêté. Les particularités de chaque situation doivent être examinées.
Ces règles concernent la France et ne s’appliquent pas automatiquement aux autres pays francophones, où les systèmes de reconnaissance des catastrophes, les obligations des assureurs et les mécanismes d’indemnisation peuvent différer.
En France, la loi Hamon permet également, pour les contrats d’assurance habitation concernés, une résiliation sans pénalité après la première année de souscription, dans les conditions légales. Cette faculté peut être utilisée pour comparer plusieurs formules, revoir le capital mobilier et adapter les garanties à la valeur réelle des biens.
Avant tout changement, comparez les montants garantis, les franchises, les exclusions, les conditions de vétusté et les délais applicables. Le prix de la cotisation ne suffit pas à déterminer la qualité de la protection.
Commencez par rapprocher votre inventaire des conditions particulières de votre assurance actuelle. Identifiez les biens insuffisamment couverts, demandez les ajustements nécessaires par écrit et conservez la confirmation contractuelle : c’est cette préparation qui permettra de défendre une demande d’indemnisation à la hauteur de la valeur réellement justifiable de vos biens, dans les limites des garanties souscrites.
Un inventaire mobilier doit-il être réalisé par un professionnel pour être valable ?
Non, un inventaire personnel peut servir de base documentaire pour justifier vos biens. Sa qualité dépend de la précision des descriptions et des preuves associées. Pour certains objets précieux, atypiques ou de grande valeur, une expertise professionnelle peut cependant être demandée par l’assureur ou renforcer utilement le dossier.
Les photographies de mes meubles suffisent-elles pour obtenir une indemnisation ?
Les photographies peuvent contribuer à établir l’existence, l’apparence et parfois l’état des biens. Elles ne suffisent pas toujours à prouver leur valeur, leur authenticité ou leur propriété. Associez-les, lorsque cela est possible, aux factures, références de modèle, certificats et estimations. Leur force probante sera appréciée selon les circonstances et les exigences contractuelles.
Faut-il déclarer chaque achat de mobilier à son assurance habitation ?
Il n’est pas nécessairement demandé de signaler chaque achat courant. En revanche, un achat important peut justifier une révision du capital mobilier, tandis que certains objets précieux doivent être déclarés conformément aux dispositions du contrat. Vérifiez les obligations de déclaration et les seuils spécifiques auprès de votre assureur.
Peut-on assurer des meubles reçus en héritage sans facture d’achat ?
Oui, des biens hérités peuvent entrer dans le périmètre de l’assurance habitation selon leurs caractéristiques et les garanties souscrites. Des documents de succession, photographies, inventaires notariés, certificats ou expertises peuvent aider à établir leur propriété et leur valeur. Les objets précieux peuvent nécessiter une déclaration particulière.
Que faire si l’assureur refuse la valeur indiquée dans mon inventaire ?
Demandez une justification écrite de l’évaluation et des règles contractuelles appliquées. Rassemblez les pièces complémentaires permettant d’étayer votre estimation et formulez une contestation argumentée. Selon les conditions du contrat et la nature du désaccord, une expertise contradictoire ou une procédure de médiation peut être envisagée. Un inventaire personnel constitue un élément de preuve, mais sa valeur déclarée ne s’impose pas automatiquement à l’assureur.