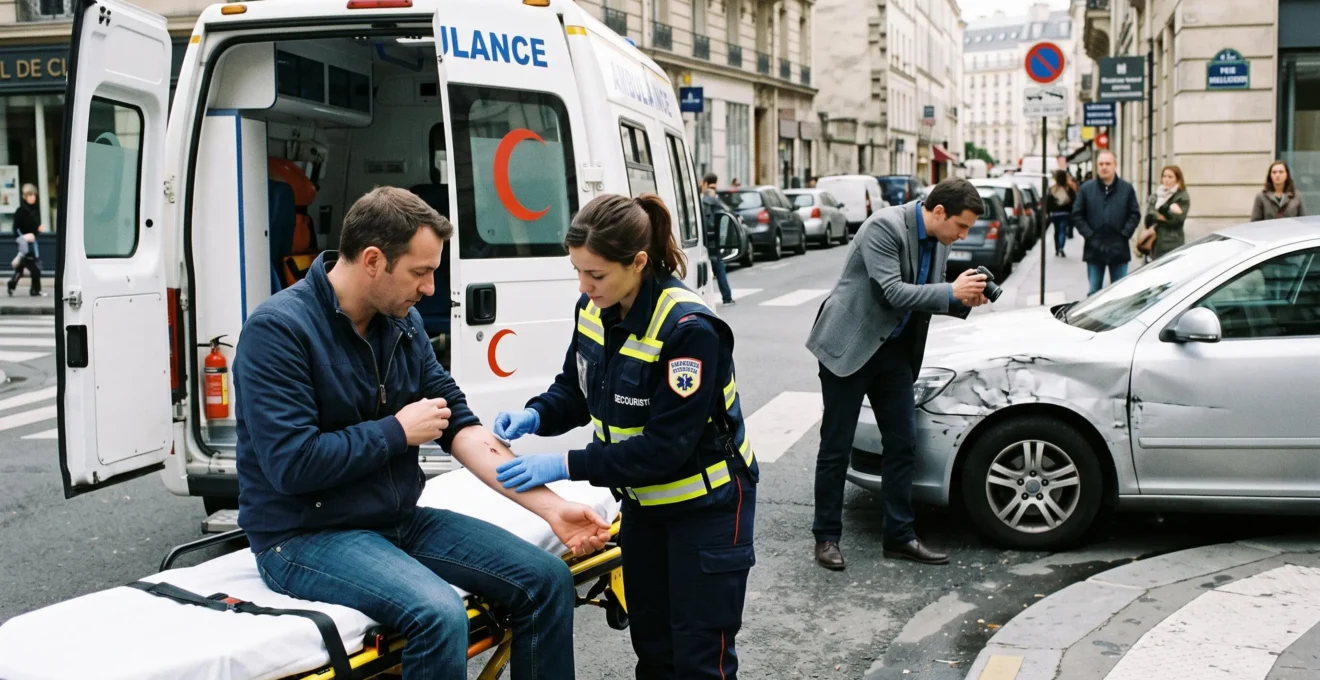
Après un accident de la route, une même collision peut entraîner deux indemnisations très différentes. Les dommages matériels concernent notamment les réparations du véhicule, son remplacement éventuel ou les biens détériorés. Les dommages corporels englobent les blessures, les pertes de revenus, les souffrances et les conséquences parfois durables sur la vie quotidienne.
Les blessures et les dégâts matériels ne sont pas nécessairement indemnisés par le même assureur, selon les mêmes garanties ou dans les mêmes délais. Tout dépend notamment du rôle de la victime, des responsabilités établies, de la nature des préjudices et du droit applicable.
En France, les victimes de dommages corporels bénéficient d’une protection particulière dans le cadre de la loi du 5 juillet 1985. Cette protection ne signifie cependant pas que toutes les blessures sont automatiquement indemnisées ni que les dommages matériels doivent attendre leur règlement.
Pour obtenir une indemnisation adaptée, il faut donc comprendre qui intervient, comment chaque préjudice est évalué et à quel moment une proposition peut être acceptée sans compromettre ses droits.
L’essentiel sur l’indemnisation après un accident
- Deux préjudices, deux évaluations : les dégâts matériels reposent principalement sur la valeur des biens et les coûts de réparation ; les dommages corporels nécessitent une appréciation médicale, économique et personnelle.
- Le responsable ne paie pas toujours directement : son assureur, votre propre assurance ou un fonds de garantie peuvent intervenir selon votre situation et les garanties applicables.
- Une indemnisation corporelle peut évoluer : une provision peut répondre aux besoins immédiats, tandis que l’évaluation définitive tient compte de la consolidation médicale et des séquelles.
- Pourquoi les dommages corporels sont-ils généralement mieux protégés que les dommages matériels ?
- Accident responsable ou non : qui paie vos dommages corporels et matériels ?
- Comment sont calculés vos préjudices corporels après un accident de la route ?
- Comment vérifier si votre plafond de responsabilité civile est suffisant ?
- L’acceptation trop rapide qui pourrait vous faire perdre 5 000 € d’indemnisation corporelle
- Combien de temps avez-vous pour contester une offre d’indemnisation corporelle ?
- Comment activer votre protection juridique avant d’engager un avocat ?
- Comment défendre vos droits sans payer 5 000 € d’honoraires d’avocat ?
Pourquoi les dommages corporels sont-ils généralement mieux protégés que les dommages matériels ?
Les dommages corporels bénéficient généralement d’une protection juridique renforcée parce qu’ils touchent directement à l’intégrité physique et aux conditions de vie des victimes. En France, la loi du 5 juillet 1985 facilite notamment l’indemnisation de certaines victimes d’accidents de circulation. Elle n’impose toutefois pas de payer systématiquement les blessures avant les dégâts matériels.
La différence tient d’abord à la nature des conséquences. Une automobile endommagée peut faire l’objet d’une expertise permettant de déterminer si sa réparation est économiquement justifiée. Une blessure, en revanche, peut entraîner une rééducation prolongée, une incapacité professionnelle ou des besoins d’assistance qui ne sont pas immédiatement connus.
Ainsi, un véhicule peut être réparé plusieurs semaines avant que l’état médical de son conducteur soit stabilisé. Les deux dossiers suivent des logiques d’évaluation différentes, sans nécessairement respecter un ordre chronologique obligatoire.
La protection des victimes dépend également de leur statut. En droit français, les passagers et les piétons disposent de règles d’indemnisation corporelle particulièrement protectrices. Les conducteurs peuvent, en revanche, voir leurs droits réduits ou exclus en raison d’une faute ayant contribué à leur dommage.
Cette distinction est expliquée dans la fiche de Service Public sur l’indemnisation des dommages corporels, qui présente les droits des différentes catégories de victimes et les étapes de leur indemnisation.
Les dommages matériels obéissent à des règles distinctes : la responsabilité de la victime peut notamment limiter la réparation de ses biens, y compris lorsque ses blessures sont mieux protégées.
Il faut enfin éviter de généraliser le régime français à tous les pays francophones. La Belgique dispose de mécanismes spécifiques de protection de certaines victimes, notamment les usagers faibles. La Suisse applique ses propres règles de responsabilité et d’assurance, tandis que le Québec distingue notamment son régime public d’indemnisation corporelle des mécanismes applicables aux dommages matériels.
La solution dépend donc du pays, du statut de la victime et du cadre juridique applicable à l’accident.
Cette distinction juridique constitue le point de départ. Reste à identifier concrètement l’organisme qui prendra en charge chaque préjudice lorsque les responsabilités sont établies, partagées ou contestées.
Accident responsable ou non : qui paie vos dommages corporels et matériels ?
Après un accident, l’indemnisation dépend de votre responsabilité, de votre qualité de conducteur ou de victime non conductrice et des garanties mobilisables. L’assurance responsabilité civile du conducteur responsable couvre les dommages causés aux tiers. Ses propres blessures et les dégâts de son véhicule nécessitent généralement des garanties distinctes lorsque sa responsabilité empêche une indemnisation par autrui.
Pour comprendre la répartition, il faut examiner séparément les dommages corporels et matériels, même lorsqu’ils proviennent du même accident.
| Situation | Dommages corporels | Dommages matériels |
|---|---|---|
| Conducteur entièrement responsable | Sa garantie du conducteur, si elle est souscrite et si les conditions sont remplies. | Ses garanties dommages au véhicule, si elles sont prévues au contrat. |
| Conducteur non responsable | L’assureur du responsable, selon les conditions légales d’indemnisation. | L’assureur du responsable ou son propre assureur dans certains mécanismes de règlement direct. |
| Passager blessé | Le dispositif d’assurance de responsabilité civile applicable à l’accident, sous réserve des exceptions légales. | L’indemnisation de ses biens dépend des responsabilités et des justificatifs. |
| Piéton victime | L’assurance du véhicule impliqué selon les règles protectrices applicables. | Les dommages à ses biens sont appréciés selon les règles de responsabilité correspondantes. |
Un conducteur responsable assuré uniquement au tiers illustre cette différence. Sa responsabilité civile peut prendre en charge les blessures du passager et les dégâts causés à un autre véhicule, sans financer automatiquement ses propres soins ni la réparation de sa voiture.
Une garantie du conducteur peut améliorer sa protection personnelle. Une garantie dommages tous accidents peut couvrir certains dégâts de son véhicule. Ces couvertures restent néanmoins soumises à leurs conditions contractuelles, exclusions, franchises et éventuels plafonds.
Autre distinction importante : l’assureur qui verse l’indemnité n’est pas nécessairement celui qui supporte définitivement son coût. Dans certains règlements conventionnels de sinistres matériels en France, votre propre assureur peut vous indemniser puis exercer les recours prévus contre l’assureur du responsable.
Lorsque le responsable est inconnu ou non assuré, le Fonds de garantie des assurances obligatoires de dommages (FGAO) peut intervenir subsidiairement. Les blessures et les dégâts matériels ne sont toutefois pas traités de façon identique.
Par exemple, lorsqu’un véhicule responsable reste inconnu, l’indemnisation des dommages matériels par le FGAO dépend notamment de l’existence d’un préjudice corporel grave, selon les critères applicables. La fiche officielle sur l’indemnisation par le Fonds de garantie des victimes détaille les conditions d’intervention et les délais de saisine.
Une fois le bon interlocuteur identifié, l’enjeu principal devient l’évaluation du montant dû, notamment lorsque les conséquences médicales et professionnelles dépassent les premiers frais engagés.
Comment sont calculés vos préjudices corporels après un accident de la route ?
Les préjudices corporels sont évalués en examinant séparément les conséquences médicales, économiques et personnelles de l’accident. Le calcul tient compte des dépenses de santé, des revenus perdus, de l’assistance nécessaire, des souffrances et des éventuelles séquelles. L’indemnisation définitive repose notamment sur une expertise médicale et sur les règles de réparation applicables à la victime.
En France, l’évaluation utilise couramment une classification des préjudices inspirée de la nomenclature Dintilhac. Celle-ci permet d’identifier les postes patrimoniaux, correspondant notamment aux pertes financières, et les postes extrapatrimoniaux, liés aux atteintes à la personne.
| Poste | Conséquences prises en compte | Justificatifs utiles |
|---|---|---|
| Dépenses de santé | Soins, rééducation, frais médicaux et reste à charge. | Factures, décomptes, prescriptions. |
| Pertes de gains professionnels | Revenus perdus pendant l’arrêt de travail ou durablement. | Bulletins de salaire, attestations, justificatifs professionnels. |
| Assistance humaine | Aide nécessaire pour accomplir certains gestes quotidiens. | Évaluation des besoins, attestations, justificatifs d’assistance. |
| Souffrances endurées | Douleurs physiques et psychiques liées à l’accident et à ses suites. | Rapport d’expertise, suivi médical. |
| Déficit fonctionnel | Atteintes temporaires ou permanentes à la qualité de vie et aux fonctions corporelles. | Constatations médicales, expertise. |
| Besoins futurs | Soins, équipements, assistance ou adaptations nécessaires ultérieurement. | Préconisations médicales, évaluations et devis. |
L’indemnisation corporelle ne se limite donc pas au remboursement des frais médicaux. Une victime peut avoir été intégralement remboursée de ses consultations tout en conservant une perte de salaire, une limitation fonctionnelle ou des difficultés importantes dans sa vie quotidienne.
La consolidation médicale constitue une étape déterminante : elle correspond à la stabilisation de l’état de santé, et non nécessairement à une guérison complète. Avant cette étape, certaines conséquences restent incertaines. Une provision peut répondre aux besoins immédiats sans constituer le règlement définitif des préjudices.
Pour vérifier l’exhaustivité du rapport d’expertise, rapprochez chaque limitation médicale de ses conséquences concrètes. Une difficulté à lever le bras peut affecter le travail, les tâches ménagères ou certains loisirs. Une limitation de la marche peut modifier les déplacements et créer un besoin d’aide.
Le calcul financier doit aussi distinguer trois montants : le préjudice global évalué, les prestations éventuellement prises en charge par les organismes sociaux et l’indemnité restant effectivement due à la victime. Les recours des tiers payeurs obéissent à des règles spécifiques et ne doivent pas conduire à indemniser deux fois un même poste.
Une évaluation complète exige de rapprocher expertise, justificatifs et conséquences personnelles. Elle doit également être examinée à la lumière des limites propres aux garanties mobilisées.
Comment vérifier si votre plafond de responsabilité civile est suffisant ?
Pour vérifier votre couverture, distinguez la responsabilité civile obligatoire, qui protège les tiers, des garanties facultatives couvrant vos propres blessures et votre véhicule. En France, les dommages corporels relevant de l’assurance automobile obligatoire sont garantis sans limitation de somme. Les dommages aux biens sont soumis à un montant minimal réglementaire, tandis que vos garanties personnelles peuvent prévoir des plafonds différents.
Cette distinction figure dans l’article R211-7 du Code des assurances. Le texte prévoit une couverture sans limitation de somme pour les dommages corporels concernés et renvoie à un arrêté pour déterminer le minimum applicable aux dommages aux biens.
Il ne faut donc pas confondre ce minimum réglementaire avec le plafond effectivement inscrit dans votre contrat, ni avec le plafond d’une garantie facultative.
Imaginez un accident impliquant plusieurs voitures, un équipement routier endommagé et plusieurs personnes blessées. L’évaluation des risques suppose de vérifier séparément les garanties de responsabilité civile, les éventuels dommages au véhicule assuré et la protection personnelle du conducteur.
| Garantie | Question essentielle | Point de vigilance |
|---|---|---|
| Responsabilité civile corporelle | Quels dommages causés aux tiers sont couverts ? | Champ de la responsabilité et conditions d’application. |
| Responsabilité civile matérielle | Quel montant est garanti par sinistre ? | Plafond contractuel et montant minimal applicable. |
| Garantie du conducteur | Quelle protection pour mes propres blessures ? | Plafond, seuil d’intervention, exclusions et postes indemnisés. |
| Garantie dommages au véhicule | Mes réparations sont-elles couvertes ? | Franchise, exclusions, valeur retenue et conditions de prise en charge. |
Une responsabilité civile conforme aux obligations françaises ne signifie donc pas que le conducteur responsable bénéficie d’une protection corporelle suffisante. Sa garantie du conducteur doit être étudiée indépendamment.
Les usages particuliers du véhicule méritent également une vérification : déplacements professionnels, transport de personnes, conducteur soumis à une obligation de déclaration, circulation internationale ou autre utilisation spécifique.
Le montant affiché sur une attestation ne suffit jamais à établir que toutes les situations sont couvertes. Il faut consulter les conditions générales, les conditions particulières et le territoire de validité des garanties.
Cette lecture permet de mieux mesurer votre exposition financière, mais elle ne garantit pas que la première offre d’indemnisation reflétera l’ensemble de vos pertes.
L’acceptation trop rapide qui pourrait vous faire perdre 5 000 € d’indemnisation corporelle
Accepter une offre corporelle sans vérifier les préjudices retenus peut conduire à une indemnisation insuffisante. Une perte de revenus sous-évaluée, un besoin d’aide omis ou des séquelles mal appréciées peuvent créer un écart important. Les 5 000 € évoqués ici constituent une hypothèse pédagogique, et non une perte moyenne constatée ou un supplément garanti.
Exemple hypothétique : une différence de 5 000 €
Une victime reçoit une première proposition de 12 000 €. Après rapprochement de l’expertise et de ses justificatifs, elle estime que certains postes devraient être réévalués.
Dans cet exemple fictif, les postes insuffisamment retenus représentent 2 000 € de pertes de revenus, 1 500 € de besoin d’assistance et 1 500 € de conséquences fonctionnelles. L’évaluation révisée atteindrait alors 17 000 €, soit une différence de 5 000 €.
Ces sommes sont uniquement illustratives. Dans une situation réelle, chaque montant doit être médicalement et juridiquement justifié, sans double indemnisation. Une contestation ne garantit pas l’obtention de la différence revendiquée.
La principale précaution consiste à identifier la nature exacte de l’offre reçue. Une provision, une offre partielle et une transaction définitive n’ont pas la même portée.
Une provision correspond à une avance destinée à faire face à certains besoins avant le règlement définitif. Elle n’épuise pas nécessairement les droits de la victime. Une offre partielle peut ne concerner que certains préjudices, tandis qu’une transaction peut régler définitivement les postes qu’elle vise.
Avant toute signature, vérifiez donc les expressions utilisées dans le document, les postes couverts et l’étendue de la renonciation éventuellement prévue.
Une attention particulière s’impose si votre état de santé n’est pas consolidé. Des difficultés professionnelles ou fonctionnelles peuvent encore évoluer. Accepter définitivement une évaluation insuffisamment documentée peut compliquer les démarches ultérieures.
Une aggravation médicalement établie après indemnisation peut néanmoins ouvrir une nouvelle demande dans les conditions du régime applicable. Cela ne constitue pas un droit général à renégocier une transaction simplement parce que le montant paraît décevant.
Les 5 vérifications avant de signer une offre corporelle
- Identifier la nature de l’offre : obtenir un exemplaire daté du document précisant s’il s’agit d’une provision, d’une offre partielle ou d’une transaction.
- Comparer l’état médical et l’expertise : établir une liste écrite des séquelles et limitations figurant dans le rapport, ainsi que de celles qui paraissent absentes.
- Contrôler les pertes financières : réunir les justificatifs de revenus et dépenses dans un tableau rapproché des montants proposés.
- Vérifier tous les postes : produire une grille indiquant, pour chaque préjudice identifié, le montant offert, les justificatifs et les éventuels désaccords.
- Faire préciser les conséquences de la signature : conserver une confirmation écrite de la portée de l’accord et des possibilités de contestation applicables.
Lorsque l’offre semble insuffisante, le temps disponible pour demander sa révision doit être examiné avec autant de rigueur que son montant.
Combien de temps avez-vous pour contester une offre d’indemnisation corporelle ?
En France, une victime peut contester une offre corporelle insuffisante, mais les délais dépendent de la démarche concernée. Le délai de rétractation de 15 jours calendaires après l’acceptation d’une transaction relevant du régime français des accidents de circulation ne doit pas être confondu avec le délai de prescription de l’action en indemnisation, qui peut être de 10 ans à compter de la consolidation.
Il faut distinguer plusieurs événements : la réception d’une proposition, son refus, la signature d’un accord, la consolidation médicale et l’introduction éventuelle d’une procédure judiciaire.
Ces événements n’entraînent pas les mêmes conséquences. Recevoir une offre n’oblige pas à l’accepter immédiatement. En revanche, une transaction signée peut produire des effets juridiques importants, sous réserve notamment de la faculté légale de rétractation applicable.
La chronologie française de l’indemnisation corporelle permet de comprendre cette distinction.
| Étape | Délai de référence | Portée |
|---|---|---|
| Convocation à l’expertise | Au moins 15 jours calendaires avant l’examen. | Information préalable de la victime. |
| Transmission du rapport médical | 20 jours calendaires après l’examen. | Communication du rapport par l’assureur. |
| Présentation de l’offre | Délais de 3 mois à compter de la demande et de 8 mois après l’accident, selon les conditions légales. | Obligations imposées à l’assureur ; une offre provisionnelle peut être nécessaire. |
| Rétractation après transaction | 15 jours calendaires. | Faculté applicable à la transaction relevant du dispositif concerné. |
| Paiement après acceptation | 45 jours calendaires. | Délai de versement prévu dans le dispositif applicable. |
| Action en indemnisation corporelle | 10 ans à compter de la consolidation. | Délai de principe pour l’action relevant du régime français présenté. |
Les délais d’offre dépendent notamment de l’état du dossier, de l’établissement des responsabilités et de la possibilité d’évaluer définitivement les blessures. Le délai le plus favorable à la victime s’applique dans les situations prévues.
Pour contester un montant, adressez à l’assureur une demande structurée. Identifiez chaque poste discuté, le montant initialement proposé, votre demande de réévaluation et les pièces qui la motivent.
Par exemple, une perte professionnelle insuffisamment prise en compte peut être documentée par des justificatifs de revenus et d’arrêt de travail. Un désaccord sur les séquelles exige plutôt une analyse du rapport médical.
Attention : une simple réclamation écrite ne suspend pas automatiquement tous les délais de prescription. Les règles peuvent aussi différer entre une action contre un responsable, un litige contractuel avec votre assureur et une demande adressée au FGAO.
En Belgique, en Suisse et au Québec, les échéances doivent être déterminées à partir du régime applicable, sans transposition automatique des délais français.
Lorsque le désaccord persiste, l’assistance d’un professionnel peut devenir utile. Encore faut-il vérifier si une garantie contractuelle peut financer tout ou partie de cet accompagnement.
Comment activer votre protection juridique avant d’engager un avocat ?
Pour activer votre protection juridique, commencez par identifier le contrat couvrant réellement votre litige d’indemnisation. Déclarez ensuite le différend à l’assureur concerné et demandez une confirmation écrite des prestations, plafonds et exclusions applicables. Cette démarche doit idéalement précéder l’engagement de frais d’expertise privée ou d’avocat, sauf situation urgente justifiant une intervention immédiate.
La protection juridique peut être souscrite dans un contrat autonome ou intégrée à une assurance automobile, habitation ou à une autre formule contractuelle. Sa présence ne signifie pas nécessairement que tous les litiges d’indemnisation sont couverts.
Il faut notamment rechercher la garantie applicable aux désaccords portant sur les dommages corporels, les dégâts matériels ou les relations avec un assureur.
Une fois le contrat identifié, examinez les domaines couverts, les éventuels délais de carence, les modalités de déclaration, les plafonds globaux et les limites particulières concernant les honoraires ou les expertises.
La protection juridique peut fournir des informations, accompagner une négociation amiable et participer à certaines dépenses de procédure. La prise en charge dépend cependant des stipulations contractuelles.
En France, le libre choix de l’avocat constitue une garantie importante lorsque son intervention est nécessaire dans les conditions prévues par les textes, notamment en cas de conflit d’intérêts.
Un conflit peut survenir lorsque l’organisme assurant la protection juridique se trouve également impliqué, directement ou indirectement, dans le différend d’indemnisation. Dans ce cas, les droits de l’assuré et les mécanismes de résolution du désaccord doivent être examinés.
La fiche de Service Public sur la garantie protection juridique précise notamment les prestations envisageables, les limites contractuelles et la liberté de choisir son avocat.
Cette liberté ne signifie pas que l’assureur doit rembourser la totalité des honoraires demandés. Un plafond peut laisser une partie des frais à votre charge.
Avant de mandater un professionnel, adressez donc une demande écrite précisant les circonstances de l’accident, les préjudices contestés, la nature du désaccord et le type d’intervention recherché.
Demandez également une réponse sur les frais de médecin-conseil, d’expertise et d’avocat, les éventuelles formalités d’accord préalable ainsi que les sommes restant à votre charge.
Certains actes urgents accomplis avant la déclaration du litige peuvent être pris en charge dans les conditions prévues par le droit français, notamment lorsque leur urgence est justifiée. Il ne faut toutefois pas considérer cette possibilité comme une dispense générale de déclaration préalable.
Cette vérification financière aide ensuite à choisir une stratégie proportionnée : une simple réclamation peut suffire pour un désaccord limité, tandis qu’un préjudice corporel complexe peut nécessiter un accompagnement spécialisé.
À retenir avant d’engager une contestation coûteuse
- La complexité médicale, et pas seulement le montant proposé, doit guider le choix d’un accompagnement spécialisé.
- Les frais restant réellement à votre charge doivent être calculés après examen des garanties disponibles.
- La défense de vos droits peut être progressive : une procédure judiciaire complète n’est pas nécessairement la première démarche.
Comment défendre vos droits sans payer 5 000 € d’honoraires d’avocat ?
Défendre vos droits sans supporter 5 000 € d’honoraires d’avocat peut être possible en privilégiant une stratégie graduée et en mobilisant les dispositifs d’aide disponibles. Commencez par une réclamation argumentée, vérifiez votre protection juridique et recherchez une consultation adaptée. Une expertise médicale indépendante ou l’intervention ponctuelle d’un avocat peut parfois répondre au désaccord sans nécessiter une représentation complète.
La première étape consiste à qualifier le litige. Un désaccord portant sur le montant d’une réparation automobile ne réclame généralement pas le même accompagnement qu’une contestation de séquelles permanentes ou d’une perte durable de capacité professionnelle.
Pour un différend matériel, le dossier repose notamment sur les circonstances de l’accident, les constats, les évaluations techniques et les conditions d’assurance. Une contestation écrite précisément motivée peut constituer un premier recours pertinent.
Pour un préjudice corporel, le travail peut être plus complexe. Il faut examiner les conclusions médicales, les postes indemnisés et les conséquences personnelles de l’accident. Selon le point contesté, un médecin-conseil indépendant peut apporter une analyse utile à discuter avec l’assureur ou un avocat.
Différentes solutions peuvent être envisagées : consultation juridique gratuite, association d’aide aux victimes, accompagnement par un médecin-conseil, intervention ponctuelle d’un avocat spécialisé ou représentation juridique complète.
Leur intérêt dépend des difficultés du dossier. Un accompagnement limité peut être suffisant pour vérifier une transaction, tandis qu’un désaccord médical majeur peut nécessiter plusieurs interventions coordonnées.
Les 5 000 € d’honoraires mentionnés dans le titre ne correspondent pas à un tarif moyen établi. Il s’agit d’une hypothèse de budget permettant d’illustrer une décision financière.
Exemple hypothétique : mesurer le coût d’une contestation
Une victime envisage une procédure pour obtenir une indemnisation supplémentaire qu’elle estime justifiée à hauteur de 8 000 €. Elle reçoit une estimation globale de 5 000 € pour les honoraires et les dépenses liées à sa défense.
Si sa protection juridique prenait hypothétiquement en charge 3 000 € de ces frais, le coût restant serait de 2 000 €. Le gain financier potentiel avant autres conséquences serait alors de 6 000 €, uniquement si la demande supplémentaire de 8 000 € était intégralement accueillie.
Ce scénario fictif ne préjuge ni des frais réels, ni du résultat judiciaire, ni des dépenses complémentaires éventuelles. Une issue défavorable pourrait réduire ou supprimer le bénéfice attendu.
Le calcul doit donc intégrer les honoraires prévisionnels, les frais médicaux et judiciaires, les montants éventuellement pris en charge et les sommes raisonnablement contestables. Il doit aussi considérer l’incertitude du résultat et le temps nécessaire.
Une assistance renforcée devient particulièrement pertinente lorsque la responsabilité est sérieusement discutée, que des séquelles permanentes existent, que les revenus futurs sont affectés ou que l’expertise médicale comporte des désaccords majeurs.
À l’inverse, une démarche moins coûteuse peut être proportionnée pour un différend limité et correctement documenté. Les économies d’honoraires ne doivent toutefois pas conduire à renoncer à une assistance nécessaire pour défendre des droits importants.
Pour avancer concrètement, rassemblez vos contrats, rapports médicaux, justificatifs et propositions d’indemnisation dans un dossier unique. Identifiez ensuite les postes réellement contestés, vérifiez les délais applicables et demandez une première évaluation des frais de recours avant toute décision définitive.
Peut-on recevoir l’indemnisation de sa voiture avant celle de ses blessures ?
Oui. Les dégâts matériels peuvent être évalués et indemnisés alors que l’état de santé de la victime n’est pas encore consolidé. Les réparations automobiles et l’évaluation des conséquences corporelles suivent des procédures distinctes. Le paiement des dommages matériels n’implique pas, à lui seul, que le dossier corporel soit définitivement réglé.
L’assurance maladie rembourse-t-elle tous les préjudices corporels ?
Non. L’assurance maladie intervient dans la prise en charge des dépenses de santé selon ses règles propres. L’indemnisation corporelle peut également concerner les pertes de revenus, l’assistance humaine, les souffrances et les séquelles. Les prestations déjà versées sont prises en compte selon les règles applicables aux organismes sociaux et aux différents postes de préjudice.
Une formule tous risques garantit-elle automatiquement mes blessures ?
Non. L’appellation « tous risques » ne garantit pas à elle seule une indemnisation corporelle complète du conducteur responsable. Il faut vérifier la présence d’une garantie du conducteur, les postes indemnisables, les éventuels seuils d’intervention, les plafonds et les exclusions contractuelles.
Peut-on demander une indemnisation supplémentaire si les séquelles s’aggravent ?
Une aggravation médicalement établie peut justifier une demande complémentaire selon le régime juridique applicable. Elle doit être distinguée des conséquences déjà indemnisées. Une simple insatisfaction concernant le montant d’un accord définitif ne suffit pas à ouvrir automatiquement un droit à renégociation.
Les mêmes règles s’appliquent-elles en France, en Belgique, en Suisse et au Québec ?
Non. Ces territoires possèdent des systèmes distincts de responsabilité, d’assurance et d’indemnisation. Pour identifier les garanties, les organismes compétents et les délais, il faut notamment déterminer le lieu de l’accident, la résidence des personnes concernées, le statut de la victime et le droit applicable. Les délais et règles français présentés dans cet article ne doivent pas être transposés automatiquement aux autres pays francophones.