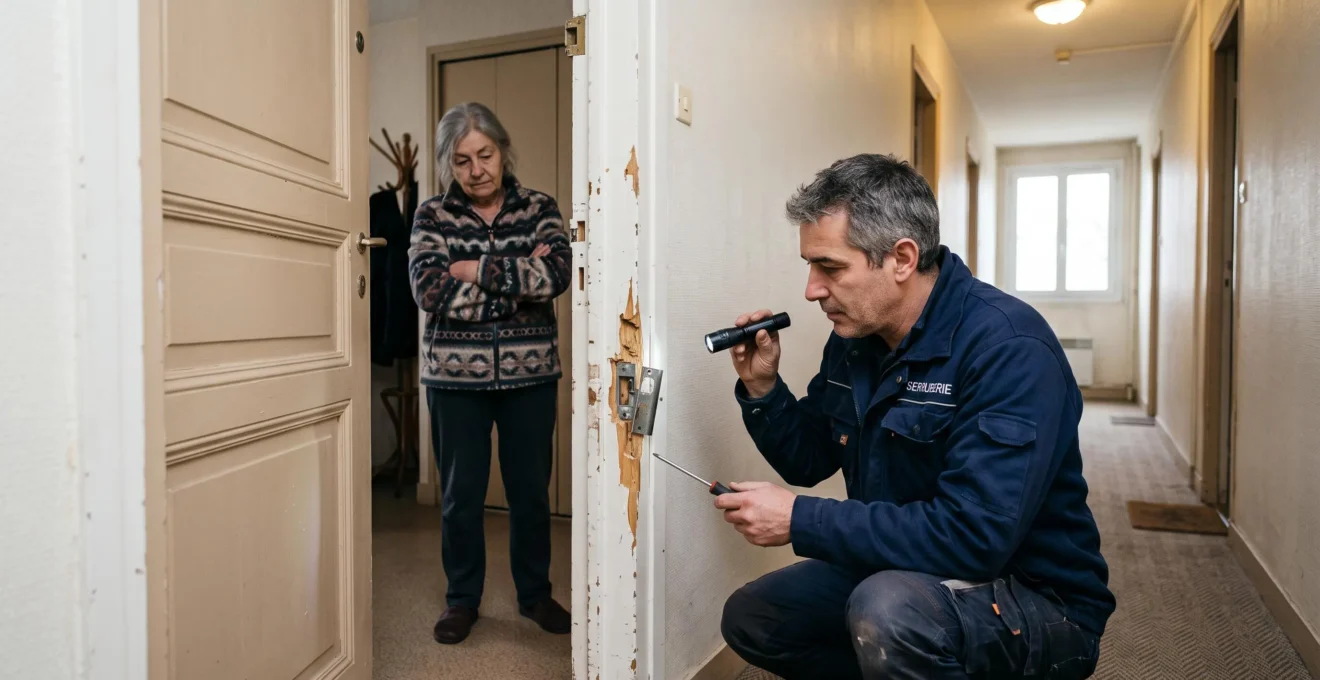
Votre porte d’entrée présente des marques de forcement, votre serrure ne fonctionne plus correctement, mais aucun objet n’a disparu ? Une tentative d’effraction peut être indemnisée même lorsque le cambriolage a échoué. L’assurance habitation peut prendre en charge les détériorations matérielles causées par les auteurs, indépendamment de tout vol de biens.
Cette indemnisation n’est toutefois pas automatique. Elle dépend des garanties souscrites, des circonstances de l’incident et des conditions prévues dans votre contrat. Une porte fracturée sans intrusion, un cylindre forcé ou un vitrage brisé ne sont pas nécessairement évalués de la même manière par l’assureur.
Pour défendre votre demande, il est essentiel de conserver les traces d’effraction, de déclarer rapidement le sinistre et de distinguer les réparations indispensables des améliorations de sécurité. Les règles juridiques présentées ici concernent principalement la France ; les autres pays francophones disposent de leurs propres dispositions.
L’essentiel pour obtenir une indemnisation après une tentative d’effraction
- Aucun vol n’est indispensable : une garantie adaptée peut couvrir les dommages causés à la porte, aux serrures ou aux fenêtres.
- Les preuves sont déterminantes : photographies, constat du serrurier, devis et dépôt de plainte permettent de documenter les circonstances et les réparations.
- Le contrat fixe les limites : moyens de protection exigés, franchise, plafonds et conditions de déclaration influencent la prise en charge.
- Pourquoi votre assurance peut couvrir une tentative de vol même sans disparition d’objets ?
- Comment déclarer une tentative de vol pour faire prendre en charge les dégâts de porte et serrure ?
- Quelles traces d’effraction sont reconnues par les assureurs pour indemniser la tentative ?
- L’erreur de sécurisation qui peut transformer votre tentative de vol en exclusion de garantie
- Quel délai pour déposer plainte après une tentative de vol et activer votre assurance ?
- L’absence de factures peut-elle réduire votre indemnisation de 60 % après un cambriolage ?
- Pourquoi la MRH est-elle obligatoire pour les locataires mais facultative pour les propriétaires ?
- Comment inventorier vos biens pour être indemnisé à leur vraie valeur ?
Pourquoi votre assurance peut couvrir une tentative de vol même sans disparition d’objets ?
Votre assurance habitation peut indemniser une tentative de vol parce que les dégâts causés au logement constituent un préjudice distinct de la disparition d’objets. Une porte fracturée, une serrure forcée ou une fenêtre brisée peuvent être couvertes lorsque votre contrat garantit les tentatives d’effraction et les détériorations immobilières correspondantes, même sans intrusion réussie.
La distinction est essentielle : l’assurance ne rembourse pas uniquement les biens dérobés. Elle peut également financer la réparation des accès détériorés lors d’une tentative de cambriolage. Selon la garantie vol des contrats multirisques habitation présentée par France Assureurs, cette protection concerne généralement les détériorations immobilières consécutives à un vol ou à une tentative de vol.
Pour connaître précisément votre couverture, examinez trois éléments dans les conditions générales et particulières :
- L’événement garanti : le contrat vise-t-il expressément la tentative de vol, l’effraction ou certains actes de vandalisme ?
- Les dommages couverts : les détériorations des portes, serrures, fenêtres et autres accès sont-elles prises en charge ?
- Les circonstances exigées : une intrusion effective est-elle nécessaire ou la tentative de forcement suffit-elle ?
Une garantie intitulée « vol » ne permet donc pas, à elle seule, de conclure que toutes les tentatives sont indemnisables.
Les dépenses prises en charge peuvent également être réparties entre plusieurs postes. La réparation du bâti relève potentiellement des détériorations immobilières, tandis que le remplacement d’une serrure, une fermeture provisoire ou le gardiennage peuvent dépendre de garanties complémentaires et de plafonds spécifiques.
Trois situations permettent de comprendre ces différences :
- Porte fracturée sans intrusion : les dommages peuvent relever de la garantie tentative de vol si celle-ci couvre le forcement des accès.
- Serrure manipulée sans dégradation visible : un diagnostic technique peut être nécessaire pour établir un dommage compatible avec une tentative.
- Vitre brisée sans objet disparu : la prise en charge dépend notamment de l’origine des dégâts et des garanties applicables, éventuellement distinctes de la garantie vol.
Cette vérification préalable permet de déclarer un sinistre matériel correctement qualifié, plutôt que de présenter l’absence d’objets volés comme un obstacle à toute indemnisation.
Comment déclarer une tentative de vol pour faire prendre en charge les dégâts de porte et serrure ?
Pour déclarer une tentative de vol sans disparition d’objets, photographiez les dommages, sécurisez le logement si nécessaire et contactez rapidement votre assureur. Décrivez précisément les traces de forcement, la date de découverte et les réparations envisagées. Joignez ensuite les justificatifs disponibles, sans attendre d’avoir réuni toutes les pièces pour effectuer la première déclaration.
Commencez par conserver des photographies générales de la porte et des vues détaillées de la serrure, de la gâche et du chambranle. Si l’accès ne ferme plus, une intervention d’urgence peut être indispensable pour protéger les occupants et empêcher une nouvelle intrusion.
Avant de commander des travaux définitifs, demandez à l’assureur si une expertise ou une autorisation préalable est nécessaire. Lorsque l’urgence impose une réparation immédiate, conservez les justificatifs de sa nécessité ainsi que les pièces retirées, dans la mesure du possible.
Dans votre déclaration, utilisez une formulation factuelle : « Tentative d’effraction constatée sur la porte d’entrée, avec détérioration de la serrure et du montant. Aucun objet manquant identifié. » Indiquez la date de découverte si l’heure exacte des faits est inconnue. Ne déclarez pas une intrusion à l’intérieur du logement si vous n’en avez aucune preuve.
Pour permettre une évaluation précise, demandez au serrurier de détailler séparément son diagnostic, le déplacement d’urgence, les pièces remplacées, la réparation du bâti et les éventuelles améliorations de sécurité. Le coût d’une porte plus performante que celle d’origine ne correspond pas nécessairement au coût indemnisable de remise en état.
Les 5 actions pour constituer votre dossier de déclaration
- Photographiez chaque accès endommagé : créez un dossier contenant les vues générales et les détails des traces de forcement.
- Faites constater les dégâts : demandez au serrurier un diagnostic écrit précisant les anomalies et les interventions nécessaires.
- Déclarez le sinistre : obtenez un numéro de dossier et conservez une copie de votre déclaration.
- Rassemblez les justificatifs : préparez les devis détaillés, les factures d’urgence et les documents relatifs à la plainte.
- Suivez la décision : demandez un décompte écrit précisant les dépenses retenues, la franchise, les plafonds et les éventuels refus.
Conservez également les échanges avec l’assureur et vérifiez régulièrement les pièces encore attendues. Si certains frais sont refusés, demandez la clause invoquée et une ventilation poste par poste plutôt qu’une explication limitée au montant total.
Une déclaration précise et cohérente facilite l’instruction du sinistre. Sa solidité dépend toutefois aussi des traces matérielles qui permettent d’établir la réalité et l’origine probable des dommages.
Quelles traces d’effraction sont reconnues par les assureurs pour indemniser la tentative ?
Les assureurs peuvent examiner les marques de levier, serrures forcées, cylindres déformés, gâches déplacées, vitrages brisés et autres détériorations compatibles avec une tentative d’effraction. Aucune trace ne garantit cependant une indemnisation à elle seule. Sa cohérence avec les circonstances déclarées et les conditions prévues par la garantie reste déterminante.
Les indices visibles constituent souvent les premiers éléments du dossier. Une porte présentant des éclats autour de la serrure, un montant déformé ou des marques concentrées près des points de fermeture peut révéler une tentative de forcement. Un volet endommagé ou une fenêtre fracturée peut également orienter les constatations.
Mais les dommages ne sont pas toujours immédiatement perceptibles. Une serrure peut présenter un mécanisme interne détérioré, des points de verrouillage désalignés ou des fixations fragilisées sans destruction spectaculaire de la porte.
Dans cette situation, un diagnostic écrit du serrurier permet de préciser la nature des anomalies, leur emplacement et leur compatibilité éventuelle avec une action extérieure. Son appréciation reste un élément technique parmi d’autres, et non une preuve irréfutable de tentative de cambriolage.
Pour documenter correctement les traces, réunissez plusieurs niveaux d’observation :
- Une photographie générale montrant l’emplacement de l’accès dans le logement.
- Des vues rapprochées des marques, avec un repère de taille lorsque cela est possible.
- Des images des composants détériorés avant leur remplacement.
- Les pièces démontées, si leur conservation est possible et utile à l’expertise.
- Des documents complémentaires permettant de situer l’état des équipements avant l’incident.
Ce rapprochement aide l’expert à comprendre la chronologie et à distinguer les réparations directement imputables au sinistre des défauts préexistants.
Le cas des traces ambiguës demande davantage de prudence. Un cylindre défaillant peut résulter d’une tentative de manipulation, mais également de l’usure ou d’une panne mécanique. Des photographies antérieures, des témoignages ou des enregistrements de sécurité, lorsqu’ils existent et sont exploitables, peuvent apporter un éclairage complémentaire.
Si l’assureur conteste l’origine des détériorations, demandez les motifs techniques et contractuels de sa décision. Selon les dispositions du contrat et les règles applicables, une réclamation écrite ou une contre-expertise peut être envisagée.
La preuve des dommages constitue une première condition importante. Il faut également vérifier que les moyens de protection du logement étaient conformes aux exigences prévues par le contrat au moment des faits.
L’erreur de sécurisation qui peut transformer votre tentative de vol en exclusion de garantie
Une tentative de vol peut donner lieu à un refus de garantie lorsque les moyens de protection exigés par le contrat n’ont pas été respectés. Une porte insuffisamment verrouillée, une alarme obligatoire désactivée ou une fermeture non conforme peuvent notamment poser problème. La décision dépend toutefois des clauses précises, des circonstances et du droit applicable.
L’erreur consiste souvent à supposer qu’une serrure récente ou réputée résistante suffit à respecter les obligations d’assurance. Or, certains contrats imposent une configuration particulière : nombre de points de fermeture, protection de certains accès, verrouillage effectif ou activation d’un équipement déterminé.
Une porte équipée d’une serrure multipoints n’est pas nécessairement conforme si d’autres dispositifs exigés sont absents. Inversement, l’absence d’un équipement recommandé pour améliorer la sécurité ne constitue pas automatiquement un manquement contractuel.
Pour apprécier votre situation, rapprochez les caractéristiques réellement installées des obligations en vigueur au jour du sinistre. Consultez notamment les conditions particulières, les exigences de protection et les éventuels avenants au contrat.
Il faut également distinguer une condition de garantie, qui définit les circonstances dans lesquelles la protection s’applique, d’une exclusion, qui écarte certains risques ou événements. Leur validité et leur mise en œuvre ne s’apprécient pas nécessairement de la même manière selon le pays concerné.
Les absences prolongées peuvent introduire une difficulté supplémentaire. Certains contrats prévoient des restrictions liées à l’inoccupation du logement ou imposent des précautions particulières. Les durées indiquées par les assureurs sont variables et ne doivent pas être confondues avec un seuil légal universel.
Après la tentative d’effraction, documentez l’état initial des protections avant toute modification, dans la mesure compatible avec la sécurité du logement. Si une fermeture provisoire est indispensable, conservez les pièces remplacées lorsque cela reste possible. Pour des travaux définitifs importants, sollicitez une validation écrite de l’assureur.
Cette précaution contribue à préserver la cohérence de votre dossier. Elle doit s’accompagner d’une déclaration effectuée dans les délais applicables, car les démarches auprès des autorités et de l’assureur obéissent à des règles différentes.
Quel délai pour déposer plainte après une tentative de vol et activer votre assurance ?
En France, il n’existe pas de délai pénal universel de 24 ou 48 heures pour déposer plainte après une tentative de vol. En revanche, la déclaration à l’assureur est soumise à un délai distinct : en cas de vol, le Code des assurances prévoit un minimum légal de deux jours ouvrés. Pour une tentative sans vol consommé, vérifiez la qualification du sinistre et les clauses applicables.
Trois délais doivent être distingués : celui relatif à la prescription de l’action publique, celui de la déclaration d’assurance et celui prévu pour transmettre certaines pièces justificatives.
En France, l’article L113-2 du Code des assurances sur les délais de déclaration prévoit un délai minimal de cinq jours ouvrés pour les sinistres concernés, ramené à deux jours ouvrés en cas de vol. Le contrat peut accorder un délai plus long. L’application de la règle propre au vol à une tentative accompagnée uniquement de détériorations doit être examinée selon la qualification retenue et la garantie mobilisée.
Le dépôt de plainte relève d’une temporalité différente. L’article 8 du Code de procédure pénale français fixe en principe à six ans la prescription de l’action publique des délits, sous réserve des règles particulières. Ce délai ne constitue ni une recommandation d’attendre pour porter plainte, ni un délai de déclaration à l’assurance.
2 jours ouvrés
Délai minimal légal de déclaration prévu en France pour les sinistres qualifiés de vol. La qualification d’une simple tentative et les stipulations du contrat doivent être vérifiées.
Référence : article L113-2 du Code des assurances français.
La meilleure démarche consiste à agir dès la découverte des dommages :
- Photographier les traces et prendre les mesures urgentes nécessaires à la sécurité du logement.
- Signaler les faits aux autorités compétentes et déposer plainte dès que possible.
- Déclarer le sinistre à l’assureur dans le délai applicable, même si certains justificatifs ne sont pas encore disponibles.
- Transmettre ensuite le récépissé de plainte et les documents complémentaires demandés.
Si le récépissé n’est pas immédiatement disponible, indiquez les démarches déjà entreprises et demandez comment compléter votre dossier. L’absence temporaire d’une pièce justificative ne doit pas conduire à retarder inutilement la déclaration initiale.
Un dépassement de délai n’entraîne pas nécessairement un refus automatique. En droit français, la déchéance pour déclaration tardive doit être prévue contractuellement et l’assureur doit notamment démontrer que ce retard lui a causé un préjudice. Cette règle ne peut pas être transposée telle quelle à l’ensemble des pays francophones.
Une fois la déclaration enregistrée, l’enjeu principal devient l’évaluation des réparations. L’absence de facture d’achat initiale peut compliquer cette étape, mais elle ne conduit pas mécaniquement à une réduction prédéfinie de l’indemnisation.
L’absence de factures peut-elle réduire votre indemnisation de 60 % après un cambriolage ?
Non, aucune réduction systématique de 60 % ne peut être déduite de la seule absence de factures. Une indemnisation peut être diminuée lorsque certains dommages ou montants ne sont pas suffisamment justifiés, mais l’écart réel dépend des preuves disponibles, des règles d’évaluation, de la vétusté éventuelle, des plafonds et de la franchise du contrat.
Dans une tentative d’effraction sans disparition d’objets, la question ne porte pas principalement sur les factures de biens volés. Elle concerne plutôt la preuve de l’état initial de la porte ou de la serrure et le coût des réparations nécessaires pour retrouver une situation équivalente à celle d’avant le sinistre.
Une facture d’installation ancienne peut être utile, mais son absence n’empêche pas nécessairement de documenter le matériel endommagé. Un serrurier peut identifier un modèle, constater ses caractéristiques techniques et établir un devis de remise en état. Des photographies antérieures, un historique d’entretien ou des références du fabricant peuvent également compléter le dossier.
Ces documents constituent des éléments d’appréciation. Ils ne sont pas obligatoirement considérés comme équivalents à une facture initiale par tous les assureurs.
Pour comprendre le calcul, distinguons les principaux montants susceptibles d’intervenir :
| Poste | Rôle dans le calcul | Point à vérifier |
|---|---|---|
| Coût de réparation | Dépense demandée sur présentation des justificatifs | Devis et factures suffisamment détaillés |
| Dépense retenue | Part des réparations acceptée par l’assureur | Exclusions de postes ou différences d’évaluation |
| Vétusté | Éventuelle déduction liée à l’état antérieur | Modalités prévues au contrat |
| Plafond | Limite éventuelle de prise en charge | Montant applicable à la garantie mobilisée |
| Franchise | Somme restant à la charge de l’assuré selon les conditions contractuelles | Montant et modalités de déduction |
Exemple pédagogique hypothétique : une serrure remplacée sans facture initiale
Après une tentative d’effraction, un occupant présente un devis détaillant le remplacement du cylindre, la réparation de la gâche et la main-d’œuvre. Il ne possède plus la facture d’achat de l’ancienne serrure, mais dispose de photographies et d’un diagnostic professionnel.
L’assureur peut examiner ces pièces pour apprécier les dommages et le coût de remise en état. Si le montant proposé est inférieur au devis, l’occupant doit vérifier séparément les éventuels postes non retenus, la vétusté, les plafonds et la franchise. L’écart ne peut pas être attribué automatiquement à la facture manquante.
Demandez systématiquement un décompte écrit précisant les motifs de chaque déduction. Cette démarche permet de discuter un élément concret du calcul plutôt que de supposer qu’un pourcentage uniforme a été appliqué.
La question des preuves financières se double parfois d’une interrogation sur le bon contrat à mobiliser, notamment lorsqu’un locataire occupe un logement dont la porte ou les fenêtres appartiennent au propriétaire.
Pourquoi la MRH est-elle obligatoire pour les locataires mais facultative pour les propriétaires ?
En France, les locataires doivent en principe assurer les risques locatifs de leur logement, mais ils ne sont pas automatiquement tenus de souscrire toutes les garanties d’une multirisque habitation. Pour les propriétaires, les obligations diffèrent selon leur situation. Surtout, aucune de ces obligations ne garantit à elle seule la couverture d’une tentative d’effraction.
L’assurance des risques locatifs vise notamment certains dommages engageant la responsabilité du locataire envers le bailleur. La garantie vol et tentative de vol n’est pas automatiquement incluse dans cette protection obligatoire. Il faut vérifier si elle figure dans la formule réellement souscrite.
Pour un propriétaire, la situation dépend notamment du type de logement et de son statut :
- Propriétaire occupant hors copropriété : en France, l’assurance habitation n’est généralement pas obligatoire pour un logement individuel.
- Copropriétaire : une assurance responsabilité civile est obligatoire, sans que cela implique une garantie vol.
- Propriétaire bailleur : ses obligations et les garanties utiles doivent être appréciées selon le logement, son régime juridique et les risques concernés.
Ces distinctions sont expliquées dans la fiche Service Public sur l’assurance du logement par le propriétaire.
Lorsqu’une porte d’entrée, un encadrement ou une fenêtre est détérioré par une tentative de cambriolage dans un logement loué, la question ne se résume pas à savoir qui possède l’équipement.
Il faut examiner la nature du dommage, les obligations respectives du locataire et du bailleur, l’origine de la détérioration ainsi que les garanties de leurs contrats. Le fait que la porte appartienne au propriétaire ne signifie pas automatiquement que son assureur doit intervenir en premier.
Le locataire a donc intérêt à prévenir son assureur et son bailleur, en conservant une trace écrite des échanges. Les deux parties peuvent ensuite déterminer les démarches appropriées au regard des contrats et de leurs responsabilités.
Pour les autres pays francophones : les règles exposées ici sont françaises. En Belgique, en Suisse, au Québec ou dans d’autres juridictions, les obligations d’assurance et la répartition des responsabilités peuvent différer. Il convient de vérifier les dispositions locales sans reprendre automatiquement les règles françaises.
Une fois les responsabilités et garanties identifiées, il reste à établir un inventaire précis des éléments endommagés. Ce document facilite l’expertise et permet de vérifier que chaque réparation nécessaire figure bien dans l’offre d’indemnisation.
À retenir avant de chiffrer les réparations
- Raisonner par élément endommagé : une porte, une serrure et un encadrement peuvent nécessiter des interventions distinctes.
- Séparer réparation et amélioration : le remplacement par un équipement plus performant peut générer un surcoût non couvert.
- Contrôler chaque poste : comparer les montants demandés et retenus aide à identifier les omissions et les déductions contractuelles.
Comment inventorier vos biens pour être indemnisé à leur vraie valeur ?
Après une tentative d’effraction sans vol, l’inventaire doit porter en priorité sur les éléments détériorés plutôt que sur les objets présents dans le logement. Recensez les accès endommagés, documentez leur état antérieur et associez à chaque poste un diagnostic, des photographies et un coût de réparation. Cette méthode permet de demander une indemnisation cohérente avec les dommages réellement subis.
La première étape consiste à examiner l’ensemble des équipements concernés : porte d’entrée, serrure, cylindre, gâche, encadrement, vitrage, volets et accessoires de sécurité. Une déformation du montant ou un défaut d’alignement peut être moins visible qu’une serrure fracturée, tout en nécessitant une intervention supplémentaire.
Pour chaque élément, notez les caractéristiques techniques disponibles, l’état connu avant l’incident, les détériorations constatées et la solution de remise en état proposée.
Trois valeurs doivent rester distinctes : la valeur de l’équipement avant le sinistre, le coût d’une réparation équivalente et le prix d’un remplacement amélioré. Le choix d’une porte renforcée ou d’une serrure plus performante peut être pertinent pour la sécurité, sans rendre automatiquement indemnisable l’intégralité de son prix.
Un tableau de suivi permet de rapprocher les dommages des justificatifs et des sommes demandées :
| Élément | Preuves à réunir | Réparation à chiffrer |
|---|---|---|
| Porte d’entrée | Photographies des déformations et état antérieur disponible | Remise en état ou remplacement équivalent |
| Cylindre et serrure | Photographies, référence et diagnostic du serrurier | Réparation ou remplacement des composants |
| Gâche et encadrement | Vues rapprochées et constat des déformations | Réparation des fixations et du bâti |
| Vitrage ou volet | Photographies et constat des dommages | Remplacement ou remise en état |
| Sécurisation provisoire | Compte rendu et facture d’intervention | Frais urgents nécessaires, selon garantie |
Complétez cet inventaire par les devis, les factures effectivement réglées et les montants que vous demandez à l’assureur. Ajoutez ensuite, pour chaque ligne, le montant retenu dans son décompte et le motif d’un éventuel écart.
Cette comparaison met en évidence les postes oubliés, notamment les dommages affectant le bâti autour de la serrure. Elle permet également de distinguer une réparation non acceptée d’une déduction pour vétusté ou de l’application d’une franchise.
Pour les sinistres futurs, constituez un inventaire préventif des équipements de sécurité et des biens de valeur. Conservez des photographies datées, des références de modèles, des justificatifs d’installation et des documents d’entretien dans un espace numérique sécurisé.
Avant d’accepter une offre d’indemnisation, confrontez-la ligne par ligne à votre inventaire, aux devis et aux clauses du contrat. Si une réparation nécessaire manque ou paraît sous-évaluée, demandez des explications écrites et transmettez les justificatifs correspondants. Vous disposerez ainsi d’une base précise pour demander un réexamen éventuel de votre dossier.
Une tentative d’effraction est-elle couverte si le cambrioleur n’est jamais entré dans le logement ?
Oui, c’est possible. Certains contrats garantissent les détériorations provoquées lors d’une tentative de vol, même sans intrusion réussie. Il faut cependant vérifier la définition contractuelle de la tentative, les dommages couverts et les conditions de protection des accès. L’absence d’entrée dans le logement ne constitue donc pas automatiquement un motif de refus.
Peut-on faire remplacer immédiatement une serrure forcée avant le passage de l’expert ?
Une intervention urgente peut être nécessaire si la serrure ne permet plus de sécuriser le logement. Avant les travaux, photographiez les dommages, contactez l’assureur si possible et faites détailler l’intervention. Conservez les pièces déposées lorsque cela est réalisable. Pour des réparations définitives non urgentes, vérifiez si le contrat impose une autorisation ou une expertise préalable.
L’assurance peut-elle refuser une indemnisation si la police ne retrouve pas l’auteur des faits ?
L’identification de l’auteur n’est pas nécessairement une condition d’indemnisation. L’assureur examine avant tout la réalité du sinistre, les circonstances déclarées, les justificatifs et les conditions de garantie. Un dépôt de plainte, des photographies et un constat professionnel peuvent contribuer à étayer le dossier, même si l’enquête ne permet pas d’identifier le responsable.
Une tentative d’effraction dans un garage ou une cave est-elle indemnisable ?
La réponse dépend du périmètre de l’assurance habitation. Certains contrats couvrent les dépendances déclarées, parfois avec des conditions de fermeture, des plafonds ou des exclusions spécifiques. Vérifiez que le garage ou la cave figure parmi les locaux assurés et que les dommages liés à une tentative d’effraction sont garantis pour cet espace.
Que faire si l’assureur propose une indemnisation insuffisante pour réparer la porte ?
Demandez le détail du calcul : travaux retenus, coûts de réparation, éventuelle vétusté, plafond et franchise. Comparez chaque poste avec les devis et les constats professionnels. Si un dommage a été oublié ou un montant sous-évalué, adressez une réclamation argumentée accompagnée des justificatifs. Selon le contrat et les règles applicables, une expertise contradictoire ou une procédure de médiation peut ensuite être envisagée.