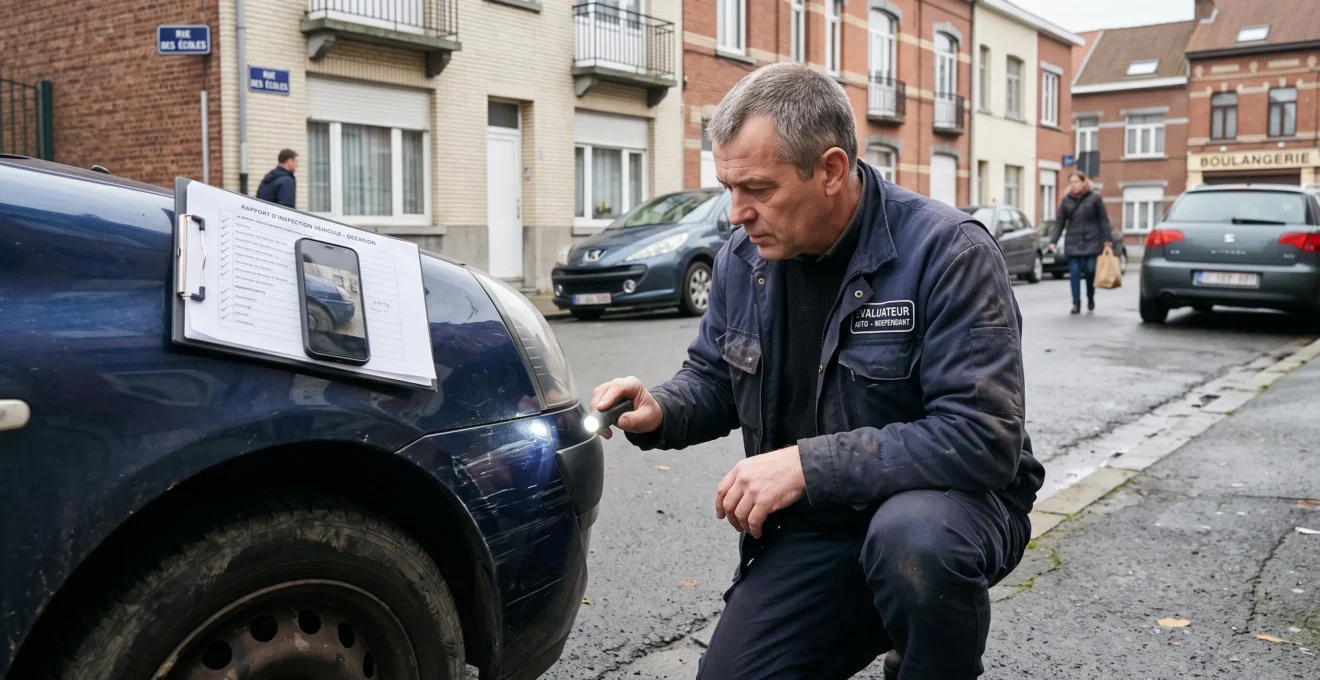
Une voiture d’occasion qui vieillit ne justifie pas nécessairement une assurance de moins bonne qualité. En revanche, elle exige de revoir la pertinence des garanties souscrites. Assurer tous risques un véhicule de dix ans dont la valeur a fortement diminué peut représenter une dépense disproportionnée. À l’inverse, supprimer une garantie essentielle pour économiser quelques dizaines d’euros peut exposer son propriétaire à une perte difficile à supporter.
La bonne méthode consiste à confronter trois éléments : la valeur de remplacement actuelle du véhicule, le coût des garanties et les conséquences financières d’un sinistre. Le kilométrage, l’usage quotidien, le lieu de stationnement et les franchises complètent cette analyse.
Les mécanismes juridiques présentés ci-dessous concernent principalement la France. Dans les autres pays francophones, notamment la Belgique, la Suisse et le Canada, les obligations d’assurance et les modalités d’indemnisation peuvent différer. Les calculs proposés restent des outils de décision, à adapter aux conditions locales et au contrat effectivement souscrit.
Assurer une voiture d’occasion : les trois décisions essentielles
- Estimer le prix nécessaire pour racheter un véhicule comparable, plutôt que retenir son ancien prix d’achat.
- Comparer le surcoût de chaque garantie à la perte financière qu’elle permet réellement de couvrir, franchise comprise.
- Actualiser chaque année l’usage déclaré, la valeur du véhicule et les protections conservées.
- Pourquoi l’indemnisation d’un véhicule de 10 ans vous déçoit si souvent ?
- Comment obtenir une indemnisation en valeur d’achat pour votre véhicule récent ?
- Quelle garantie pour une voiture de plus de 100 000 km : vol, bris de glace ou aucune ?
- L’erreur de déclaration qui fait perdre 2000 € sur l’indemnisation de votre véhicule
- Comment faire expertiser votre véhicule avant sinistre pour sécuriser l’indemnisation ?
- Quelle assurance pour une voiture de plus de 8 ans : au tiers ou tiers étendu ?
- Tous risques ou tiers étendu pour un véhicule de 5 ans à 12 000 € ?
- Comment payer le juste prix pour votre assurance auto selon votre usage réel ?
Pourquoi l’indemnisation d’un véhicule de 10 ans vous déçoit si souvent ?
L’indemnisation d’une voiture de dix ans peut décevoir parce qu’elle repose généralement sur une valeur de remplacement actuelle, et non sur son ancien prix d’achat ou sur l’argent investi dans son entretien. Une franchise éventuelle réduit encore la somme versée. Le montant dépend toutefois des responsabilités, des garanties et des conditions applicables au sinistre.
La valeur de remplacement à dire d’expert, ou VRADE, correspond à une estimation permettant de retrouver un véhicule comparable sur le marché de l’occasion. L’expert examine notamment le modèle, l’ancienneté, le kilométrage, l’état général, les équipements et les prix observables.
Contrairement à une idée répandue, la VRADE n’est pas automatiquement égale à la cote Argus. Cette dernière peut constituer un indicateur, mais l’évaluation doit tenir compte des caractéristiques concrètes du véhicule et du marché pertinent. L’Institut national de la consommation explique ce mécanisme dans son article sur les accidents matériels et l’expertise automobile.
Trois notions doivent donc être séparées : la cote indicative, la valeur de remplacement appréciée à partir du marché et la valeur d’attachement personnelle. Une voiture parfaitement entretenue peut avoir une valeur supérieure à celle d’un exemplaire négligé, sans pour autant récupérer automatiquement le coût cumulé de toutes ses réparations.
Pour anticiper la VRADE, recherchez plusieurs annonces de véhicules de même motorisation, année, finition et kilométrage proche. Écartez les modèles incomparables et conservez des captures datées. Les prix affichés restent des prix demandés, pas nécessairement des prix de transaction.
Exemple hypothétique : une franchise qui pèse lourd
Une voiture possède une valeur de remplacement estimée à 3 000 €. Après un sinistre entraînant une perte totale, une indemnisation contractuelle fondée sur cette valeur et soumise à une franchise de 500 € aboutirait, dans cet exemple simplifié, à 2 500 €.
La franchise représente ici environ 16,7 % de la valeur retenue. Si la valeur baisse encore tandis que la franchise reste identique, sa part relative augmente. Cette simulation suppose que le sinistre est couvert et que la franchise s’applique effectivement.
Il faut enfin distinguer l’accident responsable, l’accident non responsable et les autres sinistres. La garantie mobilisée, les règles d’indemnisation et l’éventuelle franchise ne sont pas nécessairement les mêmes.
La véritable question n’est donc pas de retrouver la somme investie dans le véhicule, mais de savoir combien coûterait aujourd’hui son remplacement. Certaines garanties permettent néanmoins de retenir une base plus favorable.
Comment obtenir une indemnisation en valeur d’achat pour votre véhicule récent ?
Pour espérer récupérer le prix payé lors de l’achat d’une voiture récente, il faut souscrire une garantie prévoyant explicitement une indemnisation en valeur d’achat, en valeur à neuf ou selon une majoration contractuelle. Ces dispositifs ne sont pas automatiques : leur durée, leurs conditions d’éligibilité et les sinistres concernés varient selon l’assureur.
Une formule tous risques ne suffit pas, à elle seule, à garantir le remboursement du prix d’acquisition. Le contrat peut prévoir une indemnisation fondée sur la VRADE, même pour un véhicule acheté récemment.
Les principales bases à distinguer sont les suivantes :
| Base | Principe | Point à vérifier |
|---|---|---|
| VRADE | Valeur de remplacement estimée au moment du sinistre | Modalités d’expertise et garanties mobilisées |
| Valeur d’achat | Référence au prix payé lors de l’acquisition | Justificatif, durée et plafonds éventuels |
| Valeur à neuf | Référence définie contractuellement pour un véhicule neuf ou récent | Définition exacte, ancienneté admise et durée |
| Valeur majorée | Majoration prévue par rapport à une base de référence | Taux, limites et conditions d’application |
Avant la souscription, vérifiez la date de départ de la garantie : première mise en circulation, achat ou prise d’effet du contrat. Examinez aussi les éventuelles restrictions de kilométrage, d’ancienneté, de provenance du véhicule et de nombre de propriétaires précédents.
Le cas d’une occasion récente mérite une attention particulière. Une garantie réservée aux véhicules achetés neufs ne couvre pas nécessairement une voiture de deux ou trois ans. Certains contrats peuvent également distinguer une acquisition auprès d’un professionnel d’une transaction entre particuliers.
Une seule condition d’exclusion peut suffire à écarter la prestation complémentaire. Demandez donc une confirmation écrite précisant le véhicule concerné, la base de calcul, la durée et les situations ouvrant droit à cette indemnisation.
Le prix d’achat n’est pas forcément une garantie de remboursement intégral. Une franchise, un plafond ou une limitation contractuelle peut encore intervenir. Lisez les conditions particulières en même temps que les conditions générales.
Une telle protection devient surtout intéressante lorsque le prix d’acquisition reste sensiblement supérieur à la valeur de remplacement et que cette différence serait difficile à financer personnellement. Sur un véhicule plus ancien, un autre raisonnement s’impose.
Quelle garantie pour une voiture de plus de 100 000 km : vol, bris de glace ou aucune ?
Au-delà de 100 000 km, aucune garantie facultative ne devient automatiquement inutile. Le vol dépend notamment de la valeur de remplacement et de l’exposition du véhicule ; le bris de glace conserve un intérêt si une réparation serait coûteuse ; l’assistance peut rester précieuse indépendamment de la cote automobile. Il faut comparer les coûts et les risques séparément.
Le kilométrage est un indicateur d’usure, pas un seuil contractuel universel. Deux voitures ayant parcouru 130 000 km peuvent posséder des valeurs très différentes selon leur modèle, leur état et leur historique d’entretien.
Pour chaque garantie facultative, demandez le prix annuel de son ajout et confrontez-le au montant maximal réellement récupérable après franchise.
| Garantie | Utilité principale | Point de vigilance |
|---|---|---|
| Vol | Financer le remplacement après un vol couvert | VRADE, franchise, exclusions et conditions de sécurité |
| Bris de glace | Financer une réparation ou un remplacement de vitrage | Éléments couverts, plafond, franchise et réseau éventuel |
| Assistance | Obtenir un dépannage ou un remorquage selon les garanties | Distance minimale, panne couverte et limites de prise en charge |
| Protection juridique | Accompagner certains litiges définis au contrat | Domaines couverts, plafonds et exclusions |
| Dommages tous accidents | Couvrir certains dommages à son propre véhicule | Coût supplémentaire au regard de la valeur récupérable |
La page du ministère de l’Économie consacrée aux garanties d’assurance automobile et à leurs conditions rappelle notamment l’importance de vérifier les dommages couverts et les franchises.
Le bris de glace illustre bien pourquoi la seule valeur du véhicule ne suffit pas. Un pare-brise peut nécessiter une intervention dont le coût est significatif par rapport au budget d’entretien. Selon la formule, la prise en charge peut dépendre du vitrage concerné, d’un plafond ou du réparateur retenu.
Simulation hypothétique : conserver la garantie vol ?
Supposons un véhicule estimé à 2 500 €, une garantie vol coûtant 180 € supplémentaires par an et une franchise de 300 €. Si un vol couvert entraîne une perte totale, l’indemnité théorique serait de 2 200 € avant toute autre condition éventuelle.
Sur cinq ans, le supplément de prime atteindrait 900 €, hors évolution tarifaire. Cela ne signifie pas que la garantie est inutile : sa pertinence dépend de la probabilité de vol, de la valeur future du véhicule et de la capacité du propriétaire à financer son remplacement.
Il serait donc trompeur de fixer un nombre de kilomètres à partir duquel il faudrait systématiquement supprimer le vol. L’analyse doit aussi intégrer le stationnement nocturne, les conditions locales et la situation financière du conducteur.
Après ce tri, il reste à s’assurer que les informations communiquées à l’assureur sont exactes. Une déclaration inadaptée peut compromettre une indemnisation pourtant prévue au contrat.
L’erreur de déclaration qui fait perdre 2000 € sur l’indemnisation de votre véhicule
Une déclaration inexacte sur l’utilisation du véhicule, son conducteur habituel ou une circonstance influençant le risque peut entraîner une réduction de l’indemnité, voire la nullité du contrat lorsque les conditions légales sont réunies. Une perte de 2 000 € est possible dans un scénario particulier, mais ce montant ne correspond à aucune pénalité automatique.
En France, les obligations de déclaration et les conséquences des erreurs sont encadrées par les articles L113-2, L113-8 et L113-9 du Code des assurances.
Il faut distinguer deux situations. Lorsqu’une fausse déclaration intentionnelle remplit les conditions de l’article L113-8, le contrat peut être frappé de nullité. Lorsque la mauvaise foi n’est pas établie, l’article L113-9 prévoit un régime différent, pouvant conduire après sinistre à une réduction proportionnelle de l’indemnisation.
La réduction proportionnelle repose sur un rapport de primes, et non sur une amende forfaitaire. Le principe de calcul peut s’exprimer ainsi :
Indemnité réduite = indemnité normalement due × (prime payée ÷ prime qui aurait été due pour le risque correctement déclaré).
Exemple hypothétique : 2 000 € d’écart
Un sinistre ouvre normalement droit à une indemnité de 8 000 €. Le conducteur payait une prime de 400 €, alors que le risque correctement déclaré aurait donné lieu à une prime de 533,33 € environ.
Dans cette simulation simplifiée, le rapport entre les primes est d’environ 75 %. Une réduction proportionnelle conduit donc à une indemnisation proche de 6 000 €, soit une différence de 2 000 €.
Il ne s’agit ni d’un barème général ni d’un résultat garanti : l’application concrète dépend des conditions légales et contractuelles, ainsi que des montants exacts retenus.
L’erreur peut survenir dès la souscription, par exemple en déclarant un conducteur principal différent du conducteur habituel. Elle peut aussi apparaître après un changement de situation : passage à un usage professionnel, modification significative des conditions d’utilisation ou transformation du véhicule.
Toutes les modifications ne déclenchent pas automatiquement une sanction. Il convient notamment de distinguer les circonstances qui aggravent le risque ou en créent de nouveaux et rendent inexactes ou caduques les réponses précédemment données à l’assureur.
De même, une estimation discutable de la valeur marchande du véhicule n’entraîne pas systématiquement l’application de la règle proportionnelle. La question décisive est celle de la déclaration du risque et de son incidence sur la prime qui aurait dû être demandée.
Pour se protéger, relisez les informations déclarées et signalez les changements pertinents par un moyen permettant de conserver une preuve. Gardez une copie des confirmations et avenants obtenus.
Une déclaration exacte sécurise le cadre contractuel, tandis qu’un dossier documentant l’état du véhicule aide à discuter sa valeur. Ces deux démarches sont complémentaires, mais elles ne répondent pas au même problème.
Comment faire expertiser votre véhicule avant sinistre pour sécuriser l’indemnisation ?
Faire expertiser un véhicule avant sinistre permet de documenter son état et d’estimer sa valeur. Pour sécuriser contractuellement cette estimation, il faut toutefois obtenir l’accord de l’assureur sur une éventuelle valeur agréée. Une expertise indépendante, non acceptée dans le contrat, constitue un élément de preuve utile, mais ne garantit pas à elle seule un montant d’indemnisation.
La valeur agréée concerne particulièrement les véhicules dont le prix de marché est difficile à établir : voitures de collection, modèles rares, véhicules atypiques ou faisant l’objet de transformations particulières.
France Assureurs explique, dans sa présentation des bases d’indemnisation des dommages matériels automobiles, qu’une valeur agréée est déterminée par un expert lors de la souscription et acceptée par l’assureur.
Il faut néanmoins lire les clauses qui précisent les sinistres concernés, les éventuelles limites et les modalités de révision de cette valeur. L’acceptation initiale ne dispense pas d’examiner les autres conditions d’indemnisation.
Sur une voiture courante de huit ou dix ans, payer une expertise privée peut ne pas être économiquement justifié. Conserver les documents attestant de son état et rechercher des véhicules comparables constitue alors une alternative moins coûteuse.
La qualité de ce dossier peut jouer un rôle important si l’estimation réalisée après un accident paraît insuffisante. Elle permet de présenter des éléments vérifiables plutôt que de s’appuyer uniquement sur une impression personnelle.
Constituer un dossier de valeur en cinq actions
- Photographier le véhicule sous plusieurs angles, à l’extérieur et dans l’habitacle. Livrable : un dossier de photos datées montrant son état général.
- Relever le kilométrage et conserver les justificatifs disponibles. Livrable : une photographie lisible du compteur associée à sa date.
- Rassembler l’entretien et les réparations documentées. Livrable : un dossier de factures classées chronologiquement.
- Comparer les annonces de véhicules de caractéristiques proches. Livrable : plusieurs annonces datées indiquant modèle, année, kilométrage et prix demandé.
- Demander une confirmation contractuelle lorsqu’une valeur agréée est envisagée. Livrable : une proposition écrite précisant la valeur acceptée et ses conditions, ou une réponse indiquant que cette formule n’est pas proposée.
En cas de désaccord après sinistre, une contre-expertise peut être envisagée. Son coût potentiel doit être comparé à l’écart d’indemnisation contesté, en tenant compte des protections éventuellement prévues au contrat.
Cette préparation facilite une discussion argumentée sur l’indemnisation. Elle permet également de mieux choisir entre les différents niveaux de couverture lorsque le véhicule prend de l’âge.
Quelle assurance pour une voiture de plus de 8 ans : au tiers ou tiers étendu ?
Pour une voiture de plus de huit ans, l’assurance au tiers peut convenir lorsque sa valeur de remplacement est faible et que son propriétaire accepte de financer lui-même les dommages non couverts. Le tiers étendu devient intéressant si certaines garanties, notamment vol, incendie ou bris de glace, répondent à des risques importants pour un surcoût raisonnable.
En France, la responsabilité civile automobile constitue la protection obligatoire pour un véhicule soumis à l’obligation d’assurance. Elle couvre les dommages causés aux tiers dans les conditions applicables, mais pas automatiquement les dommages subis par la voiture du conducteur responsable.
Les formules commerciales se répartissent habituellement entre tiers, tiers étendu et tous risques. Le contenu du tiers étendu n’est toutefois pas standardisé : il faut examiner les garanties réellement incluses.
| Formule | Logique de protection | Situation à examiner |
|---|---|---|
| Tiers | Protection obligatoire, avec garanties complémentaires éventuelles | Valeur faible et capacité à assumer les dommages non couverts |
| Tiers étendu | Responsabilité civile et certaines protections facultatives | Risques ciblés importants, comme vol, incendie ou vitrage |
| Tous risques | Protection plus large des dommages au véhicule selon les clauses | Valeur encore significative et perte financière difficile à absorber |
Un premier indicateur consiste à diviser le surcoût annuel du tiers étendu par la VRADE. Ce ratio ne fournit pas à lui seul une probabilité de rentabilité, mais il permet de repérer une protection chère au regard de la valeur du bien.
Exemple hypothétique : tiers ou tiers étendu
Une voiture est estimée à 4 000 €. Le tiers coûte 300 € par an et le tiers étendu 420 €. Le supplément annuel de 120 € représente 3 % de la valeur estimée du véhicule.
Ce résultat ne signifie pas que le tiers étendu est systématiquement avantageux. Il faut encore comparer les franchises, les plafonds, les risques couverts et la possibilité de supporter personnellement une perte.
L’âge ne suffit pas à trancher. Un modèle recherché, peu kilométré ou conservant une cote élevée peut justifier des protections étendues bien après huit ans. Inversement, une voiture plus récente mais dépréciée peut justifier une formule plus légère.
Le profil du conducteur et son environnement influencent aussi la décision : historique de sinistres, conditions de stationnement, fréquence des déplacements et exposition aux risques couverts. Leur importance respective varie selon les assureurs et les situations.
Lorsque la voiture vaut encore plusieurs milliers d’euros, il devient pertinent d’examiner également le tous risques, surtout si sa destruction représente une dépense difficilement finançable.
Tous risques ou tiers étendu pour un véhicule de 5 ans à 12 000 € ?
Pour une voiture de cinq ans estimée à 12 000 €, le tous risques peut se justifier si le propriétaire ne peut pas absorber sa perte ou une réparation importante après un accident responsable. Le tiers étendu peut être plus économique lorsque l’écart de cotisation est élevé et que cette perte financière reste supportable. Le calcul doit intégrer franchise et garanties exactes.
À cette valeur, la question n’est plus seulement de protéger un véhicule ancien contre le vol ou l’incendie. Elle consiste à déterminer combien il est raisonnable de payer pour transférer à l’assureur une partie du risque de dommages accidentels.
La comparaison doit porter sur des devis réellement comparables, avec les mêmes caractéristiques de véhicule, de conducteur et d’usage.
Simulation hypothétique pour une voiture de 12 000 €
Un tiers étendu coûte 500 € par an et un tous risques 850 €. Le surcoût est donc de 350 € chaque année, soit 1 750 € sur cinq années si les tarifs restent constants.
Supposons un accident responsable entraînant une perte totale, pris en charge en tous risques sur une base de 12 000 €, avec une franchise de 500 €. L’indemnité théorique serait de 11 500 €, sous réserve des autres dispositions contractuelles.
Ce scénario montre l’ampleur de la perte potentiellement transférée. Il ne prouve pas que le tous risques est financièrement rentable : la fréquence des sinistres et leurs coûts doivent aussi être pris en compte.
Pour aller plus loin, on peut estimer la perte annuelle attendue pour les sinistres supplémentaires couverts par le tous risques, puis la comparer au supplément de prime. Ce calcul peut s’écrire, dans une modélisation simplifiée :
Perte annuelle attendue = probabilité du sinistre × perte financière qui resterait à votre charge sans la garantie supplémentaire.
Le montant à comparer doit tenir compte de la franchise et, si le sinistre entraîne une responsabilité retenue, des conséquences possibles sur le bonus-malus et les cotisations futures. Ces paramètres empêchent généralement de déterminer une réponse universelle.
Trois situations font particulièrement pencher la décision : un besoin quotidien de voiture sans capacité à en racheter une, un stationnement exposé à des dommages accidentels, ou au contraire une épargne suffisante pour autofinancer la perte du véhicule.
Si une revente est envisagée prochainement, il faut également considérer la période pendant laquelle la protection restera utile, plutôt que comparer uniquement les dépenses sur plusieurs années.
Enfin, tous risques ne signifie pas remboursement intégral. Certaines réparations peuvent être soumises à des règles de vétusté ou à des limitations contractuelles. Ces dispositions doivent être distinguées du calcul de la valeur de remplacement en cas de perte totale.
Une fois ce niveau de protection choisi, l’économie la plus régulière peut venir d’un autre levier : ajuster la prime à l’utilisation réelle du véhicule.
À retenir avant de revoir votre contrat
- Une formule bien choisie doit couvrir en priorité les pertes qui dépasseraient votre capacité financière.
- Une garantie utile peut devenir trop coûteuse lorsque sa prime augmente relativement à la valeur récupérable.
- Le kilométrage annuel, les trajets et les conditions d’utilisation doivent rester cohérents avec le risque effectivement déclaré.
Comment payer le juste prix pour votre assurance auto selon votre usage réel ?
Pour payer le juste prix, déclarez précisément votre kilométrage, votre type de déplacements et les conducteurs habituels, puis comparez régulièrement des devis offrant des garanties équivalentes. Une assurance au kilomètre peut convenir à un petit rouleur, tandis qu’une révision des franchises ou des garanties facultatives permet parfois de réduire la dépense sans sacrifier l’essentiel.
Un véhicule utilisé quelques fois par semaine ne présente pas nécessairement la même exposition qu’une voiture parcourant de longues distances quotidiennement. Les assureurs peuvent distinguer les déplacements privés, domicile-travail et professionnels dans leurs critères tarifaires.
Il est inutile de déclarer volontairement un usage plus important que la réalité pour anticiper toutes les éventualités. En revanche, il faut répondre exactement aux questions posées et signaler les changements devant être déclarés. Une estimation de kilométrage doit rester sincère et cohérente avec les déplacements prévisibles.
Les formules dites « au kilomètre » peuvent intéresser les propriétaires d’un véhicule secondaire ou peu utilisé. Leur fonctionnement varie : forfait annuel limité, déclaration du kilométrage ou dispositif spécifique de suivi. Avant de choisir, vérifiez le traitement d’un dépassement, les éventuels frais supplémentaires et les modalités de contrôle.
Le bon tarif ne correspond pas forcément au devis initial le moins cher. Comparez également la franchise, l’assistance, les limitations de garantie et le niveau d’indemnisation. Une cotisation inférieure peut cacher une dépense personnelle beaucoup plus importante en cas de sinistre.
Pour conduire un audit annuel efficace, reprenez la valeur de remplacement estimée, vos kilomètres réellement parcourus, vos changements de stationnement et les garanties dont vous auriez encore besoin. Le relevé d’informations permet notamment de vérifier les éléments de votre historique d’assurance repris dans les nouvelles propositions.
Les assureurs n’appliquent pas tous les mêmes méthodes tarifaires. Une mise en concurrence ciblée peut donc être plus utile qu’une réduction arbitraire des garanties. Comparez des offres établies sur des renseignements identiques, sans supposer que le même profil obtiendra les mêmes conditions partout.
À votre prochaine échéance, demandez trois propositions comparables — tiers, tiers étendu et tous risques — avec le détail des franchises et des garanties. Confrontez ensuite leurs surcoûts à votre budget de remplacement et à votre usage réel. Cette vérification concrète permet de réduire les dépenses inutiles sans renoncer aux protections dont vous avez véritablement besoin.
Peut-on assurer au tiers une voiture encore financée par un crédit ?
Pour un crédit automobile classique, le niveau d’assurance requis dépend des engagements contractuels applicables, tandis que l’obligation légale française porte principalement sur la responsabilité civile. En location avec option d’achat ou dans certaines formules de financement, des garanties supplémentaires peuvent être imposées. Vérifiez les documents de financement avant de réduire la couverture.
Une facture de réparation augmente-t-elle automatiquement la valeur d’indemnisation ?
Non. Une réparation ou un entretien documenté peut contribuer à établir le bon état d’une voiture, sans augmenter automatiquement sa valeur du montant dépensé. L’expert apprécie notamment son état, son kilométrage et les prix de véhicules comparables. Conservez les factures pour étayer cette appréciation.
Peut-on contester une proposition d’indemnisation après un accident ?
Oui, une proposition peut être discutée en présentant des éléments pertinents : annonces comparables, justificatifs d’entretien et observations sur l’état du véhicule. Une contre-expertise peut être demandée, avec des frais éventuels à la charge de l’assuré selon la situation et les garanties souscrites.
Une voiture qui roule peu doit-elle conserver une assurance ?
En France, un véhicule soumis à l’obligation d’assurance doit en principe rester couvert en responsabilité civile, même lorsqu’il est rarement utilisé. L’immobilisation prolongée ne suffit pas toujours à écarter cette obligation. Des situations particulières existent notamment pour certains véhicules qui ne sont plus en état de circuler. Les règles diffèrent selon les pays francophones.
Faut-il résilier son assurance dès que la voiture perd de la valeur ?
La baisse de valeur justifie d’abord une réévaluation des garanties facultatives, et non l’abandon de l’assurance obligatoire. Il peut être pertinent de demander une modification de formule ou de comparer d’autres contrats, en respectant les conditions de résiliation applicables. L’objectif est d’adapter la couverture à la valeur actuelle et aux risques restant financièrement importants.