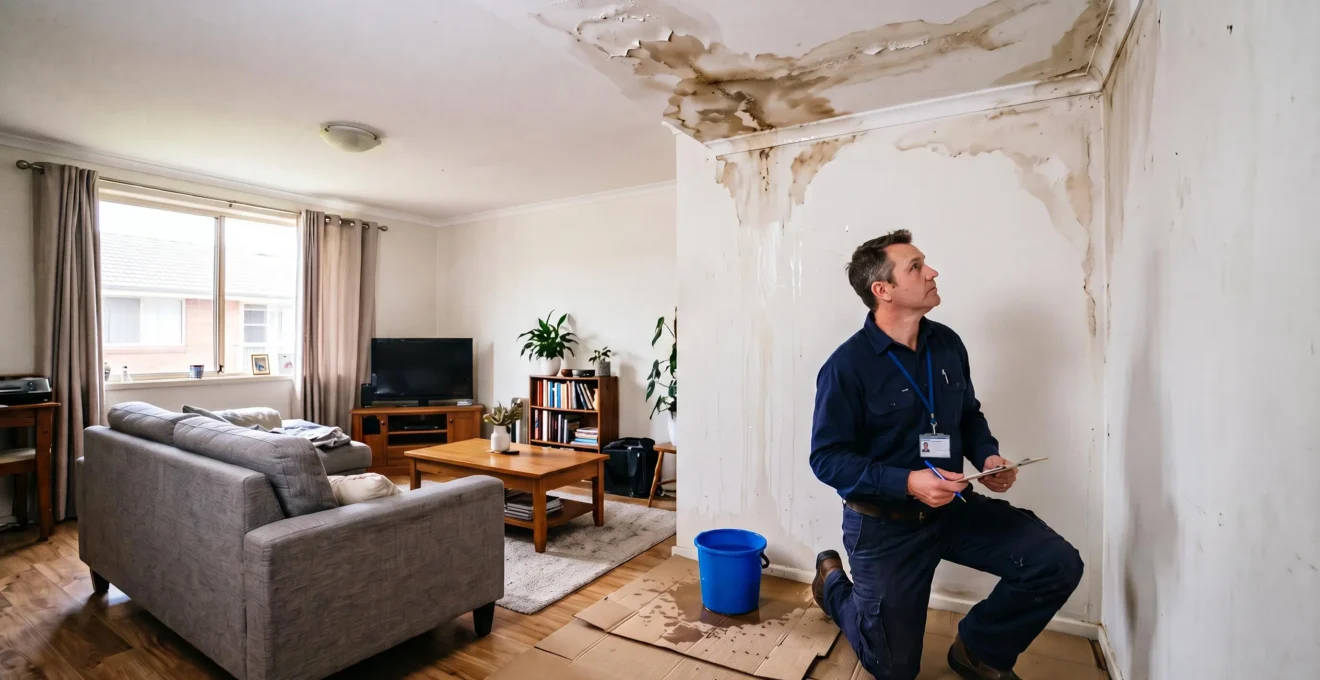
Un accident de la vie quotidienne peut rapidement prendre une dimension financière considérable. Un dégât des eaux qui se propage chez plusieurs voisins, un incendie qui atteint un immeuble adjacent ou une blessure entraînant une incapacité de travail peuvent occasionner des dommages évalués à plusieurs dizaines de milliers d’euros. Si votre responsabilité est engagée, vous pouvez être tenu d’indemniser la victime.
Votre assurance habitation peut alors constituer une protection essentielle grâce à la garantie responsabilité civile vie privée. Mais disposer d’une assurance ne signifie pas être couvert sans limite : le montant du plafond, les personnes assurées, les circonstances du sinistre et les exclusions contractuelles déterminent la prise en charge.
Face à un accident de 50 000 €, la question n’est donc pas seulement de savoir si vous possédez une responsabilité civile, mais de vérifier si elle couvre précisément le dommage concerné et si son plafond est adapté. Cette vérification permet aussi d’identifier les risques qui resteraient à votre charge, notamment en cas d’activité professionnelle ou de situation exclue du contrat. Les règles juridiques présentées ci-dessous concernent principalement la France et ne sont pas automatiquement transposables aux autres pays francophones.
L’essentiel pour protéger votre patrimoine
- La responsabilité civile vie privée de votre assurance habitation peut indemniser les tiers pour les dommages que vous leur causez involontairement, dans les limites du contrat.
- Un plafond de 50 000 € ne peut pas être considéré comme universellement suffisant : les dommages corporels graves peuvent entraîner des conséquences financières importantes.
- Les exclusions, les franchises et les limites applicables à votre situation doivent être vérifiées avant le sinistre, notamment pour les activités professionnelles, les véhicules et les dommages causés à vos proches.
- Pourquoi la responsabilité civile est-elle automatiquement incluse dans votre assurance habitation ?
- Comment vérifier si votre plafond de responsabilité civile est suffisant ?
- RC vie privée ou RC pro : quelle différence si vous travaillez à domicile ?
- Les exclusions de RC que 80% des assurés découvrent après sinistre
- Quand la responsabilité civile de votre assurance habitation intervient-elle réellement ?
- Pourquoi la MRH est obligatoire pour les locataires mais facultative pour les propriétaires ?
- Comment activer votre protection juridique avant d’engager un avocat ?
- Comment couvrir votre logement contre tous les sinistres avec une seule assurance ?
Pourquoi la responsabilité civile est-elle automatiquement incluse dans votre assurance habitation ?
La responsabilité civile vie privée est généralement proposée dans les contrats multirisques habitation (MRH), car elle permet de couvrir les conséquences financières des dommages causés involontairement à des tiers dans le cadre de la vie quotidienne. Elle n’est toutefois pas imposée par la loi dans tous les contrats d’habitation : son contenu et son étendue dépendent des garanties effectivement souscrites. Il est donc indispensable de vérifier les conditions générales et particulières de votre assurance.
La MRH regroupe plusieurs catégories de protections qui ne répondent pas au même objectif. Les garanties dommages aux biens concernent notamment votre logement et vos effets personnels en cas d’incendie, de dégât des eaux, de vol ou de bris de glace, selon les options retenues. La responsabilité civile poursuit une autre finalité : elle protège votre patrimoine contre les réclamations financières de personnes ayant subi un dommage dont vous êtes juridiquement responsable.
Cette distinction est essentielle. Si vous endommagez accidentellement le mobilier d’un voisin, votre responsabilité civile peut intervenir. En revanche, si votre propre canapé est détruit dans le même événement, son indemnisation relève d’une garantie dommages aux biens, et non de votre responsabilité civile.
La couverture peut également concerner les dommages causés par les personnes ou les biens placés sous votre responsabilité. Selon le contrat, sont notamment susceptibles d’être couverts votre conjoint, vos enfants, vos animaux domestiques ou les objets dont vous avez la garde. Il faut néanmoins vérifier les conditions applicables à chaque personne et chaque situation.
Autre point de vigilance : les dommages causés à l’assuré lui-même ou à certains de ses proches peuvent être exclus. La qualité de tiers ne se déduit pas uniquement du lien familial ou de la présence dans le logement. Les définitions contractuelles et les circonstances du dommage doivent être examinées. La fiche Service Public consacrée à la garantie responsabilité civile de l’assurance habitation présente ces principes et les principales limites de cette protection.
En pratique, le caractère habituel de cette garantie dans les MRH ne doit jamais être confondu avec une protection illimitée. Un accident de 50 000 € peut être indemnisé si les conditions sont réunies, mais le contrat doit être suffisamment protecteur pour que vous ne supportiez pas personnellement une partie importante de la réclamation.
Comment vérifier si votre plafond de responsabilité civile est suffisant ?
Pour savoir si votre plafond de responsabilité civile est suffisant, vous devez comparer les limites de votre contrat aux conséquences financières des accidents susceptibles d’engager votre responsabilité. Un plafond de 50 000 € ne constitue pas une référence universelle de protection. Il peut être adapté à certains dommages matériels, mais devenir insuffisant face à un accident corporel grave entraînant une invalidité ou une perte durable de revenus pour la victime.
Le premier réflexe consiste à identifier les catégories de dommages couvertes. Un sinistre peut entraîner :
- Des dommages corporels : blessures, hospitalisation, séquelles physiques, incapacité ou conséquences professionnelles pour la victime.
- Des dommages matériels : détérioration d’un logement voisin, destruction de mobilier ou dégradation de biens appartenant à un tiers.
- Des dommages immatériels : pertes financières consécutives à un dommage matériel ou corporel, lorsque le contrat prévoit leur indemnisation.
Un plafond global peut sembler élevé, mais il faut également vérifier les éventuelles sous-limitations par catégorie de dommages. Certains contrats prévoient des montants distincts pour les dommages corporels, matériels et immatériels. La présence d’un plafond par sinistre ne signifie donc pas nécessairement que toutes les catégories bénéficient de la même limite.
Il faut aussi distinguer trois notions contractuelles :
- Le plafond par sinistre correspond au montant maximal susceptible d’être indemnisé pour un événement couvert.
- Le plafond annuel fixe une limite cumulée sur une période déterminée, lorsqu’il est prévu au contrat.
- La franchise représente la somme qui reste à la charge de l’assuré après application de la garantie.
Attention également aux conditions particulières de prise en charge : certaines garanties peuvent comporter des sous-plafonds, des franchises spécifiques ou des obligations déclaratives. Une déclaration tardive ne réduit pas automatiquement l’indemnisation dans tous les contrats et toutes les circonstances ; ses conséquences doivent être appréciées au regard des clauses applicables et du droit des assurances.
Les plafonds et les franchises sont fixés par les dispositions contractuelles. France Assureurs rappelle que les garanties proposées dans une multirisque habitation varient selon les contrats et que les conditions générales et particulières doivent être consultées pour connaître les limites applicables.
Pour une couverture adaptée, vous pouvez demander à votre assureur une augmentation du plafond, une extension de garantie ou une solution complémentaire. Vérifiez également si une garantie défense-recours est prévue, en gardant à l’esprit qu’elle ne remplace pas l’indemnisation due à la victime.
Les 5 vérifications à effectuer sur votre responsabilité civile
- Ouvrez votre fiche de garanties et identifiez la rubrique « responsabilité civile vie privée » : conservez une copie du document.
- Relevez les plafonds applicables aux dommages corporels, matériels et immatériels : établissez un tableau des montants.
- Repérez les franchises et les éventuelles sous-limitations : notez le montant restant à votre charge dans chaque catégorie.
- Consultez les exclusions et les extensions disponibles : préparez une liste des situations non couvertes.
- Demandez une confirmation écrite à votre assureur sur l’adaptation du plafond à votre situation : conservez sa réponse avec vos documents contractuels.
Un plafond élevé ne suffit donc pas à garantir une protection complète. La nature de l’activité à l’origine du dommage, la qualité de la victime et les exclusions applicables peuvent également empêcher l’indemnisation. Ce point mérite une attention particulière lorsque vous exercez une activité professionnelle depuis votre domicile.
RC vie privée ou RC pro : quelle différence si vous travaillez à domicile ?
La responsabilité civile vie privée couvre les dommages causés à des tiers dans le cadre de votre vie personnelle, tandis que la responsabilité civile professionnelle concerne les dommages liés à l’exercice de votre activité professionnelle. Le lieu du sinistre ne suffit donc pas à déterminer la garantie applicable. Un accident survenu chez vous peut relever de votre assurance professionnelle si les circonstances sont directement liées à votre travail.
Le développement du télétravail et des activités indépendantes à domicile rend cette distinction particulièrement importante. Une personne qui renverse accidentellement un objet chez un voisin pendant une activité familiale ne se trouve pas dans la même situation qu’un professionnel dont une intervention, une prestation ou un équipement provoque un dommage à un client.
Les contrats de responsabilité civile vie privée excluent généralement les dommages relevant d’une activité professionnelle ou rémunérée, sauf extension spécifique. Un contrat MRH classique ne doit donc pas être considéré comme un substitut à une assurance professionnelle.
La nature de votre activité détermine les garanties à envisager :
- Activité de bureau : un indépendant qui réalise des prestations de conseil ou de gestion depuis son domicile doit vérifier la couverture des dommages causés dans le cadre de ses prestations, notamment en présence de clients ou de matériel professionnel.
- Activité artisanale : l’utilisation d’outils, la fabrication de produits ou les interventions chez des clients peuvent nécessiter des garanties professionnelles adaptées.
- Profession réglementée : certaines professions, notamment dans la construction et la santé, sont soumises à des obligations d’assurance spécifiques. Les garanties requises dépendent du métier et du cadre juridique applicable.
Pour un micro-entrepreneur, le régime simplifié ne signifie pas que les risques professionnels sont couverts par l’assurance habitation. Il faut identifier les obligations propres à la profession, vérifier les responsabilités susceptibles d’être engagées et souscrire les garanties correspondantes.
Le matériel professionnel mérite également une attention particulière. Les dommages causés par un équipement utilisé dans le cadre du travail et les dommages subis par cet équipement ne relèvent pas nécessairement des mêmes garanties. Une extension de la MRH peut parfois être envisageable, mais elle doit être expressément confirmée par l’assureur.
Avant de considérer votre domicile comme un lieu de travail couvert, vérifiez trois éléments : la définition de l’activité professionnelle exclue dans les conditions générales, les obligations d’assurance propres à votre métier et la déclaration éventuelle de votre activité auprès de votre assureur habitation.
En cas de doute, demandez une réponse écrite décrivant précisément votre activité, les équipements utilisés et les éventuels déplacements de clients. Une confirmation générale indiquant que le télétravail est accepté ne garantit pas nécessairement la couverture de toutes les responsabilités liées à une activité indépendante.
Les exclusions de RC que 80% des assurés découvrent après sinistre
Les exclusions de responsabilité civile peuvent empêcher une indemnisation même lorsque l’assuré possède une assurance habitation en cours de validité. Le chiffre de 80 % figurant dans le titre ne correspond toutefois à aucune statistique démontrée par les sources disponibles : il ne doit pas être interprété comme une proportion établie d’assurés confrontés à une exclusion après sinistre. Le véritable enjeu est de connaître les limites contractuelles avant qu’un accident ne survienne.
Plusieurs situations méritent une vigilance particulière.
- Les dommages intentionnels : un dommage volontairement causé par l’assuré n’est pas couvert dans les conditions prévues par le droit des assurances.
- Les dommages relevant d’une activité professionnelle : une prestation rémunérée, une intervention professionnelle ou l’utilisation d’un équipement professionnel peuvent sortir du champ de la RC vie privée.
- Les dommages causés par un véhicule terrestre à moteur : ils relèvent en principe du régime d’assurance automobile obligatoire et non de la responsabilité civile habitation ordinaire.
- Les dommages causés à certains proches : les dommages à soi-même et à certains membres de la famille peuvent être exclus selon les dispositions applicables.
- Les dommages aux biens loués ou confiés : leur prise en charge peut relever de garanties spécifiques, notamment les risques locatifs ou certaines extensions contractuelles, plutôt que de la RC vie privée classique.
Il faut distinguer les exclusions prévues par la loi de celles qui résultent du contrat. En France, l’article L113-1 du Code des assurances prévoit que l’assureur ne répond pas des pertes et dommages provenant d’une faute intentionnelle ou dolosive de l’assuré. Il encadre également les exclusions contractuelles en imposant qu’elles soient formelles et limitées.
Une négligence ne doit donc pas être automatiquement assimilée à une faute intentionnelle. La qualification dépend des faits et des circonstances. De même, les exclusions contractuelles ne sont pas identiques d’un assureur à l’autre : certaines garanties complémentaires peuvent élargir la couverture, sous réserve des conditions prévues au contrat.
La conséquence financière d’une exclusion peut être importante. Si votre responsabilité est engagée mais que le dommage ne relève pas de la garantie souscrite, vous risquez de devoir indemniser personnellement la victime. Une réclamation de 50 000 € peut alors peser directement sur votre patrimoine, indépendamment du fait que vous payiez régulièrement vos cotisations d’assurance.
Pour éviter cette situation, examinez les exclusions à côté de chaque garantie, plutôt que de vous limiter au résumé commercial du contrat. Demandez également à votre assureur de préciser par écrit les exclusions susceptibles de concerner votre logement, votre famille, vos animaux et vos activités habituelles.
La présence d’une exclusion ne signifie pas nécessairement que toute votre assurance habitation est inutilisable. Elle signifie que la situation concernée doit être examinée au regard de la garantie réellement souscrite. Cette analyse doit notamment tenir compte des conditions de déclenchement de la responsabilité civile.
Quand la responsabilité civile de votre assurance habitation intervient-elle réellement ?
La responsabilité civile de votre assurance habitation intervient lorsque votre responsabilité juridique est susceptible d’être engagée à la suite d’un dommage causé à un tiers, à condition que la situation entre dans le champ de la garantie et ne relève pas d’une exclusion. Trois éléments doivent être examinés : un fait générateur, un dommage subi par une autre personne et un lien de causalité entre les deux.
Le premier élément correspond au fait à l’origine de l’accident. Il peut s’agir d’une maladresse, d’une négligence ou d’un événement impliquant un objet dont vous avez la garde. Le deuxième élément suppose l’existence d’un préjudice réel : une blessure, une dégradation matérielle ou une perte financière indemnisable. Enfin, le lien de causalité doit permettre de rattacher le dommage au fait qui vous est reproché.
La notion de tiers joue un rôle déterminant. La responsabilité civile vie privée indemnise les personnes qui ne sont pas l’assuré et qui peuvent prétendre à une réparation au regard des règles applicables. Les dommages subis par l’assuré lui-même ne sont pas indemnisés par cette garantie. Les dommages entre membres d’une même famille peuvent également être exclus.
Les situations de colocation ou de concubinage méritent une vérification spécifique. Deux personnes vivant à la même adresse ne sont pas automatiquement considérées comme une seule entité assurée. Il faut examiner les personnes désignées au contrat, leur statut et les circonstances du sinistre pour déterminer si la victime possède la qualité de tiers au regard de la garantie.
La responsabilité civile peut notamment concerner :
- Un dégât des eaux provenant de votre logement et endommageant l’appartement d’un voisin.
- Un objet qui tombe de votre balcon et blesse un passant ou détériore un véhicule.
- Un dommage involontairement causé par votre enfant mineur, dans les conditions de responsabilité et de garantie applicables.
- Un accident provoqué par votre animal domestique, sous réserve des dispositions du contrat.
Il faut toutefois distinguer la responsabilité civile de la garantie défense-recours. La première vise à indemniser le tiers lorsque votre responsabilité est engagée et que les conditions de garantie sont réunies. La seconde permet notamment d’obtenir une assistance pour défendre vos intérêts ou réclamer une indemnisation lorsque vous êtes victime d’un dommage. Les deux garanties peuvent être complémentaires, mais elles n’ont pas la même fonction.
Cas pratique hypothétique : un dégât des eaux évalué à 50 000 €
Imaginez qu’un flexible défectueux dans votre appartement provoque une fuite qui traverse plusieurs étages. Plusieurs voisins subissent des dommages sur leurs plafonds, leurs revêtements et leur mobilier. Le montant total des réparations et préjudices est évalué à 50 000 €.
Si votre responsabilité est établie et que le sinistre entre dans le champ de votre garantie, l’assureur examine les dommages, les plafonds, les franchises et les éventuelles exclusions. Si la garantie applicable est plafonnée à 30 000 €, les conséquences de la partie non couverte doivent être examinées séparément. Ces montants sont purement illustratifs et ne correspondent pas à un barème d’indemnisation.
La déclaration du sinistre et la conservation des éléments de preuve sont donc essentielles. Il convient de prévenir l’assureur dans les délais contractuels, de décrire précisément les circonstances et de conserver les justificatifs disponibles. Évitez de reconnaître une responsabilité définitive ou de conclure un accord d’indemnisation sans avoir préalablement informé votre assureur.
Une fois les circonstances établies, l’assureur peut examiner la responsabilité, organiser une expertise et déterminer les conditions d’indemnisation. Mais cette protection doit être adaptée à votre statut d’occupant : les obligations d’assurance ne sont pas identiques pour un locataire, un propriétaire occupant ou un bailleur.
Pourquoi la MRH est obligatoire pour les locataires mais facultative pour les propriétaires ?
En France, le locataire d’un logement soumis au régime de la loi du 6 juillet 1989 doit s’assurer contre les risques locatifs, notamment les dommages causés au logement par un incendie, une explosion ou un dégât des eaux. Cette obligation ne signifie pas qu’il doit obligatoirement souscrire une multirisque habitation complète. Le propriétaire occupant, quant à lui, n’est généralement pas soumis à la même obligation, mais sa responsabilité peut néanmoins engager son patrimoine.
L’article 7 de la loi du 6 juillet 1989 impose au locataire de répondre des dégradations et pertes survenues pendant la durée du bail, sauf exceptions prévues par la loi, et de s’assurer contre les risques locatifs. La MRH représente la solution la plus courante pour satisfaire cette obligation, mais une garantie couvrant uniquement les risques locatifs peut également répondre à l’exigence légale.
Cette distinction a des conséquences concrètes au moment de la souscription. Le locataire doit vérifier qu’il bénéficie bien de la garantie risques locatifs. Il ne doit pas supposer que cette garantie comprend automatiquement la responsabilité civile vie privée, la protection juridique, le vol ou les dommages à ses biens personnels.
Le propriétaire occupant dispose d’une situation différente. Hors obligations particulières, il n’est pas généralement tenu de souscrire une assurance habitation pour son logement individuel. Toutefois, un incendie dont il serait responsable ou un dégât des eaux affectant les voisins peut entraîner des demandes d’indemnisation importantes. L’absence de couverture peut alors exposer directement ses ressources et son patrimoine.
En copropriété, la situation change : les copropriétaires doivent être assurés contre les risques de responsabilité civile dans les conditions prévues par les textes applicables. Il convient donc de distinguer le propriétaire d’un logement individuel du copropriétaire d’un lot situé dans un immeuble collectif.
Le propriétaire bailleur doit également examiner les garanties adaptées à son statut. Une assurance propriétaire non occupant (PNO) peut notamment couvrir certains risques concernant le bien lorsqu’il est loué ou vacant, ainsi que des responsabilités liées à la propriété, selon les garanties choisies. Elle ne remplace pas automatiquement l’assurance que doit souscrire le locataire.
Le défaut d’assurance du locataire peut avoir des conséquences sur le bail. Si le contrat contient une clause résolutoire répondant aux conditions légales, le bailleur peut engager la procédure applicable après les formalités requises. Il ne s’agit donc pas d’une expulsion automatique dès le premier défaut de présentation d’une attestation.
Pour éviter les lacunes de couverture, chaque occupant doit donc vérifier son statut et les garanties correspondantes. Une assurance adaptée aux risques locatifs ne garantit pas nécessairement une protection suffisante contre les dommages causés à des tiers dans la vie quotidienne.
Une MRH bien choisie doit couvrir les risques correspondant à votre statut et à votre mode de vie. Si un désaccord survient avec l’assureur ou avec une victime à la suite d’un accident, une garantie supplémentaire peut également faciliter la défense de vos intérêts : la protection juridique.
À retenir avant de choisir vos garanties
- Votre assurance habitation doit être adaptée à votre statut : locataire, propriétaire occupant ou propriétaire bailleur.
- La responsabilité civile et la protection juridique ont des fonctions différentes : l’une indemnise les tiers, l’autre peut financer la défense de vos intérêts.
- Avant d’engager des frais de procédure, vérifiez les conditions de déclaration, les plafonds et les exclusions de votre protection juridique.
Comment activer votre protection juridique avant d’engager un avocat ?
Pour activer votre protection juridique, vous devez contacter l’assureur dès que vous identifiez un litige susceptible d’être couvert et lui transmettre les informations nécessaires à son examen. Cette garantie, distincte de la responsabilité civile, peut financer certaines démarches amiables et judiciaires, notamment les honoraires d’avocat et les frais d’expertise, dans les limites prévues par le contrat. Il est préférable de déclarer le litige avant d’engager des dépenses importantes.
La protection juridique peut être souscrite séparément ou intégrée dans un autre contrat d’assurance, notamment une MRH. Sa présence dans votre assurance habitation ne signifie cependant pas que tous les litiges sont couverts. Les domaines d’intervention, les exclusions, les délais de carence et les plafonds doivent être vérifiés.
Cette garantie peut intervenir à différentes étapes d’un différend. Elle peut fournir des informations juridiques, aider à rechercher une solution amiable et participer au financement d’une procédure judiciaire. Selon le contrat, l’assureur peut également proposer l’intervention de juristes ou organiser une expertise pour mieux apprécier les circonstances du litige.
Une tentative de règlement amiable peut être proposée ou prévue par le contrat. Toutefois, il ne faut pas considérer qu’une conciliation est systématiquement obligatoire dans toutes les situations. Les démarches exigées dépendent des clauses applicables et, le cas échéant, des règles de procédure qui concernent le litige.
Le remboursement des frais engagés avant la déclaration n’est pas automatiquement exclu. La prise en charge peut notamment être admise lorsque les démarches ou consultations antérieures étaient urgentes et que l’assuré peut justifier cette urgence. Il reste néanmoins préférable d’obtenir une confirmation de l’assureur avant de commander une expertise ou de confier le dossier à un avocat.
La question du libre choix de l’avocat est également importante. En France, l’assuré bénéficie de ce droit lorsque la représentation par un avocat est nécessaire ou lorsqu’un conflit d’intérêts apparaît avec l’assureur, dans les conditions prévues par les dispositions applicables. Les modalités de prise en charge des honoraires restent encadrées par le contrat.
La fiche Service Public sur le fonctionnement de la protection juridique détaille notamment la déclaration du litige, les frais susceptibles d’être pris en charge, les plafonds et le choix de l’avocat.
Pour éviter un refus de prise en charge, transmettez à votre assureur une description précise du différend, les échanges avec la partie adverse et les justificatifs disponibles. Demandez une réponse écrite indiquant si le litige entre dans le champ de votre garantie, quels frais peuvent être remboursés et quelles limites financières s’appliquent.
La protection juridique ne doit pas être confondue avec une garantie qui indemnise automatiquement les victimes d’un accident. Elle peut vous aider à défendre vos intérêts, mais elle ne remplace ni une responsabilité civile suffisamment élevée ni une assurance professionnelle adaptée. La dernière étape consiste donc à examiner la cohérence de l’ensemble de vos garanties habitation.
Comment couvrir votre logement contre tous les sinistres avec une seule assurance ?
Une assurance multirisque habitation permet de regrouper plusieurs protections dans un seul contrat, notamment la responsabilité civile, les dommages aux biens et, selon les formules, certaines garanties complémentaires. Elle simplifie la gestion de vos assurances, mais ne couvre pas automatiquement tous les sinistres. Une protection réellement adaptée dépend des garanties souscrites, des plafonds, des franchises, des exclusions et de votre situation personnelle.
La MRH repose principalement sur deux grandes catégories de garanties. Les garanties dommages aux biens concernent votre logement et vos effets personnels face à des événements comme l’incendie, le dégât des eaux, le vol, le bris de glace ou certains événements climatiques. La responsabilité civile vise les dommages causés à des tiers lorsque votre responsabilité est engagée.
À ces protections peuvent s’ajouter des garanties optionnelles ou complémentaires :
- La protection juridique : elle peut financer certaines démarches amiables et judiciaires en cas de litige couvert.
- L’assistance : elle peut prévoir des services pratiques après un sinistre, selon les prestations souscrites.
- Les extensions pour objets de valeur : elles peuvent adapter les limites de remboursement concernant les bijoux, équipements ou biens spécifiques.
- Les garanties pour dépendances et équipements extérieurs : elles permettent d’examiner les besoins liés à une piscine, un garage, un abri ou des installations particulières.
La notion de couverture complète doit toutefois être relativisée. Certains événements sont soumis à des régimes légaux spécifiques, comme les catastrophes naturelles ou technologiques, tandis que d’autres nécessitent des garanties particulières. Les conditions de reconnaissance de l’événement, les franchises réglementaires et les dispositions du contrat doivent être prises en compte.
Une assurance habitation ne remplace pas non plus une assurance automobile, une assurance santé ou une responsabilité civile professionnelle. Un accident provoqué par un véhicule motorisé, une faute commise dans le cadre du travail ou un dommage relevant d’une activité réglementée peut nécessiter un contrat distinct.
La meilleure approche consiste à partir de vos risques réels plutôt que de choisir systématiquement la formule la plus étendue. La présence d’enfants, d’animaux, d’équipements coûteux, d’une piscine ou d’une activité exercée à domicile modifie les besoins de couverture. Votre localisation et les caractéristiques du logement peuvent également justifier certaines garanties spécifiques.
Il est utile de comparer vos différents contrats pour repérer les doublons et les lacunes. Une garantie déjà présente dans une autre assurance n’a pas nécessairement besoin d’être souscrite une seconde fois. À l’inverse, une garantie essentielle peut manquer si vous avez choisi une formule MRH économique sans examiner ses exclusions.
Pour un particulier préoccupé par un accident pouvant atteindre 50 000 €, la priorité reste de vérifier la responsabilité civile vie privée, notamment les plafonds corporels, les sous-limitations et les exclusions. Il faut ensuite examiner les garanties dommages aux biens, la défense-recours et la protection juridique selon les besoins.
En définitive, une seule MRH peut simplifier votre protection, mais elle ne constitue pas une garantie universelle contre toutes les conséquences financières d’un accident. Prenez le temps de relire vos conditions générales et particulières, puis demandez à votre assureur une confirmation écrite des plafonds et exclusions applicables. Cette démarche permet de savoir précisément si votre patrimoine est protégé face à une réclamation de 50 000 € ou davantage.
Un plafond de responsabilité civile de 50 000 € est-il suffisant pour couvrir un accident ?
Pas nécessairement. Un plafond de 50 000 € peut suffire pour certains dommages matériels, mais il peut être insuffisant pour un accident corporel entraînant une invalidité, une perte de revenus ou des besoins d’assistance durables. Il faut vérifier les plafonds par catégorie de dommage, les sous-limitations et les éventuelles franchises. Aucun montant ne peut être considéré comme universellement suffisant sans examiner les risques couverts.
Dois-je payer personnellement les dommages si mon assurance refuse de m’indemniser ?
Si votre responsabilité est juridiquement engagée et que le dommage n’est pas couvert par votre contrat, vous pouvez devoir indemniser personnellement la victime. Un refus de garantie doit néanmoins être examiné au regard des conditions contractuelles et des règles applicables. Vérifiez le motif précis du refus, les exclusions invoquées et les possibilités de contestation avant d’accepter définitivement la position de l’assureur.
La responsabilité civile habitation couvre-t-elle les dommages causés par mes enfants ou mon chien ?
La responsabilité civile vie privée peut couvrir les dommages causés par vos enfants ou votre animal domestique, sous réserve des conditions du contrat et des règles de responsabilité applicables. Il faut vérifier les personnes et les animaux déclarés, les exclusions éventuelles et les circonstances du sinistre. Les dommages intentionnels et certaines situations particulières peuvent notamment être exclus.
La responsabilité civile de mon assurance habitation couvre-t-elle le télétravail ?
Le télétravail salarié et l’exercice d’une activité indépendante ne doivent pas être confondus. Les dommages relevant de la vie privée peuvent rester couverts, tandis que les dommages liés à une activité professionnelle sont généralement exclus de la RC vie privée, sauf extension. Il est recommandé de demander à son assureur une confirmation écrite des garanties applicables au télétravail, au matériel utilisé et à la présence éventuelle de clients.
Que faire immédiatement après un accident susceptible d’engager ma responsabilité civile ?
Commencez par prendre les mesures nécessaires pour protéger les personnes et limiter l’aggravation des dommages. Recueillez ensuite les informations utiles, conservez les photographies, les justificatifs et les coordonnées des personnes concernées, puis déclarez le sinistre à votre assureur dans les délais prévus au contrat. Ne reconnaissez pas définitivement votre responsabilité et ne concluez pas d’accord d’indemnisation sans avoir informé votre assureur. Si un litige apparaît, vérifiez également si votre protection juridique peut intervenir.