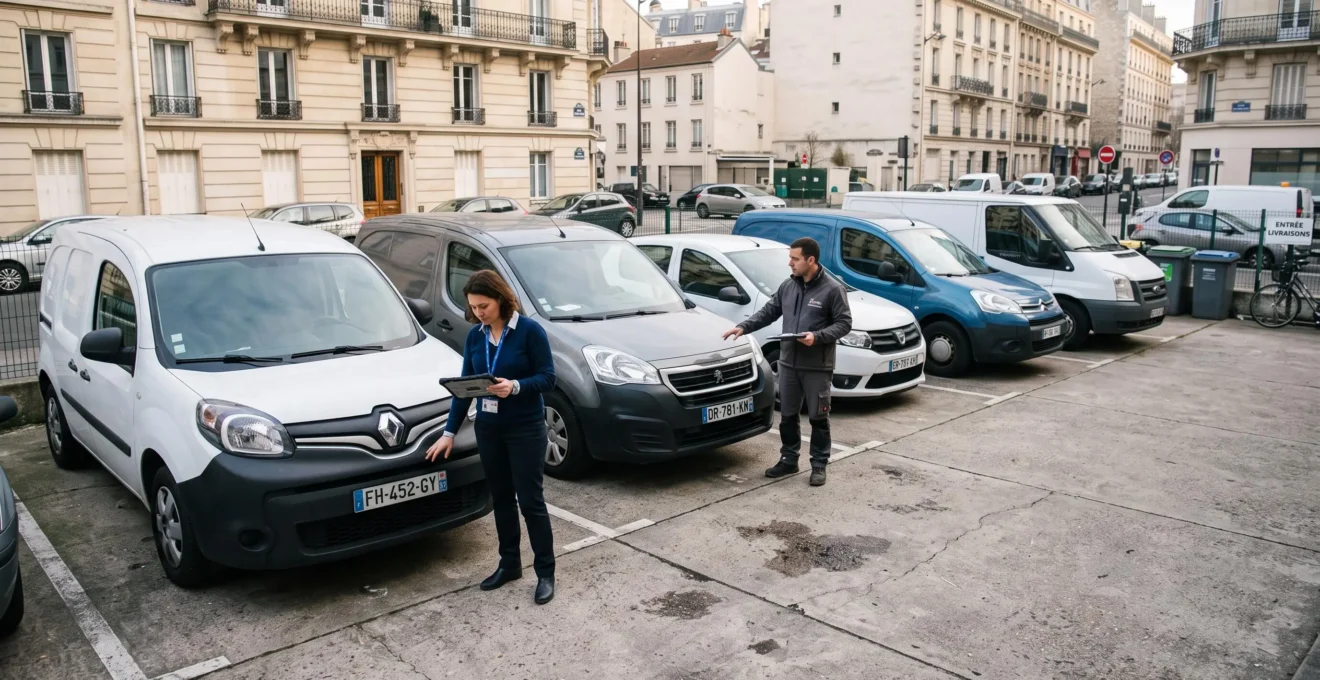
Cinq véhicules professionnels peuvent suffire à transformer l’assurance automobile en véritable charge administrative. Entre les échéances dispersées, les attestations à retrouver, les conducteurs occasionnels et les déclarations de sinistre, chaque changement dans le parc déclenche potentiellement plusieurs appels ou échanges avec les assureurs.
La solution consiste à centraliser les informations, les responsabilités et les démarches. Un contrat flotte peut simplifier cette organisation, mais il n’est pas automatiquement moins cher ni mieux adapté que cinq contrats individuels. Tout dépend des véhicules, des conducteurs autorisés, des garanties et de la fréquence des changements.
Pour un responsable de parc, l’objectif opérationnel est simple : connaître à tout moment les véhicules couverts, leurs conditions d’utilisation, les démarches en cours et le coût réel de leur assurance. Une méthode de suivi commune permet aussi de préparer les renouvellements, de limiter les oublis et de négocier sur des éléments vérifiables.
Assurer cinq véhicules sans disperser la gestion
- Comparer contrat flotte et contrats individuels à garanties équivalentes, en intégrant les coûts administratifs.
- Tenir un registre unique des véhicules, conducteurs, garanties et dates d’effet des modifications.
- Suivre les accidents et les dépenses associées pour construire une prévention ciblée et préparer les renouvellements.
- Flotte auto ou assurances individuelles : le bon choix pour 3 véhicules ou plus ?
- Pourquoi assurer vos 5 véhicules ensemble peut-il coûter 20 % moins cher qu’avec des contrats individuels ?
- Comment transformer votre assurance auto personnelle en assurance auto professionnelle ?
- Comment déclarer votre flotte auto sans oublier aucun véhicule ni conducteur secondaire ?
- L’accident du stagiaire non déclaré peut-il empêcher l’indemnisation du véhicule de société ?
- Pourquoi la sinistralité de votre flotte auto peut-elle faire augmenter vos primes de 40 % au renouvellement ?
- Comment faire baisser la prime de votre flotte auto de 30 % en maîtrisant les accidents ?
- Comment réduire la prime de votre flotte de 15 % grâce aux boîtiers télématiques ?
Flotte auto ou assurances individuelles : le bon choix pour 3 véhicules ou plus ?
À partir de trois véhicules professionnels, comparer une assurance flotte avec des contrats individuels devient pertinent. Le seuil d’accès dépend toutefois de l’assureur et du pays : certaines offres acceptent de petits parcs, tandis que d’autres exigent quatre, cinq véhicules ou davantage. Pour cinq véhicules, le bon choix dépend surtout de la simplicité de gestion et des garanties réellement obtenues.
Avec des contrats individuels, chaque véhicule possède généralement ses propres conditions, échéances et documents. Cette organisation reste envisageable lorsque le parc est stable et que chaque véhicule présente un profil particulier. Elle devient plus contraignante lorsque les véhicules changent souvent ou que plusieurs salariés les utilisent.
Une assurance flotte vise à regrouper la gestion d’un ensemble de véhicules. Il faut néanmoins distinguer contrat unique et centralisation effective : un contrat collectif ne garantit pas nécessairement un portail permettant d’effectuer toutes les opérations en autonomie.
La comparaison peut être structurée autour de quatre critères.
| Critère | Contrats individuels | Contrat flotte |
|---|---|---|
| Échéances à suivre | Potentiellement plusieurs dates et procédures | Gestion souvent regroupée, selon les modalités du contrat |
| Changements de véhicules | Modification ou remplacement de chaque contrat concerné | Ajout et retrait possibles selon une procédure commune à vérifier |
| Diversité des conducteurs | Conditions propres à chaque véhicule | Catégories ou listes de conducteurs selon les clauses |
| Adaptation des garanties | Personnalisation véhicule par véhicule | Personnalisation à négocier, parfois par catégorie de véhicules |
Une entreprise disposant de trois véhicules permanents et louant ponctuellement deux véhicules supplémentaires doit examiner attentivement les conditions d’admission des véhicules temporaires. L’assurance du loueur, les éventuelles garanties existantes de l’entreprise et les conditions d’intégration au parc doivent être rapprochées pour éviter les doublons comme les lacunes.
Avant de retenir une formule, demandez une démonstration des opérations courantes : consulter les garanties, obtenir une attestation, déclarer un sinistre, ajouter un véhicule et vérifier la prise d’effet d’une modification. L’existence d’un interlocuteur unique ne remplace pas forcément un espace de gestion partagé.
La centralisation peut justifier une assurance flotte même si sa prime annuelle n’est pas inférieure à la somme des contrats individuels. Il faut alors quantifier le temps administratif réellement économisé.
Une fois le mode de gestion choisi, la seconde question porte sur son coût global et sur les économies que le regroupement pourrait réellement produire.
Pourquoi assurer vos 5 véhicules ensemble peut-il coûter 20 % moins cher qu’avec des contrats individuels ?
Regrouper cinq véhicules dans un contrat flotte peut réduire le coût de l’assurance grâce à une tarification globale, à la mutualisation de certains risques et à la négociation des garanties ou franchises. Toutefois, une économie de 20 % n’est pas garantie. Elle doit être démontrée par des devis comparables tenant compte de toutes les conditions contractuelles.
La négociation peut notamment porter sur le niveau des franchises, la répartition des garanties entre les véhicules, l’assistance, les conducteurs admis et les modalités de gestion. Une flotte composée de véhicules similaires et présentant une sinistralité maîtrisée peut offrir un profil différent d’un ensemble très hétérogène.
Pour comparer correctement les offres, il faut additionner les primes individuelles puis calculer le coût de la proposition flotte sur le même périmètre.
Taux d’économie sur les primes = (coût individuel total − coût flotte total) / coût individuel total × 100.
Exemple hypothétique : mesurer une économie de 20 %
Une entreprise paie au total 5 000 € par an pour cinq assurances individuelles. Un assureur lui propose un contrat flotte à 4 000 € par an, avec des garanties et conditions supposées équivalentes.
Le calcul donne (5 000 − 4 000) / 5 000 × 100 = 20 %. L’économie de prime serait donc de 1 000 € par an. Ces montants servent uniquement à illustrer la méthode : ils ne constituent ni des tarifs de marché ni une réduction habituellement obtenue.
Cette comparaison doit ensuite être complétée par les franchises, les plafonds d’indemnisation, les exclusions, les garanties corporelles du conducteur, les conditions d’assistance et les frais éventuels. Une prime inférieure peut devenir moins avantageuse si les sommes restant à la charge de l’entreprise augmentent.
Il faut aussi mesurer séparément les économies administratives : heures consacrées aux renouvellements, demandes de documents, mises à jour et échanges avec les assureurs. Une formule légèrement plus coûteuse peut devenir intéressante si elle réduit durablement ce travail.
À l’inverse, regrouper un véhicule très exposé, plusieurs voitures peu utilisées et un utilitaire nécessitant des garanties spécifiques peut conduire à une tarification moins intéressante. Demandez dans ce cas une segmentation par catégorie de véhicules au sein d’une gestion commune.
Une fois les contrats comparés, il reste à vérifier que les véhicules personnels éventuellement utilisés dans l’activité bénéficient eux aussi d’une couverture adaptée.
Comment transformer votre assurance auto personnelle en assurance auto professionnelle ?
Pour passer d’une assurance automobile personnelle à une couverture professionnelle, il faut déclarer précisément les usages du véhicule à l’assureur, choisir les garanties adaptées et organiser leur prise d’effet sans interruption. Selon la situation, une extension du contrat existant, une garantie d’usage mission ou un nouveau contrat professionnel peut être nécessaire.
Trois situations doivent être distinguées :
- Usage professionnel occasionnel : un salarié utilise ponctuellement son véhicule personnel pour rejoindre un client ou effectuer une mission.
- Usage professionnel régulier : le véhicule personnel sert fréquemment aux déplacements liés à l’activité.
- Véhicule transféré à l’entreprise : la propriété ou les conditions de détention du véhicule changent, nécessitant une réévaluation de son assurance.
En France, la fiche Service Public sur l’utilisation professionnelle d’un véhicule personnel précise que l’assurance personnelle ne couvre pas systématiquement les déplacements professionnels. Elle distingue également les missions effectuées pour l’employeur des trajets domicile-travail.
La transition doit être préparée en vérifiant les conditions de modification ou de résiliation du contrat existant, puis en obtenant la confirmation écrite des garanties du nouveau dispositif et de sa date d’effet. Il ne faut pas supprimer l’ancienne couverture avant d’avoir sécurisé la continuité de l’assurance nécessaire.
Le cas d’un dirigeant souhaitant intégrer sa voiture personnelle à une flotte de cinq véhicules demande une attention supplémentaire. Le propriétaire, le titulaire du contrat, l’utilisateur habituel et les usages autorisés ne sont pas nécessairement identiques.
Il convient de demander explicitement si le véhicule personnel est admissible au contrat flotte, comment sont couverts ses trajets privés, et quelles conditions s’appliquent aux autres conducteurs. Les équipements professionnels transportés peuvent nécessiter une couverture distincte.
L’historique du conducteur doit également être examiné. Les règles de bonus-malus, les modalités de tarification collective et le traitement des antécédents varient selon les contrats et les pays. Il serait notamment incorrect de transposer automatiquement les règles françaises à un contrat tunisien.
Cette vérification individuelle doit ensuite rejoindre un registre commun afin que le responsable de parc dispose d’une vue complète des véhicules et des conducteurs.
Comment déclarer votre flotte auto sans oublier aucun véhicule ni conducteur secondaire ?
Pour déclarer correctement cinq véhicules et leurs conducteurs, créez un registre centralisé contenant toutes les informations nécessaires à l’assurance, puis définissez une procédure obligatoire pour chaque entrée, sortie ou changement d’utilisation. Vérifiez les clauses concernant les conducteurs occasionnels et conservez une confirmation écrite de la couverture applicable avant toute mise en circulation.
Le registre doit devenir la référence commune entre le responsable de parc, les managers, les conducteurs et l’assureur. Il doit couvrir au minimum l’immatriculation, le propriétaire ou détenteur, l’usage du véhicule, les conducteurs autorisés, les garanties, la date d’entrée dans le parc et le statut de couverture.
Un tableau partagé et correctement sécurisé peut suffire pour cinq véhicules, à condition de désigner une personne responsable de sa mise à jour. Les informations doivent être rapprochées des contrats, attestations, factures d’acquisition et documents de location.
Les règles de déclaration des conducteurs méritent une vérification particulière. Certains contrats exigent l’identification nominative de personnes déterminées ; d’autres autorisent des catégories de conducteurs sans déclaration individuelle systématique. Les restrictions relatives aux jeunes conducteurs, intérimaires, stagiaires ou conducteurs occasionnels dépendent des clauses souscrites.
En France, les dispositions du Code des assurances sur les obligations de l’assuré encadrent notamment l’exactitude des réponses à la souscription, la déclaration de certaines aggravations du risque et les délais applicables aux déclarations de sinistre. Le délai légal de quinze jours prévu pour certaines circonstances nouvelles ne constitue pas une autorisation générale d’utiliser un véhicule sans confirmation de sa couverture.
Lorsqu’un véhicule entre dans le parc, une chaîne de validation simple limite les oublis : demande transmise par le service concerné, collecte des caractéristiques, vérification des usages, communication à l’assureur, confirmation de la prise d’effet et actualisation du registre.
La date et, lorsque nécessaire, l’heure de prise d’effet doivent être enregistrées. Un véhicule récemment acheté, reçu en location ou remplacé ne doit pas être considéré comme couvert par le seul fait qu’une demande a été envoyée.
Checklist de contrôle d’une flotte de cinq véhicules
- Recenser les cinq véhicules effectivement utilisés et produire un registre daté avec leurs immatriculations, leurs usages et leurs détenteurs.
- Vérifier les garanties et les documents de chaque véhicule, puis conserver une copie organisée des confirmations de couverture.
- Identifier les catégories de conducteurs autorisées et les éventuelles restrictions, puis établir une liste de contrôle des habilitations.
- Formaliser les déclarations d’entrée, de sortie et de changement d’usage, avec une fiche de modification indiquant la date d’effet confirmée.
- Rapprocher le registre des véhicules réellement présents, acquis, vendus ou loués, puis archiver un compte rendu des écarts corrigés.
Ce rapprochement doit permettre de repérer un véhicule vendu mais toujours facturé, une acquisition oubliée ou un changement de conducteur non examiné. L’important n’est pas seulement de collecter des données, mais de détecter les différences entre la situation réelle et les garanties contractuelles.
Une fois ce dispositif installé, les situations impliquant des salariés temporaires ou des conducteurs peu expérimentés peuvent être traitées avant qu’un incident révèle une restriction de garantie.
L’accident du stagiaire non déclaré peut-il empêcher l’indemnisation du véhicule de société ?
Un accident provoqué par un stagiaire non déclaré ne conduit pas automatiquement au refus de toute indemnisation. Les conséquences dépendent du contrat, des restrictions relatives aux conducteurs, des garanties souscrites et du droit applicable. Il faut distinguer les dommages causés aux tiers, ceux subis par le véhicule et la protection corporelle du conducteur.
Imaginons une entreprise qui confie un véhicule de service à un stagiaire pour une mission autorisée par son responsable. Le stagiaire possède un permis valide, mais personne n’a vérifié si le contrat d’assurance admet son profil de conducteur.
Il provoque une collision lors d’une manœuvre. L’autorisation donnée par le manager démontre que l’utilisation du véhicule était prévue par l’entreprise, mais elle ne garantit pas à elle seule que toutes les couvertures contractuelles sont acquises.
Les conséquences doivent être examinées séparément :
- Responsabilité civile envers les tiers : elle relève de l’assurance automobile obligatoire, selon les règles du pays concerné et les éventuels recours applicables.
- Dommages au véhicule de l’entreprise : leur prise en charge dépend des garanties facultatives, des exclusions et des franchises.
- Dommages corporels du conducteur : ils doivent être examinés au regard des garanties souscrites et des protections légales applicables.
- Restrictions de conduite : une condition d’ancienneté du permis ou une franchise particulière peut modifier les conséquences financières du sinistre.
En droit français, l’article L113-1 du Code des assurances encadre les exclusions contractuelles, qui doivent notamment être formelles et limitées. Le caractère déclarable d’un conducteur doit être apprécié à partir des questions posées lors de la souscription et des clauses du contrat, plutôt que présumé.
La prévention commence avant la remise des clés. Le responsable doit contrôler la validité et la catégorie du permis, le statut du conducteur, l’ancienneté éventuellement exigée, les usages prévus et les garanties applicables. Cette vérification peut être intégrée à l’accueil des stagiaires et des collaborateurs temporaires.
Après un accident, la priorité est de sécuriser les personnes, d’organiser l’assistance nécessaire, de recueillir les circonstances et de respecter le délai de déclaration applicable. En France, le délai contractuel ordinaire de déclaration ne peut généralement pas être inférieur à cinq jours ouvrés, sous réserve des exceptions légales.
Les autorisations de conduite, documents de remise du véhicule et échanges contractuels doivent être conservés. Si l’assureur invoque une exclusion ou une franchise majorée, demandez une analyse écrite précisant les clauses et leur application aux faits.
Au-delà du traitement de cet accident particulier, chaque sinistre doit alimenter une vision globale du risque : c’est cette sinistralité qui peut peser sur la négociation du renouvellement.
Pourquoi la sinistralité de votre flotte auto peut-elle faire augmenter vos primes de 40 % au renouvellement ?
La sinistralité peut provoquer une forte augmentation de la prime d’une flotte automobile si l’assureur constate une fréquence ou un coût élevé des accidents. Une hausse de 40 % reste toutefois un scénario possible, pas une règle automatique. L’évolution dépend également du parc, de son exposition au risque, des garanties et de la politique tarifaire de l’assureur.
Dans un contrat flotte, les résultats de plusieurs véhicules peuvent entrer dans l’appréciation du risque global. Une succession de sinistres concernant un seul utilitaire peut donc influencer la tarification de l’ensemble, selon le fonctionnement de l’offre.
La hausse proposée doit être décomposée. Elle peut refléter le nombre d’accidents, leur gravité, les montants indemnisés ou provisionnés, l’évolution du kilométrage, la modification des garanties ou d’autres facteurs tarifaires.
Un tableau de bord permet de séparer ces phénomènes.
| Indicateur | Calcul ou suivi | Utilité |
|---|---|---|
| Fréquence des sinistres | Nombre de sinistres par période, rapporté au kilométrage si disponible | Mesurer l’exposition et les incidents |
| Coût total | Somme des coûts documentés des sinistres | Apprécier leur impact financier |
| Coût moyen | Coût total / nombre de sinistres | Distinguer fréquence et gravité |
| Répartition par véhicule | Sinistres et coûts associés à chaque immatriculation | Identifier les concentrations de risque |
| État des dossiers | Sinistres ouverts, clôturés et montants retenus | Contrôler les données utilisées au renouvellement |
Il faut interpréter les résultats en tenant compte de l’utilisation réelle des véhicules. Un utilitaire parcourant de nombreux kilomètres peut enregistrer davantage d’incidents qu’une voiture peu utilisée sans nécessairement présenter le même niveau de risque par kilomètre.
Avant le renouvellement, rapprochez les déclarations internes du relevé de sinistralité transmis par l’assureur. Vérifiez les dossiers encore ouverts, les montants enregistrés, les éventuels doublons et les sinistres attribués à chaque véhicule.
Une augmentation hypothétique de 40 % ferait passer une prime annuelle de 5 000 € à 7 000 €. Cette illustration arithmétique ne prouve pas qu’une telle évolution résulte mécaniquement d’un niveau donné de sinistralité.
Le responsable de parc doit demander une explication détaillée de la hausse : quelle part résulte des accidents, de la composition du parc ou d’autres paramètres ? Une segmentation tarifaire peut également être discutée lorsqu’un véhicule concentre les incidents.
Cette analyse permet de passer d’une discussion limitée au prix à un programme de prévention ciblé sur les causes réelles des sinistres.
Comment faire baisser la prime de votre flotte auto de 30 % en maîtrisant les accidents ?
Réduire les accidents peut améliorer le profil de risque d’une flotte et renforcer la négociation de sa prime. Pour viser une baisse de 30 %, il faut mesurer la sinistralité initiale, identifier les causes d’accidents, déployer des actions de prévention et comparer les renouvellements. Aucun lien proportionnel automatique ne garantit toutefois qu’une baisse des accidents produira une réduction équivalente de cotisation.
La priorité est de traiter les problèmes réellement observés. Un parc enregistrant surtout des collisions en stationnement n’a pas besoin du même programme qu’une flotte exposée à de longs trajets ou à des incidents liés à la fatigue.
Les mesures peuvent être organisées par catégorie de risque :
- Collisions pendant les manœuvres : exercices pratiques de stationnement, analyse des zones difficiles et sensibilisation aux angles morts.
- Accidents sur trajets répétitifs : examen des itinéraires, horaires et contraintes opérationnelles.
- Incidents liés à l’état des véhicules : suivi de la maintenance préventive et signalement des anomalies.
- Fatigue ou manque de vigilance : organisation des déplacements et sensibilisation adaptée aux conditions de conduite.
Les actions choisies doivent correspondre à des événements documentés, plutôt qu’à des suppositions sur les comportements des conducteurs.
La prévention doit être évaluée en coût complet. Une formation, un équipement supplémentaire ou une intervention de maintenance représente une dépense immédiate, mais peut contribuer à limiter les franchises, réparations et immobilisations futures.
Le coût total de gestion du risque peut ainsi être suivi en additionnant les primes, les franchises réellement supportées, les dépenses de prévention et les coûts documentés d’immobilisation des véhicules. Les frais indirects doivent être intégrés lorsque l’entreprise peut les mesurer de manière fiable.
L’article de France Assureurs sur les véhicules d’entreprise souligne l’intérêt d’examiner les coûts directs et indirects des accidents et de suivre les résultats des mesures correctives.
Pour une entreprise de cinq véhicules, un dossier de prévention peut rester simple : bilan initial des accidents, causes identifiées, mesures engagées, dates de réalisation, évolution des indicateurs et éléments justificatifs.
Ce dossier peut être présenté à l’assureur pour demander une nouvelle appréciation du risque, une adaptation des franchises ou un réexamen des conditions contractuelles. Il ne remplace pas le devis de renouvellement : les économies doivent être constatées, et non présumées.
Si les accidents restent difficiles à expliquer avec les seules déclarations internes, la télématique peut constituer un outil complémentaire, sous réserve de son utilité réelle et de son coût.
À retenir avant d’investir dans la télématique
- Un historique fiable des accidents est nécessaire pour déterminer les comportements ou situations à améliorer.
- Une réduction tarifaire doit être prévue par une offre identifiable et soumise à des conditions vérifiables.
- Le coût des équipements, les données personnelles et l’organisation du suivi peuvent modifier fortement l’intérêt du dispositif.
Comment réduire la prime de votre flotte de 15 % grâce aux boîtiers télématiques ?
Des boîtiers télématiques peuvent contribuer à réduire les risques d’une flotte en fournissant des données sur son utilisation et certains événements de conduite. Une remise d’assurance de 15 % n’est cependant possible que si un assureur propose effectivement un dispositif tarifaire adapté et si ses conditions sont remplies. La rentabilité dépend également des frais d’installation, d’abonnement et de gestion.
Selon les équipements, la télématique permet de collecter des informations telles que le kilométrage, les freinages brusques, les accélérations ou les plages horaires de circulation. Certains dispositifs comprennent aussi une fonction de géolocalisation.
Ces données peuvent aider à identifier des situations de risque ou à adapter la prévention. Il faut néanmoins distinguer les informations accessibles au gestionnaire de parc de celles qu’un assureur accepte réellement d’utiliser pour établir sa tarification.
Avant d’accepter une proposition annonçant 15 % de réduction, demandez les conditions écrites : véhicules éligibles, période d’observation, critères d’évaluation, remise maximale, conditions de maintien et modalités de révision du tarif.
Pour un parc de cinq véhicules, l’intérêt économique peut se calculer en rapprochant les économies attendues des dépenses nécessaires.
Exemple hypothétique : évaluer la rentabilité sur cinq véhicules
Supposons une prime flotte de 4 000 € par an et une remise conditionnelle de 15 %, soit 600 € si toutes les conditions sont satisfaites. Imaginons que les cinq équipements coûtent ensemble 250 € à installer et que les abonnements représentent 300 € par an.
La première année, la remise éventuelle de 600 € serait à comparer aux 550 € de dépenses directes, soit un avantage théorique de 50 € avant maintenance, temps de gestion et autres coûts. Ce scénario est purement pédagogique : aucun de ces prix ou taux n’est présenté comme une offre réellement disponible.
Les économies indirectes sur les accidents ou l’immobilisation doivent être distinguées de la remise contractuelle. Elles ne peuvent être considérées comme acquises que si des résultats mesurés les confirment.
La protection des données constitue un second enjeu. Lorsqu’un boîtier permet de suivre les déplacements de salariés, les finalités de collecte, les personnes autorisées à consulter les informations, les durées de conservation et les conditions d’utilisation doivent être définies préalablement.
En France, la fiche de la CNIL sur la géolocalisation des véhicules des salariés rappelle notamment l’obligation d’informer les personnes concernées, de limiter les finalités du traitement et d’éviter la surveillance permanente. La CNIL encadre également la géolocalisation hors temps de travail et la conservation des données. Cette fiche, signalée comme étant en cours de mise à jour, concerne principalement la localisation et non toutes les données télématiques.
Dans les autres pays francophones, les obligations de protection des données doivent être vérifiées au regard des règles locales. Une solution conforme aux exigences françaises ne doit pas être supposée automatiquement conforme en Tunisie, au Québec ou en Suisse.
Un déploiement progressif permet de vérifier l’utilité du dispositif avant une généralisation aux cinq véhicules. Définissez d’abord les indicateurs de référence, informez les conducteurs, accompagnez les usages, puis examinez les évolutions constatées et les conditions tarifaires effectivement proposées.
La prochaine étape consiste à réunir les cinq fiches véhicules, les garanties, l’historique des sinistres et les coûts de gestion dans un dossier commun. Ce dossier servira à solliciter des propositions comparables, à sélectionner les mesures de prévention utiles et à choisir une organisation où chaque modification du parc peut être suivie sans multiplier les interlocuteurs.
Peut-on assurer cinq véhicules appartenant à des propriétaires différents ?
Cela dépend des conditions d’acceptation du contrat flotte. L’assureur doit connaître les propriétaires ou détenteurs, les usages et la situation contractuelle de chaque véhicule. Il faut faire confirmer explicitement l’admissibilité des véhicules qui ne sont pas tous détenus par l’entreprise.
Un véhicule de location peut-il être ajouté temporairement au contrat flotte ?
Certains contrats peuvent prévoir une couverture de véhicules temporaires ou loués, mais les modalités ne sont pas universelles. Vérifiez l’admission du véhicule, les garanties éventuellement fournies par le loueur, les exclusions et les dates exactes de prise d’effet et de fin de couverture.
Comment savoir si un véhicule vendu est toujours facturé par l’assureur ?
Rapprochez le registre des véhicules du parc avec les documents contractuels et les factures. Conservez la date de sortie, le justificatif de cession et la confirmation de modification émise par l’assureur. Demandez une régularisation si un véhicule sorti du parc reste pris en compte dans la facturation.
Quels documents préparer avant de demander plusieurs devis d’assurance flotte ?
Préparez la liste actualisée des véhicules, leurs caractéristiques et usages, les catégories de conducteurs, les garanties souhaitées, les contrats actuels et l’historique de sinistralité disponible. Utilisez des informations identiques pour chaque assureur afin de pouvoir comparer les propositions sur une base cohérente.
Faut-il obligatoirement un logiciel spécialisé pour gérer cinq véhicules ?
Non. Un registre partagé, sécurisé et tenu à jour peut suffire si les changements sont peu nombreux et si les responsabilités sont clairement attribuées. Un logiciel spécialisé devient intéressant lorsque les mouvements de véhicules, les déclarations, les documents et les demandes des conducteurs rendent ce suivi manuel difficile à fiabiliser.