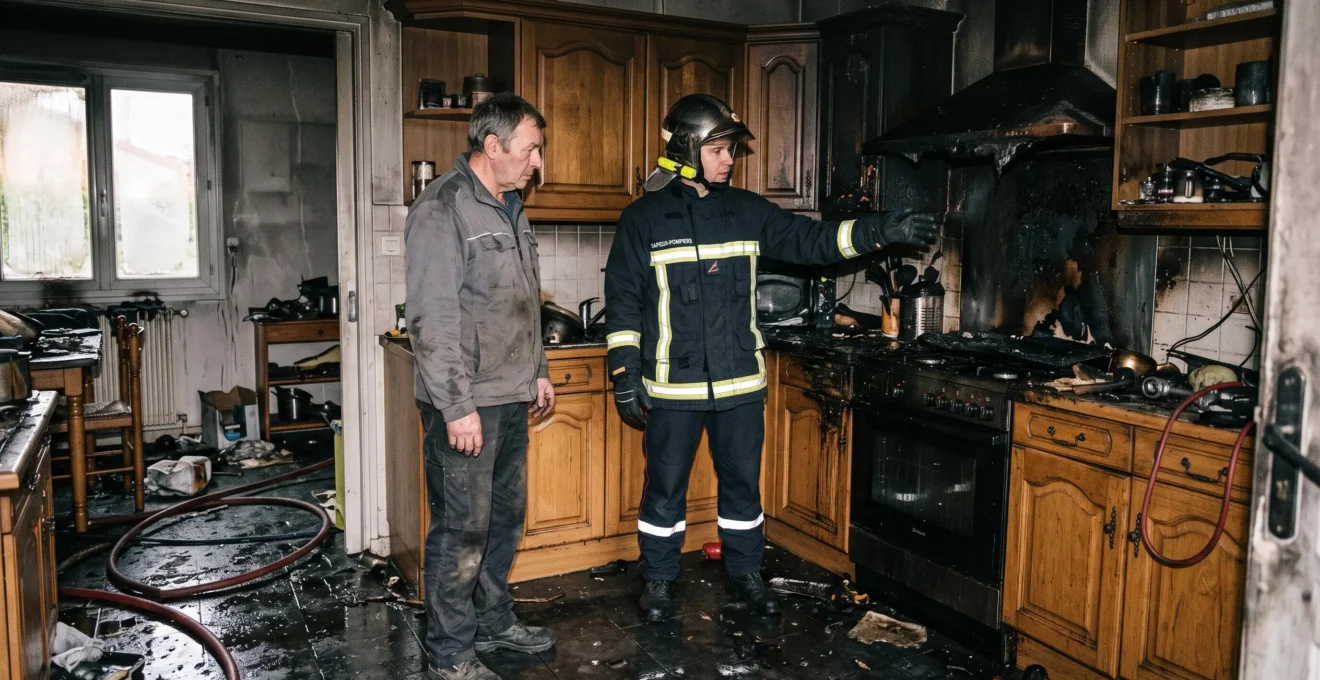
Après un incendie, les premières décisions peuvent peser sur le montant de votre indemnisation. Entre la sécurisation du logement, la déclaration à l’assurance, la conservation des biens endommagés et la préparation de l’expertise, chaque démarche doit être effectuée dans le bon ordre. L’urgence ne consiste pas seulement à remettre votre habitation en état : il faut aussi préserver les preuves permettant d’établir l’origine du feu et de chiffrer précisément les dommages.
Les 48 premières heures constituent un objectif opérationnel pour organiser ces démarches, même si elles ne correspondent pas au délai légal universel de déclaration. En France, le délai minimal applicable à la déclaration d’un incendie est généralement de cinq jours ouvrés. Dans les autres pays francophones, les règles doivent être vérifiées selon la législation locale et le contrat souscrit.
Votre priorité est donc de protéger les occupants, d’alerter rapidement l’assureur et de documenter les pertes avant toute intervention non urgente. Une installation électrique ancienne, des factures disparues ou un mobilier insuffisamment assuré ne justifient pas automatiquement un refus de garantie, mais peuvent compliquer l’évaluation du dossier.
Les 3 priorités après un incendie
- Sécurisez les personnes et le bâtiment : ne réintégrez jamais un logement déclaré dangereux et faites intervenir les professionnels compétents.
- Prévenez votre assureur rapidement et respectez le délai contractuel de déclaration, généralement de cinq jours ouvrés minimum en France.
- Photographiez les dégâts, conservez les objets endommagés et rassemblez les justificatifs pour défendre la valeur réelle de vos biens.
- Pourquoi un départ de feu lié à une installation électrique vétuste peut-il compromettre votre indemnisation ?
- Comment déclarer, sécuriser et documenter un incendie dans les 48 heures suivant le sinistre ?
- Quels éléments de votre logement sont indemnisés après un incendie : structure, mobilier et aménagements ?
- Quelles sont les 3 situations liées à l’incendie qui peuvent compromettre votre garantie et vous laisser une partie des dommages à payer ?
- Comment passer d’un plafond d’indemnisation incendie de 50 000 € à 150 000 € en adaptant votre contrat à vos biens réels ?
- Pourquoi les surtensions ne sont-elles pas toujours couvertes par votre assurance habitation ?
- Pourquoi l’absence de factures peut-elle réduire votre indemnisation de 60 % après un cambriolage, et quelles leçons en tirer pour un incendie ?
- Comment inventorier vos biens pour être indemnisé à leur vraie valeur après un incendie ?
Pourquoi un départ de feu lié à une installation électrique vétuste peut-il compromettre votre indemnisation ?
Une installation électrique ancienne ne suffit pas, à elle seule, à justifier un refus d’indemnisation après un incendie. L’assureur doit examiner les circonstances du sinistre, les causes techniques identifiées et les clauses du contrat susceptibles de s’appliquer. En France, l’article L113-1 du Code des assurances encadre notamment les exclusions de garantie, qui doivent être formelles et limitées. L’ancienneté du réseau électrique ne doit donc pas être confondue avec une faute automatiquement imputable à l’occupant.
Après un départ de feu électrique, l’expert peut examiner le tableau électrique, les prises, les conducteurs, les protections et les appareils situés dans la zone initiale de combustion. Des traces de surchauffe, des isolants dégradés ou des raccordements inadaptés peuvent constituer des indices techniques. Toutefois, ces constatations doivent être replacées dans leur contexte : un équipement endommagé par les flammes ne prouve pas nécessairement qu’il était défectueux avant l’incendie.
La distinction est essentielle entre trois situations :
- La vétusté : les équipements sont anciens et peuvent présenter une usure liée au temps, sans que cette ancienneté démontre automatiquement un défaut ayant provoqué le feu.
- La non-conformité ou le défaut d’entretien : l’installation présente des anomalies susceptibles d’avoir contribué au sinistre. Leur portée dépend des faits et des obligations applicables.
- La faute intentionnelle ou l’exclusion contractuelle : la prise en charge peut être écartée dans les conditions prévues par la loi et le contrat.
Les interventions électriques réalisées sans professionnel, les anomalies signalées avant le sinistre ou les réparations provisoires répétées peuvent également intéresser l’expert. Il faut néanmoins distinguer la présence d’un défaut matériel de la preuve d’un comportement fautif de l’assuré.
En droit français, l’article L113-1 du Code des assurances prévoit notamment la prise en charge des dommages résultant d’un cas fortuit ou d’une faute de l’assuré, sauf exclusion formelle et limitée contenue dans le contrat. Les dommages provenant d’une faute intentionnelle ou dolosive de l’assuré sont exclus. Cette règle ne signifie pas qu’une négligence est toujours sans conséquence : il faut examiner les circonstances, les obligations contractuelles et les dispositions applicables.
En cas de contestation, demandez à l’assureur de préciser par écrit le fondement contractuel ou juridique de sa position. Vous pouvez également solliciter la communication des conclusions techniques utiles et faire examiner les constatations par un expert indépendant si l’origine du feu ou l’imputabilité d’un défaut est contestée.
Un défaut électrique doit être établi et juridiquement qualifié avant de tirer des conclusions sur votre indemnisation. Cette prudence est d’autant plus importante que les premières démarches après l’incendie conditionnent la qualité des preuves disponibles.
Comment déclarer, sécuriser et documenter un incendie dans les 48 heures suivant le sinistre ?
Dans les 48 heures suivant un incendie, vous devez d’abord protéger les occupants, prévenir votre assureur et préserver les éléments qui permettront d’établir les dommages. Il ne faut pas attendre d’avoir terminé l’inventaire pour déclarer le sinistre. En France, la déclaration doit généralement être effectuée dans les cinq jours ouvrés suivant l’événement, sous réserve des dispositions applicables. Les 48 heures constituent donc une priorité pratique, et non un délai légal universel.
Premières heures : sécuriser et alerter. Après l’intervention des pompiers, respectez les consignes des secours et des autorités compétentes. Un logement peut rester dangereux en raison de dommages structurels, d’une installation électrique fragilisée, de gaz ou de fumées toxiques. Ne réintégrez pas les lieux tant que leur sécurité n’est pas confirmée.
Prévenez ensuite votre assureur par le canal prévu au contrat : téléphone, espace client, application ou déclaration écrite. Demandez un numéro de dossier et notez la date de votre signalement. Si l’incendie concerne un immeuble collectif, informez également le syndic ou le gestionnaire et signalez les dommages éventuels aux parties communes et aux voisins.
Dans les premières 24 heures : constituer les preuves. Dès que l’accès est autorisé et sécurisé, photographiez les pièces touchées, les murs, les plafonds, les sols, les meubles et les équipements. Une vidéo permettant de visualiser l’ensemble du logement complète utilement les photographies détaillées.
Documentez également les dégâts moins visibles :
- Les dépôts de suie dans les pièces éloignées du foyer initial.
- Les traces de fumée sur les textiles, les plafonds et les équipements.
- Les infiltrations et détériorations provoquées par l’eau d’extinction.
- Les équipements électriques, électroniques ou mécaniques endommagés.
- Les odeurs persistantes et les dégradations qui nécessitent un diagnostic professionnel.
Conservez les objets brûlés ou détériorés dans la mesure où leur stockage ne présente aucun danger. Ne jetez pas spontanément les éléments susceptibles d’intéresser l’expert. Relevez les références des appareils encore identifiables et établissez une première liste des biens détruits.
La fiche officielle sur l’assurance habitation et le risque incendie, publiée par l’administration française, rappelle le délai de déclaration de cinq jours ouvrés et l’intérêt de conserver les justificatifs des biens endommagés. Elle précise également que l’état estimatif des pertes doit être préparé pour permettre l’évaluation du dossier.
Entre 24 et 48 heures : préparer l’expertise et les dépenses urgentes. Transmettez les premières preuves à l’assureur et demandez les instructions concernant la visite de l’expert. Avant les réparations non urgentes, obtenez son accord écrit. Si une intervention immédiate est indispensable pour éviter une aggravation des dommages, faites-la réaliser par un professionnel et conservez les justificatifs.
Cette précaution concerne notamment le bâchage d’une toiture, la sécurisation d’une ouverture, la mise hors service d’une installation dangereuse ou l’assèchement nécessaire à la sauvegarde du bâtiment. Conservez les devis, factures, frais de mise en sécurité, dépenses de première nécessité et justificatifs d’hébergement provisoire. Leur remboursement dépendra des garanties et plafonds prévus au contrat.
La préparation de l’expertise est également déterminante. Selon la fiche officielle sur l’expertise en assurance habitation, l’expert peut rechercher les causes du sinistre, constater les dommages et évaluer les pertes. Les factures, photographies, garanties et devis constituent des justificatifs utiles à cette analyse.
Votre checklist des 5 premières démarches après l’incendie
- Vérifiez la sécurité des occupants et obtenez les consignes permettant de savoir si le logement peut être réintégré : conservez les informations communiquées par les secours ou les professionnels.
- Contactez l’assureur et ouvrez un dossier de sinistre : notez le numéro de dossier, la date de déclaration et les coordonnées de votre interlocuteur.
- Photographiez et filmez les dommages dès que l’accès est autorisé : constituez un dossier numérique classé par pièce et par catégorie de dommages.
- Établissez une première liste des biens détruits ou détériorés : indiquez leur description, leur quantité, leur état et leur valeur estimée lorsque celle-ci est connue.
- Rassemblez les justificatifs et demandez les autorisations avant les réparations non urgentes : conservez les factures, devis, photographies et confirmations écrites de l’assureur.
La conservation des preuves ne doit jamais retarder une mesure indispensable à la sécurité des personnes ou à la limitation des dégâts. En revanche, toute intervention susceptible de faire disparaître des indices techniques doit être documentée et, lorsque cela est possible, validée préalablement par l’assureur.
Une déclaration rapide et un dossier documenté facilitent le travail de l’expert, mais ne déterminent pas à eux seuls le montant de l’indemnité. Celui-ci dépend aussi de la nature des biens touchés, de leur qualification dans le contrat et des modalités d’évaluation prévues.
Quels éléments de votre logement sont indemnisés après un incendie : structure, mobilier et aménagements ?
Après un incendie, l’indemnisation peut concerner les dommages immobiliers, les biens mobiliers et certains aménagements, à condition qu’ils entrent dans le périmètre des garanties souscrites. La distinction entre ces catégories est essentielle : une maison endommagée, son mobilier et ses équipements intégrés ne relèvent pas nécessairement des mêmes capitaux assurés ni des mêmes plafonds. Le contrat détermine les biens couverts, les exclusions et les méthodes de calcul.
Les dommages immobiliers concernent principalement la structure et les éléments fixes du logement. Ils peuvent notamment comprendre :
- Les murs, plafonds, planchers et cloisons.
- La toiture, la charpente et les menuiseries fixes.
- Les installations électriques et de plomberie intégrées.
- Les revêtements immobiliers et les éléments indissociables du bâtiment.
Les dommages mobiliers concernent les biens personnels présents dans le logement. Il s’agit notamment des meubles, vêtements, appareils électroménagers, téléviseurs, ordinateurs, objets de décoration et équipements du quotidien. Leur prise en charge dépend du capital mobilier assuré, des éventuels sous-plafonds et des justificatifs permettant d’établir leur existence et leur valeur.
La situation des aménagements mérite une attention particulière. Une cuisine équipée, un dressing intégré, une véranda, une dépendance, une clôture ou des panneaux photovoltaïques peuvent être considérés différemment selon leur nature et les définitions contractuelles. Un équipement installé sur une dépendance ou à l’extérieur n’est pas nécessairement couvert par la garantie immobilière principale.
Vérifiez notamment les points suivants :
- La présence des dépendances dans la définition des locaux assurés.
- La déclaration des installations particulières et des équipements extérieurs.
- Les garanties applicables aux aménagements réalisés par le locataire.
- Les plafonds spécifiques aux équipements professionnels ou aux objets précieux.
Le mode d’évaluation constitue un autre facteur déterminant. La valeur d’usage tient compte de l’état et de la vétusté du bien. La valeur de reconstruction concerne le coût de remise en état ou de reconstruction du bâtiment selon les modalités contractuelles. La valeur à neuf peut permettre de limiter ou de compenser la déduction liée à la vétusté, sous réserve des conditions prévues au contrat.
Certains contrats prévoient un rééquipement à neuf du mobilier. Le versement peut alors être organisé en deux temps : une première indemnité calculée selon les règles contractuelles, puis un complément après remplacement effectif du bien et présentation des justificatifs. Les délais, limites et conditions de ce complément doivent être vérifiés dans les garanties particulières.
Pour évaluer correctement vos pertes, ne vous contentez donc pas d’additionner les prix d’achat historiques. Comparez les biens détruits avec les valeurs retenues par votre contrat, en tenant compte des franchises, de la vétusté et des plafonds par catégorie.
Un logement peut ainsi présenter des dommages importants alors que le capital mobilier disponible est insuffisant pour remplacer l’ensemble des biens. À l’inverse, un capital élevé ne garantit pas le remboursement intégral si certains équipements sont soumis à des limites particulières.
La valeur des biens et leur qualification contractuelle doivent être examinées ensemble. Cette analyse permet également de repérer les comportements ou les modifications du logement qui pourraient être invoqués lors de l’étude de la garantie.
Quelles sont les 3 situations liées à l’incendie qui peuvent compromettre votre garantie et vous laisser une partie des dommages à payer ?
Trois situations méritent une vigilance particulière après un incendie : le non-respect d’une obligation contractuelle de prévention, une aggravation du risque qui n’a pas été déclarée lorsqu’elle devait l’être et un comportement intentionnel à l’origine du sinistre. Elles ne produisent toutefois pas toutes les mêmes conséquences. Un défaut de ramonage ou une installation ancienne ne suffit pas automatiquement à supprimer une garantie : la clause invoquée, les circonstances et les preuves disponibles doivent être examinées.
1. Le défaut d’entretien ou de prévention. Un ramonage non effectué, un appareil de chauffage mal entretenu ou une installation présentant des anomalies peuvent être examinés lors de l’expertise. L’assureur peut rechercher si une obligation précise figurait dans le contrat et si son non-respect a eu une incidence sur le sinistre.
Il faut distinguer une simple irrégularité d’entretien d’un manquement ayant contribué à provoquer ou aggraver l’incendie. La présence d’un conduit encrassé, par exemple, ne démontre pas à elle seule que l’assuré est juridiquement privé de sa garantie. La rédaction du contrat et les éléments techniques sont déterminants.
2. L’aggravation du risque non déclarée. Certains changements du logement peuvent modifier les conditions dans lesquelles l’assureur a accepté de couvrir le risque. L’installation d’un poêle à bois, des travaux électriques importants, la transformation d’une pièce en atelier ou un changement d’utilisation des locaux peuvent nécessiter une information de l’assureur.
En France, l’article L113-2 du Code des assurances prévoit notamment la déclaration, dans les quinze jours à compter de leur connaissance, des circonstances nouvelles aggravant le risque ou créant un risque nouveau. Cette obligation concerne les circonstances entrant dans le champ de la disposition légale et doit être appréciée selon le contrat et les déclarations initiales.
Le retard ou l’absence de déclaration n’entraîne pas automatiquement une déchéance de garantie. Les conséquences dépendent notamment des conditions légales, de l’existence d’une clause applicable et des circonstances établies. L’article prévoit également des conditions particulières pour opposer une déchéance liée à une déclaration tardive de sinistre, notamment la preuve d’un préjudice causé à l’assureur.
L’article L113-2 du Code des assurances permet de vérifier les obligations françaises relatives à la déclaration du sinistre et aux circonstances nouvelles aggravant le risque. Ces dispositions ne doivent pas être transposées automatiquement aux autres pays francophones.
3. Le comportement intentionnel ou l’exclusion contractuelle applicable. Le droit français distingue la faute intentionnelle ou dolosive de la simple imprudence. Un incendie volontairement provoqué par l’assuré ne relève pas du même traitement qu’un accident domestique. Une exclusion contractuelle peut également s’appliquer si elle est valable, formelle, limitée et pertinente au regard des faits.
Trois situations illustrent cette distinction :
| Situation | Éléments à examiner | Conséquence possible |
|---|---|---|
| Incendie provoqué intentionnellement par l’assuré | Caractère intentionnel ou dolosif et circonstances établies | Exclusion de garantie dans les conditions prévues par le droit applicable. |
| Incendie lié à un défaut expressément visé par une exclusion | Rédaction de la clause, validité et lien avec le sinistre | Refus possible de la garantie concernée si l’exclusion est opposable. |
| Accident domestique résultant d’une imprudence ordinaire | Origine accidentelle, contrat et éventuelles exclusions applicables | Prise en charge généralement envisageable si aucune exclusion valable ne s’applique. |
Avant d’accepter une réduction ou un refus d’indemnisation, demandez à l’assureur d’identifier précisément la disposition contractuelle invoquée et les éléments factuels qui la justifient. Une appréciation générale de négligence ne remplace pas l’analyse juridique nécessaire.
La prévention ne se limite pas à éviter les départs de feu. Elle consiste aussi à déclarer les changements importants du logement et à vérifier régulièrement que les garanties correspondent aux risques effectivement assurés.
Comment passer d’un plafond d’indemnisation incendie de 50 000 € à 150 000 € en adaptant votre contrat à vos biens réels ?
Passer d’un capital mobilier de 50 000 € à 150 000 € suppose de réévaluer la valeur réelle des biens présents dans le logement et de vérifier les limites du contrat. Ces deux montants constituent un scénario de comparaison, et non une augmentation universelle de l’indemnisation. Le bon capital dépend de votre patrimoine, des catégories de biens couvertes, des objets précieux et des équipements éventuellement soumis à des sous-plafonds.
La première étape consiste à établir un inventaire par pièce. Dans le salon, recensez les meubles, les équipements audiovisuels et les objets de décoration. Dans les chambres, ajoutez les vêtements, la literie, les accessoires et les équipements informatiques. Dans la cuisine, prenez en compte les appareils électroménagers, les équipements amovibles et les objets de valeur.
Ajoutez les biens conservés dans les dépendances et les équipements professionnels éventuellement assurés. Il faut distinguer le capital mobilier général des catégories soumises à des plafonds spécifiques : bijoux, montres, œuvres d’art, collections, matériel professionnel ou objets précieux.
Le passage hypothétique de 50 000 € à 150 000 € peut ainsi correspondre à une augmentation du capital mobilier nécessaire pour couvrir un patrimoine plus important. Il ne signifie pas que l’assureur versera automatiquement 150 000 € après un incendie. L’indemnisation demeure liée à la valeur des pertes garanties, aux justificatifs et aux conditions contractuelles.
Avant de modifier le contrat, comparez plusieurs paramètres :
- Le capital mobilier : montant global destiné à couvrir les biens personnels.
- Les sous-plafonds : limites applicables aux objets précieux, collections et équipements particuliers.
- La vétusté : méthode de déduction tenant compte de l’ancienneté et de l’état des biens.
- La franchise : montant restant à votre charge selon les conditions du sinistre.
- Le rééquipement à neuf : conditions de remplacement et modalités de versement du complément d’indemnisation.
Comparez ensuite le surcoût de cotisation avec le niveau de protection réellement obtenu. Un contrat proposant un capital global plus élevé peut rester insuffisant si les bijoux, le matériel informatique ou les biens conservés dans une dépendance sont soumis à des limites trop basses.
Demandez une proposition écrite à l’assureur précisant le capital mobilier, les extensions souscrites, les plafonds par catégorie et les franchises. Vérifiez également si les équipements fixes et les installations particulières relèvent du capital immobilier ou de garanties complémentaires.
Cette démarche doit être renouvelée après un achat important, des travaux ou une évolution significative du patrimoine. Un contrat adapté il y a plusieurs années ne correspond pas nécessairement à la valeur actuelle de vos biens.
Un capital mobilier adapté limite le risque de sous-assurance, mais ne remplace pas l’analyse des garanties particulières. Les dommages électriques, notamment ceux liés aux surtensions, nécessitent une vérification spécifique.
Pourquoi les surtensions ne sont-elles pas toujours couvertes par votre assurance habitation ?
Une surtension électrique n’est pas systématiquement couverte par la garantie incendie de votre assurance habitation. La prise en charge dépend de la nature du dommage, de son origine et des garanties souscrites. Un incendie provoqué par un court-circuit, un appareil détruit directement par une surtension et une installation détériorée par un incident électrique ne relèvent pas nécessairement des mêmes dispositions contractuelles.
Trois mécanismes doivent être distingués.
L’incendie d’origine électrique. Un défaut électrique peut provoquer un départ de feu qui endommage le logement et les biens environnants. La garantie incendie peut alors intervenir selon les conditions du contrat, même si l’origine initiale du sinistre est électrique.
Le dommage électrique direct. Un appareil peut être détérioré sans qu’aucune flamme ne se déclare. Une télévision, un réfrigérateur ou un ordinateur peut cesser de fonctionner après une anomalie électrique. La garantie incendie ne couvre pas automatiquement ce type de dommage en l’absence de sinistre incendie garanti.
La surtension provenant du réseau. Une anomalie de tension extérieure peut provoquer des détériorations sur plusieurs équipements. La garantie dommages électriques, lorsqu’elle est souscrite, peut prévoir une prise en charge selon l’origine de l’événement, les appareils concernés et les exclusions applicables.
Pour savoir si votre contrat protège vos équipements, vérifiez notamment :
- La couverture des appareils électroménagers et électroniques.
- La prise en charge des installations électriques fixes.
- Les exclusions concernant les défauts internes et le manque d’entretien.
- La franchise et les éventuelles déductions liées à la vétusté.
- Les limites de remboursement et les conditions de remplacement.
La preuve de l’origine électrique est également importante. Si plusieurs appareils ont été endommagés simultanément, conservez leurs références, les photographies et les constats techniques. Demandez à un professionnel qualifié de réaliser un diagnostic et, si nécessaire, sollicitez des éléments d’information auprès du fournisseur d’électricité concernant un éventuel incident sur le réseau.
Un diagnostic technique peut aider à distinguer une surtension externe d’une défaillance interne à un appareil. Cette distinction permet d’orienter la demande vers la garantie pertinente et d’éviter une déclaration imprécise qui compliquerait l’instruction du dossier.
Après un incendie d’origine électrique, les appareils endommagés doivent être conservés dans la mesure où cela est possible sans danger. Leur remplacement prématuré peut faire disparaître des éléments utiles à l’expertise. Demandez à l’assureur les modalités de conservation et d’examen des équipements concernés.
Si l’assureur refuse la prise en charge, demandez-lui de préciser si le refus porte sur la garantie incendie, la garantie dommages électriques ou une exclusion particulière. Une réponse écrite facilite la compréhension du désaccord et la préparation d’une éventuelle contestation.
La nature du dommage ne suffit pas à déterminer l’indemnisation : son origine doit également être établie. La même exigence de preuve s’applique lorsque les justificatifs d’achat des biens ont disparu dans les flammes.
Pourquoi l’absence de factures peut-elle réduire votre indemnisation de 60 % après un cambriolage, et quelles leçons en tirer pour un incendie ?
L’absence de factures peut compliquer l’indemnisation après un cambriolage comme après un incendie, car l’assuré doit pouvoir établir l’existence, la propriété et la valeur des biens déclarés. Toutefois, une réduction de 60 % ne constitue pas un taux général vérifié ou automatiquement applicable. L’incidence dépend des justificatifs disponibles, des modalités d’évaluation prévues au contrat et de la possibilité de reconstituer précisément le patrimoine détruit.
Après un incendie, la difficulté peut être particulièrement importante : les objets ont disparu ou sont devenus difficilement identifiables, tandis que les factures papier et les documents conservés dans le logement peuvent avoir été détruits. L’expert doit alors disposer d’éléments suffisamment fiables pour identifier les biens et apprécier leur valeur.
Une facture constitue une preuve utile, mais elle n’est pas le seul justificatif possible. D’autres documents peuvent contribuer à reconstituer un dossier :
- Les relevés bancaires montrant les achats effectués.
- Les confirmations de commande et les courriels des commerçants.
- Les garanties constructeur et les références des appareils.
- Les photographies et vidéos antérieures au sinistre.
- Les certificats d’authenticité pour les objets précieux.
- Les documents d’assurance précédents et les inventaires patrimoniaux.
- Les attestations circonstanciées de personnes pouvant confirmer l’existence de certains biens.
Ces documents n’apportent toutefois pas tous le même niveau de preuve. Un relevé bancaire peut établir qu’un paiement a été réalisé sans toujours identifier précisément le modèle acheté. Une photographie peut montrer la présence d’un meuble ou d’un appareil, mais ne prouve pas nécessairement son prix d’acquisition. Une garantie constructeur peut confirmer une référence et une période d’achat sans établir à elle seule l’état du bien au moment de sa destruction.
Pour éviter une sous-évaluation, construisez un inventaire reconstitué avec l’expert. Chaque bien doit être décrit aussi précisément que possible : catégorie, marque, modèle, date approximative d’acquisition, état avant le sinistre et valeur estimée. Associez ensuite les justificatifs disponibles à chaque ligne.
La méthode la plus efficace consiste à classer les éléments de preuve selon leur fiabilité et leur complémentarité. Un bien identifié par une photographie, un relevé bancaire et une confirmation de commande dispose d’un dossier plus étayé qu’un objet simplement mentionné sans élément complémentaire.
La fiche officielle consacrée à l’expertise en assurance habitation rappelle l’intérêt de remettre à l’expert tous les justificatifs utiles à l’estimation des biens endommagés ou disparus. La valeur retenue doit néanmoins respecter les conditions d’évaluation et les plafonds du contrat.
Si une ligne de votre inventaire est écartée ou fortement sous-évaluée, demandez à connaître le motif précis. Vous pouvez fournir des documents complémentaires, solliciter une réévaluation ou contester les conclusions selon la procédure prévue par le contrat et les règles applicables.
Une reconstitution contradictoire permet de discuter les biens concernés et leur valeur plutôt que de laisser les éléments insuffisamment documentés disparaître de l’évaluation. Il est donc préférable de préparer une liste structurée que de transmettre un ensemble de photographies et de documents sans classement.
L’absence de factures n’empêche pas nécessairement de défendre la valeur de vos biens. La meilleure protection consiste cependant à constituer cet inventaire avant le sinistre, avec des preuves accessibles même si le logement et son contenu sont détruits.
À retenir avant de reconstituer votre patrimoine
- Le montant assuré doit correspondre à la valeur réelle des biens, et non à une estimation ancienne ou approximative.
- Les factures ne sont pas les seules preuves utilisables : photographies, relevés bancaires et confirmations de commande peuvent compléter le dossier.
- Les objets précieux et équipements particuliers doivent être contrôlés séparément, car des sous-plafonds peuvent limiter leur indemnisation.
Comment inventorier vos biens pour être indemnisé à leur vraie valeur après un incendie ?
Pour être indemnisé au plus près de la valeur réelle de vos biens après un incendie, constituez un inventaire patrimonial détaillé, illustré par des photographies et accompagné de justificatifs conservés hors du logement. Cet inventaire doit permettre d’identifier chaque objet, de retrouver sa valeur de remplacement et de vérifier que le capital mobilier et les plafonds du contrat sont suffisants. Il constitue un outil de prévention et un support concret pour l’expertise.
Commencez par organiser votre inventaire pièce par pièce. Cette méthode évite les oublis et permet de reconstituer plus facilement le contenu du logement après un sinistre. Pour chaque bien, renseignez :
- Sa catégorie et sa description précise.
- Sa marque, son modèle et sa référence, si disponibles.
- Sa date approximative d’acquisition.
- Son état et ses éventuelles particularités.
- Sa valeur d’achat historique et sa valeur actuelle de remplacement estimée.
Ne vous limitez pas aux équipements coûteux. Les vêtements, les chaussures, la vaisselle, les livres, le linge de maison, les petits appareils et les objets de décoration représentent également une partie du patrimoine mobilier. Leur accumulation peut peser significativement dans l’évaluation globale des pertes.
Associez à cet inventaire un système de preuves à plusieurs niveaux. Les photographies et vidéos permettent de montrer la présence des objets dans leur environnement habituel. Les factures numériques, relevés bancaires, confirmations de commande et documents de garantie apportent des informations complémentaires sur leur achat et leur identification.
La conservation hors du logement est essentielle. Stockez les documents dans un espace numérique sécurisé accessible indépendamment de vos équipements domestiques. Vous pouvez également conserver une copie sur un support distinct, stocké dans un autre lieu. L’objectif est de ne pas dépendre d’un ordinateur, d’un téléphone ou de documents papier qui pourraient disparaître lors d’un incendie.
Un inventaire ne doit pas être figé. Mettez-le à jour après l’achat d’un appareil important, l’acquisition d’un bijou, le remplacement du mobilier ou la réalisation de travaux. Une nouvelle cuisine équipée, du matériel informatique professionnel ou des panneaux photovoltaïques peuvent modifier les besoins de couverture et nécessiter une vérification des garanties.
Le contrôle de votre contrat doit ensuite porter sur trois valeurs différentes :
- La valeur d’achat historique : le montant payé lors de l’acquisition du bien.
- La valeur actuelle de remplacement : le coût estimé pour obtenir un bien équivalent au moment de l’évaluation.
- La valeur contractuelle d’indemnisation : le montant retenu par l’assureur selon les garanties, la vétusté, les franchises et les plafonds applicables.
Ces montants peuvent être très différents. Un ordinateur acheté plusieurs années auparavant peut avoir perdu de la valeur, tandis que certains équipements ou objets particuliers peuvent nécessiter une estimation spécifique. Il faut donc éviter de confondre prix d’achat, valeur de remplacement et indemnité effectivement due.
Vérifiez également les biens soumis à des sous-plafonds. Un capital mobilier global apparemment suffisant peut ne pas protéger correctement une collection, des bijoux ou des équipements professionnels. Si nécessaire, demandez une extension de garantie et une confirmation écrite des limites applicables.
Votre inventaire doit enfin servir de base à une comparaison régulière avec le contrat d’assurance. Après chaque évolution importante de votre patrimoine, contrôlez les capitaux déclarés, les garanties des dépendances, les équipements particuliers et les modalités de rééquipement à neuf.
Un inventaire régulièrement actualisé ne garantit pas, à lui seul, une indemnisation intégrale. Il permet néanmoins de présenter un dossier plus précis, de limiter les oublis et de vérifier que les garanties correspondent réellement à votre patrimoine avant qu’un nouvel incendie ne survienne.
Quel est le délai pour déclarer un incendie à son assurance habitation ?
En France, la déclaration d’un incendie doit généralement être effectuée dans les cinq jours ouvrés suivant le sinistre. Le contrat peut prévoir un délai plus long, mais pas un délai inférieur au minimum légal applicable. Il est conseillé de prévenir l’assureur dès que possible, sans attendre d’avoir terminé l’inventaire des biens détruits. Dans les autres pays francophones, il faut vérifier les règles locales et les dispositions contractuelles.
Peut-on commencer les travaux avant le passage de l’expert après un incendie ?
Les réparations non urgentes doivent généralement attendre l’accord de l’assureur et, lorsque cela est prévu, le constat de l’expert. En revanche, les mesures indispensables à la sécurité des personnes et à la limitation des dommages ne doivent pas être retardées. Photographiez les dégâts avant toute intervention lorsque cela est possible sans danger, conservez les factures et demandez une confirmation écrite des opérations autorisées.
Une installation électrique ancienne peut-elle entraîner un refus d’indemnisation ?
Non, son ancienneté ne suffit pas automatiquement à justifier un refus. L’assureur doit examiner l’origine du feu, les circonstances du sinistre et les exclusions contractuelles éventuellement applicables. En France, les exclusions doivent notamment respecter les exigences de l’article L113-1 du Code des assurances. Un défaut technique, une négligence et une faute intentionnelle ne sont pas des notions juridiquement équivalentes.
Comment prouver la valeur des biens détruits si toutes les factures ont brûlé ?
Vous pouvez reconstituer votre inventaire à partir de photographies antérieures, de vidéos, de relevés bancaires, de confirmations de commande, de garanties constructeur et de certificats d’authenticité. Classez les preuves par objet et transmettez-les à l’expert avec une description précise, une date approximative d’acquisition et une estimation de valeur. L’absence de facture ne signifie pas automatiquement que le bien ne pourra pas être pris en compte.
Les frais d’hébergement provisoire sont-ils remboursés après un incendie ?
Les frais de relogement temporaire peuvent être pris en charge lorsque le contrat prévoit une garantie adaptée, souvent désignée comme frais de relogement ou perte d’usage. La durée de prise en charge, les plafonds, les justificatifs exigés et les conditions d’intervention varient selon les contrats. Conservez les factures d’hébergement et demandez à votre assureur de confirmer par écrit les dépenses éligibles avant d’engager des frais importants.