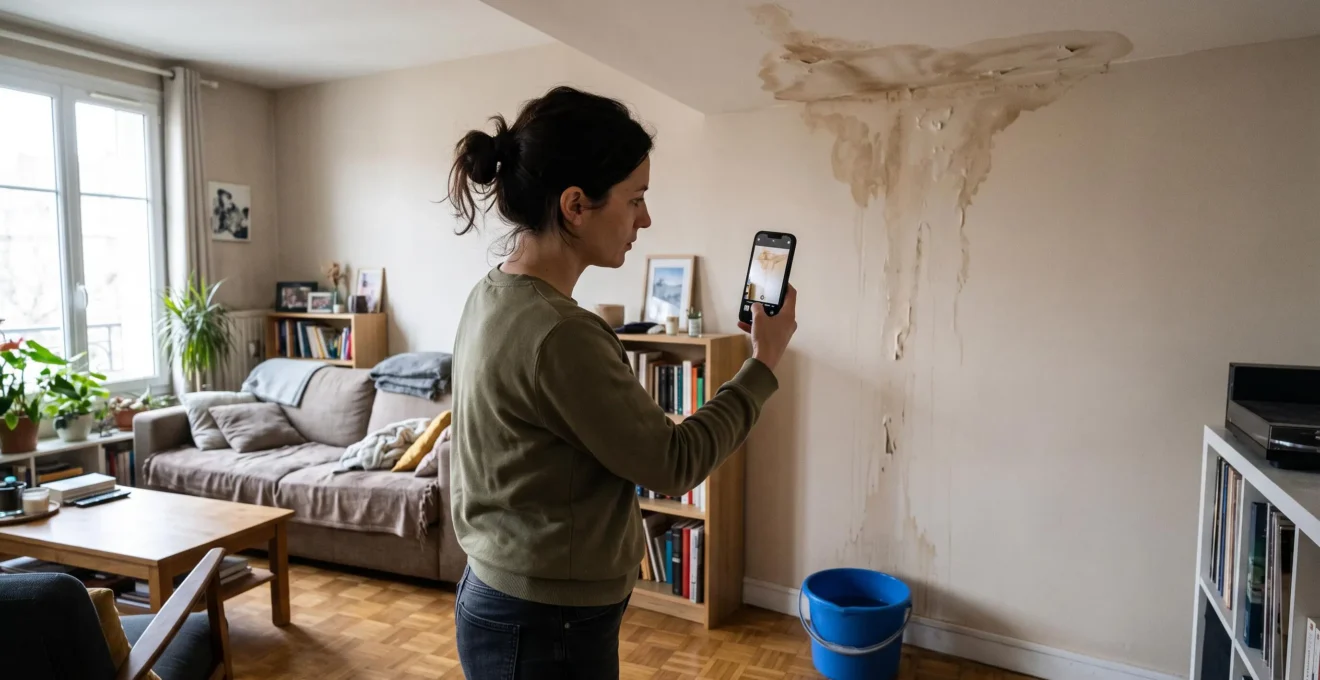
Une auréole au plafond, une peinture qui cloque ou des moisissures derrière un meuble peuvent révéler une infiltration d’eau. Pourtant, constater l’humidité ne suffit pas toujours à obtenir une indemnisation. L’assureur doit pouvoir examiner les dommages, leur origine probable, les circonstances du sinistre et les garanties prévues au contrat.
Pour défendre votre dossier, photographiez immédiatement les dégradations, conservez les éléments utiles, signalez le sinistre dans les délais applicables et faites rechercher sa cause lorsque celle-ci demeure incertaine. Les mesures urgentes destinées à empêcher l’aggravation des dégâts ne doivent pas attendre une expertise, mais elles doivent être documentées.
La méthode présentée s’appuie principalement sur les règles françaises de l’assurance habitation. En Belgique, en Suisse, au Québec et dans les autres territoires francophones, les obligations légales, les délais et les mécanismes d’indemnisation peuvent différer. Les conseils de constitution des preuves restent utiles, sous réserve des règles locales.
Les trois réflexes pour défendre votre indemnisation
- Constituez un dossier daté : photographies originales, chronologie, échanges, factures et constats techniques.
- Distinguez les dommages visibles de leur cause : une infiltration ne correspond pas automatiquement à un événement garanti.
- Déclarez rapidement le sinistre et demandez une justification écrite de toute exclusion ou limitation d’indemnisation.
- Infiltration ou dégât des eaux : quelle différence pour votre indemnisation ?
- Comment photographier une infiltration d’eau pour prouver son origine et sa date ?
- Pourquoi certaines infiltrations d’eau sont-elles refusées par les assureurs ?
- L’erreur d’entretien qui peut faire porter la responsabilité de l’infiltration sur vous
- Combien de jours après votre déclaration l’expert vient-il constater l’infiltration ?
- Quels types de litiges liés à une infiltration sont couverts par votre protection juridique ?
- Comment mettre à jour votre MRH après une extension de 20 m² ou des travaux ?
- Comment couvrir votre logement contre tous les sinistres avec une seule assurance ?
Infiltration ou dégât des eaux : quelle différence pour votre indemnisation ?
Une infiltration décrit la manière dont l’eau pénètre dans un bâtiment, tandis qu’un dégât des eaux désigne des dommages susceptibles de relever d’une garantie d’assurance habitation. Pour être indemnisé, il faut donc déterminer non seulement les dégâts subis, mais aussi leur cause et les conditions prévues au contrat. Toutes les infiltrations ne sont pas automatiquement garanties.
Une trace d’humidité apparue après un épisode pluvieux peut suggérer une pénétration d’eau par la toiture. Elle peut également provenir d’une canalisation située au-dessus du plafond. La seule apparence de l’auréole ne permet pas de départager ces hypothèses.
La fiche officielle Service Public sur l’assurance dégâts des eaux explique notamment que certaines infiltrations par toiture, murs ou fenêtres peuvent être couvertes lorsqu’elles résultent d’un événement soudain et accidentel. Les infiltrations liées à l’entretien ou à la vétusté peuvent relever d’exclusions.
Pour orienter le diagnostic, croisez les observations plutôt que de conclure à partir d’une seule trace.
| Situation observée | Origine envisageable | Vérification utile |
|---|---|---|
| Auréole après une forte pluie | Toiture, façade ou joint extérieur | Inspection de l’enveloppe du bâtiment |
| Humidité près d’une conduite | Fuite de canalisation | Recherche de fuite par un professionnel |
| Humidité persistante en pied de mur | Remontées capillaires ou autre apport d’eau | Diagnostic de l’humidité et de son cheminement |
| Moisissures dans une zone peu ventilée | Condensation ou infiltration | Contrôle de la ventilation et recherche d’apport d’eau extérieur |
Trois catégories de dépenses doivent ensuite être examinées séparément : la recherche de l’origine, la réparation de l’élément défectueux et la remise en état des dommages. Une assurance peut prendre en charge les plafonds endommagés sans financer la réfection de la toiture responsable.
En copropriété, le point d’entrée de l’eau peut se trouver dans une partie commune alors que les dégâts touchent un logement privatif. L’identification de la cause ne détermine donc pas, à elle seule, la responsabilité finale ni l’assureur qui devra intervenir.
Le rapport technique doit distinguer les observations, les hypothèses et les conclusions réellement établies. Cette précision permet d’éviter qu’une simple suspicion de défaut d’entretien soit traitée comme une certitude.
Une fois les causes possibles identifiées, la priorité consiste à réunir des preuves suffisamment précises pour que l’assureur puisse examiner les faits, même si les traces évoluent avant l’expertise.
Comment photographier une infiltration d’eau pour prouver son origine et sa date ?
Pour documenter une infiltration, prenez trois séries de photographies : une vue générale de la pièce, une vue intermédiaire montrant le trajet apparent de l’humidité et des gros plans des dommages. Conservez les fichiers originaux et notez la date de découverte. Ces images prouvent l’état constaté, mais ne démontrent pas toujours l’origine exacte ni la date initiale du sinistre.
Commencez par photographier la pièce entière avec des repères fixes : porte, fenêtre, plafond et mobilier. Approchez-vous ensuite de la zone humide pour montrer les jonctions entre matériaux, les écoulements et les éventuelles fissures.
Terminez par des détails nets des auréoles, cloques, moisissures et revêtements dégradés. Une règle graduée ou un autre repère de dimension peut faciliter l’appréciation de l’étendue des dommages, à condition de ne pas masquer les traces.
Ne confondez pas date de photographie et date d’infiltration. Les métadonnées peuvent documenter le moment où un cliché a été réalisé, sans établir depuis combien de temps l’eau pénètre dans le bâtiment.
Constituez une chronologie avec les dates de découverte, les épisodes pluvieux éventuellement pertinents, les messages au bailleur ou au syndic, les interventions et les constats de professionnels. Une information météorologique constitue un indice de contexte, pas une preuve suffisante de causalité.
Checklist : les cinq pièces à préparer pour l’assurance
- Photographiez chaque pièce touchée sous plusieurs angles et classez les fichiers originaux dans un dossier daté.
- Rédigez une chronologie des premières traces et des évolutions observées, avec les dates connues.
- Regroupez les échanges avec les voisins, le bailleur, le syndic et les professionnels dans un historique consultable.
- Demandez un compte rendu détaillé de recherche de fuite ou d’intervention, avec les observations techniques et les factures.
- Établissez un inventaire des biens endommagés, accompagné des justificatifs disponibles et de photographies.
Photographiez également les mesures d’urgence avant et après leur réalisation. Si un professionnel dépose un élément pour arrêter la fuite, demandez-lui de décrire ce qu’il a constaté et de conserver, lorsque c’est possible et pertinent, les pièces utiles à l’examen du sinistre.
Évitez de démonter vous-même une installation électrique, une toiture ou une canalisation dangereuse. La recherche de l’origine doit rester compatible avec la sécurité des occupants.
Un dossier complet ne garantit pas que la cause soit couverte, mais il réduit les incertitudes factuelles susceptibles d’alimenter un refus.
Pourquoi certaines infiltrations d’eau sont-elles refusées par les assureurs ?
Une infiltration peut être refusée parce que sa cause n’entre pas dans les garanties, qu’une exclusion contractuelle s’applique ou que les circonstances restent insuffisamment établies. L’assureur peut également accepter le sinistre tout en refusant certaines dépenses. Il faut donc identifier précisément ce qui est contesté avant de préparer une réponse adaptée.
Aucune donnée fiable du dossier documentaire ne permet d’affirmer que 30 % des infiltrations sont refusées. Ce pourcentage ne doit pas être présenté comme une statistique générale du secteur.
Les motifs de désaccord peuvent être regroupés en trois situations.
| Position de l’assureur | Justificatifs à examiner | Réponse à préparer |
|---|---|---|
| Le dommage ou son étendue est contesté | Photos, constats, devis, inventaire | Compléter la preuve matérielle des dégâts |
| La cause est considérée comme non garantie | Clause invoquée, rapport technique, chronologie | Discuter la qualification de la cause et l’application de la clause |
| Certains frais sont écartés | Décompte d’indemnisation, factures, garanties | Vérifier poste par poste les limitations appliquées |
Une infiltration progressive ne constitue pas automatiquement la preuve d’une négligence. Il faut rechercher si l’humidité résulte d’un défaut d’entretien, d’une malfaçon, d’une défaillance accidentelle ou d’un phénomène exclu du contrat.
Le fait que des traces aient été découvertes tardivement ne démontre pas nécessairement que l’occupant connaissait le problème depuis longtemps.
En cas de refus, demandez une décision écrite motivée précisant les constatations retenues et les clauses appliquées. Comparez ensuite ces éléments au rapport technique, aux photographies et aux justificatifs d’entretien.
Une contestation efficace doit répondre à un motif précis. Si la cause est discutée, une recherche technique complémentaire peut être utile. Si seul le montant est contesté, il faut plutôt documenter la valeur des pertes et le coût des réparations.
La question de l’entretien mérite une attention particulière : elle peut intervenir à la fois dans l’analyse technique de l’infiltration et dans la détermination des obligations de chaque partie.
L’erreur d’entretien qui peut faire porter la responsabilité de l’infiltration sur vous
Une gouttière obstruée par des feuilles peut provoquer une accumulation d’eau favorisant une infiltration dans le bâtiment. Si l’entretien de cet équipement relevait de vos obligations, votre responsabilité peut être discutée. Toutefois, l’obstruction ne suffit pas à établir une faute ni une exclusion d’assurance : il faut examiner la cause réelle, vos obligations et le contrat.
Le défaut d’entretien ne doit pas être confondu avec la vétusté, une malfaçon de construction ou une défaillance soudaine. Un joint ancien peut céder malgré un entretien adapté. À l’inverse, un élément durablement obstrué peut révéler un problème de maintenance.
Pour apprécier la situation, trois questions doivent être examinées : quel élément a permis l’entrée de l’eau, qui devait l’entretenir et existe-t-il un lien technique démontrable entre son état et les dégâts ?
Pour un locataire, la répartition des obligations dépend notamment de la nature de l’équipement et des règles applicables au bail. Certaines opérations d’entretien courant peuvent lui incomber, tandis que les réparations importantes ou certains désordres du bâtiment peuvent relever du propriétaire.
Un propriétaire occupant doit également distinguer l’entretien courant de la défaillance d’un élément du bâtiment. En copropriété, l’intervention du syndic et les règles relatives aux parties communes peuvent devenir déterminantes.
Les factures de nettoyage, les contrats de maintenance et les signalements antérieurs constituent des preuves utiles pour discuter une négligence alléguée. Un courriel adressé au bailleur avant le sinistre peut, par exemple, établir qu’un problème avait déjà été signalé.
Ces documents ne garantissent pas la prise en charge. Ils permettent toutefois de confronter les accusations de défaut d’entretien à des faits vérifiables.
Lorsque la cause reste contestée, l’intervention d’un professionnel indépendant peut aider à clarifier les constatations avant l’évaluation définitive des dommages.
Combien de jours après votre déclaration l’expert vient-il constater l’infiltration ?
En France, aucun délai légal universel ne fixe le nombre de jours séparant la déclaration d’un dégât des eaux de la visite d’un expert. L’assureur décide si une expertise est nécessaire, selon les caractéristiques du dossier. Il faut distinguer cette intervention du délai de déclaration du sinistre et du calendrier d’indemnisation.
L’article L113-2 du Code des assurances sur Légifrance prévoit, pour les sinistres concernés, que le délai contractuel de déclaration ne peut être inférieur à cinq jours ouvrés. Le contrat peut accorder davantage de temps.
5 jours ouvrés
Délai minimal que le contrat peut prévoir pour déclarer un sinistre relevant de cette règle en France. Il ne s’agit ni d’un délai de visite de l’expert ni d’un délai de paiement.
Article L113-2 du Code des assurances.
Le traitement varie selon l’ampleur des dommages, la complexité de la recherche de fuite, la présence de plusieurs assureurs et les modalités d’expertise retenues. Certains dossiers peuvent être réglés à partir des justificatifs, sans déplacement physique.
Après la déclaration, demandez une référence de dossier, le nom ou les coordonnées du service chargé du suivi, la liste des pièces attendues et une indication des prochaines étapes.
Si aucune date n’est communiquée, adressez une relance écrite demandant si une expertise est prévue. Une absence de rendez-vous ne suffit pas, à elle seule, à établir un retard illégal.
En attendant, limitez l’aggravation des dégâts : faites sécuriser les installations dangereuses, interrompre la fuite si possible et protéger les biens. Photographiez les modifications réalisées et conservez les factures.
Le guide de France Assureurs sur le règlement d’un dégât des eaux recommande de conserver les justificatifs et de ne pas engager prématurément les travaux définitifs de remise en état avant les constatations ou l’accord de l’assureur.
En cas de désaccord avec les conclusions techniques, une contre-expertise peut être envisagée. Vérifiez auparavant qui en supportera les honoraires et si votre contrat prévoit une participation.
Si le désaccord persiste après les échanges avec l’assureur, il peut devenir nécessaire d’examiner les possibilités d’assistance juridique prévues par vos contrats.
Quels types de litiges liés à une infiltration sont couverts par votre protection juridique ?
La protection juridique peut accompagner certains conflits liés à une infiltration, notamment avec un voisin, un bailleur, un syndic ou une entreprise de travaux. Elle peut financer ou organiser une assistance juridique selon le contrat. En revanche, elle ne garantit pas automatiquement les dommages matériels et ne couvre pas nécessairement un litige contre votre propre assureur.
Un désaccord peut concerner l’origine de l’eau, la responsabilité d’une réparation, l’exécution de travaux ou la répartition des dépenses entre plusieurs personnes.
Selon les garanties souscrites, l’assistance peut comprendre une information juridique, une tentative de règlement amiable, un accompagnement dans les échanges et une participation aux frais de procédure.
La fiche officielle Service Public sur la garantie protection juridique précise que les domaines couverts, les exclusions et les plafonds sont déterminés par le contrat.
Avant de solliciter une prise en charge, vérifiez notamment :
- Le domaine du litige : voisinage, habitation, construction ou consommation.
- La date à laquelle le conflit est né et les éventuels délais de carence.
- Le seuil financier minimal d’intervention.
- Les plafonds applicables aux honoraires d’avocat et d’expert.
- Les exclusions concernant les différends avec l’assureur.
La date de naissance du litige est importante. Souscrire une protection juridique après la découverte d’un conflit ne permet pas nécessairement de faire prendre en charge celui-ci.
Lorsque le différend concerne directement l’assureur, vérifiez les dispositions applicables et les éventuelles situations de conflit d’intérêts. Le libre choix de l’avocat dans les conditions prévues par le droit applicable doit être distingué du financement intégral de ses honoraires.
La protection juridique, la contre-expertise et la médiation de l’assurance remplissent des fonctions différentes. La première apporte une assistance dans certains litiges, la deuxième permet de discuter des constatations techniques et la troisième constitue une voie de règlement d’un différend avec un assureur.
La prévention des conflits passe également par une description exacte du logement assuré, particulièrement lorsque des travaux ont modifié les risques initialement déclarés.
Comment mettre à jour votre MRH après une extension de 20 m² ou des travaux ?
Après une extension de 20 m² ou des travaux importants, vérifiez si votre assurance multirisque habitation décrit toujours correctement le logement et les risques couverts. Une nouvelle toiture, une pièce d’eau ou une modification de l’usage des locaux peut changer l’exposition aux infiltrations. Informez l’assureur des modifications pertinentes et demandez une confirmation écrite des garanties.
La surface ajoutée n’est pas le seul critère à examiner. Une extension peut modifier les jonctions de toiture, les évacuations d’eaux pluviales, les canalisations ou la valeur des biens assurés.
À l’inverse, une opération d’entretien sans modification significative du risque ne doit pas être automatiquement assimilée à une aggravation nécessitant un avenant.
En France, l’article L113-2 du Code des assurances encadre la déclaration des circonstances nouvelles aggravant les risques ou en créant de nouveaux. Lorsqu’elles entrent dans ce cadre, elles doivent être déclarées dans les quinze jours suivant le moment où l’assuré en a connaissance, par lettre recommandée ou envoi recommandé électronique.
Pour actualiser le dossier, rassemblez les plans utiles, la description des travaux, leurs dates, les nouvelles caractéristiques du logement et les éventuelles modifications des installations d’eau.
Demandez ensuite à l’assureur de confirmer la couverture des nouvelles surfaces et des éléments modifiés, ainsi que la nécessité éventuelle d’un avenant.
Si une infiltration apparaît après une rénovation, plusieurs mécanismes peuvent être concernés. L’assurance habitation peut intervenir pour certains dommages consécutifs, tandis que des désordres de construction peuvent relever, selon les circonstances, des garanties des constructeurs.
Les frais de reprise de travaux mal exécutés ne sont pas automatiquement assimilables aux dommages couverts par la garantie dégâts des eaux. Les factures, procès-verbaux de réception et attestations d’assurance des entreprises deviennent alors particulièrement utiles.
Cette démarche permet aussi de comparer votre couverture actuelle aux risques révélés par le sinistre, sans supposer qu’une seule formule protège nécessairement contre toutes les causes d’infiltration.
À retenir avant de choisir votre couverture
- Comparez les événements garantis et les exclusions, pas seulement le montant de la cotisation.
- Vérifiez séparément les frais de recherche de fuite, les réparations et la remise en état.
- Évaluez les franchises, plafonds et dépenses secondaires susceptibles de rester à votre charge.
Comment couvrir votre logement contre tous les sinistres avec une seule assurance ?
Une assurance multirisque habitation regroupe plusieurs garanties dans un même contrat, mais aucune formule ne couvre littéralement tous les sinistres. Pour protéger votre logement contre les infiltrations, examinez les causes garanties, les exclusions, les franchises et les plafonds. L’objectif est de réduire les situations non couvertes, sans confondre couverture étendue et indemnisation systématique.
La garantie dégâts des eaux peut prendre en charge certains dommages provoqués par une fuite ou une infiltration, mais son périmètre varie. Des garanties complémentaires peuvent concerner d’autres événements, sans supprimer les exclusions contractuelles.
Une comparaison pertinente doit porter sur les postes de dépenses réellement exposés.
| Poste ou événement | Question à poser à l’assureur |
|---|---|
| Infiltration par toiture ou façade | Quelles causes sont garanties et lesquelles sont exclues ? |
| Fuite de canalisation | Quelles installations et circonstances sont couvertes ? |
| Recherche de fuite | Quels frais et interventions sont remboursables ? |
| Réparation de l’élément défectueux | La réparation de la cause est-elle garantie ? |
| Revêtements et mobilier endommagés | Quels plafonds, franchises et règles de vétusté s’appliquent ? |
| Assèchement ou relogement temporaire | Quelles dépenses annexes sont prévues au contrat ? |
Un contrat peut sembler protecteur tout en laissant des frais importants à la charge de l’assuré. Il faut notamment distinguer le remboursement des dommages et le coût de suppression de leur cause.
Cas pratique hypothétique : calculer son reste à charge
Supposons une infiltration provoquant 2 400 € de remise en état des revêtements, 500 € de recherche de fuite et 900 € de réparation de l’élément responsable. Le coût total hypothétique atteint 3 800 €.
Si le contrat prend en charge les revêtements et la recherche de fuite, mais exclut la réparation de l’élément responsable, la base potentiellement couverte serait de 2 900 €. Avec une franchise hypothétique de 200 €, l’indemnisation serait de 2 700 € et le reste à charge de 1 100 €, sous réserve des autres conditions contractuelles.
Ces montants sont uniquement illustratifs. Ils ne constituent ni des tarifs de marché ni une estimation applicable à un sinistre réel.
Après un sinistre, relisez les conclusions techniques pour identifier la cause effectivement retenue. Comparez-la aux garanties du contrat et recherchez les extensions susceptibles d’améliorer votre protection future.
Une modification du contrat ne couvre pas automatiquement un dommage déjà survenu. L’intérêt de cet audit est de mieux protéger les événements futurs, pas de transformer rétroactivement une exclusion en garantie.
La prochaine action utile consiste à réunir votre contrat, ses conditions particulières et les conclusions du sinistre, puis à demander à l’assureur une confirmation écrite des garanties et des éventuelles lacunes de couverture.
Peut-on déclarer une infiltration sans connaître son origine exacte ?
Oui. Vous pouvez signaler les dommages constatés et préciser que leur origine reste à déterminer. Décrivez les faits observés, les dates connues et les mesures d’urgence réalisées. Évitez d’affirmer une cause non démontrée et demandez, si nécessaire, comment organiser une recherche de fuite.
Des moisissures suffisent-elles à prouver un dégât des eaux couvert ?
Non. Les moisissures témoignent d’un problème d’humidité, mais peuvent avoir plusieurs origines, notamment une infiltration ou une condensation. Leur présence ne démontre pas à elle seule l’existence d’un événement garanti. Un diagnostic technique peut être nécessaire.
Faut-il conserver les matériaux endommagés après une intervention urgente ?
Conservez les éléments utiles lorsque cela est possible sans compromettre la sécurité ou la salubrité. Photographiez-les avant leur dépose et demandez au professionnel de détailler les opérations réalisées. En cas de doute, sollicitez les instructions de l’assureur concernant leur conservation.
Une déclaration tardive entraîne-t-elle automatiquement un refus d’indemnisation ?
Non, pas automatiquement en France. L’opposabilité d’une déchéance pour déclaration tardive est encadrée, notamment par les conditions prévues à l’article L113-2 du Code des assurances et l’exigence que l’assureur établisse un préjudice résultant du retard. Il reste préférable de déclarer le sinistre dès sa découverte.
Peut-on faire réparer définitivement le plafond avant la décision de l’assureur ?
Il est préférable de demander l’accord de l’assureur avant les travaux définitifs de remise en état, afin de préserver les possibilités de constatation. Les interventions urgentes nécessaires à la sécurité ou à la limitation des dommages doivent néanmoins être réalisées sans attendre, en conservant photographies, factures et comptes rendus.