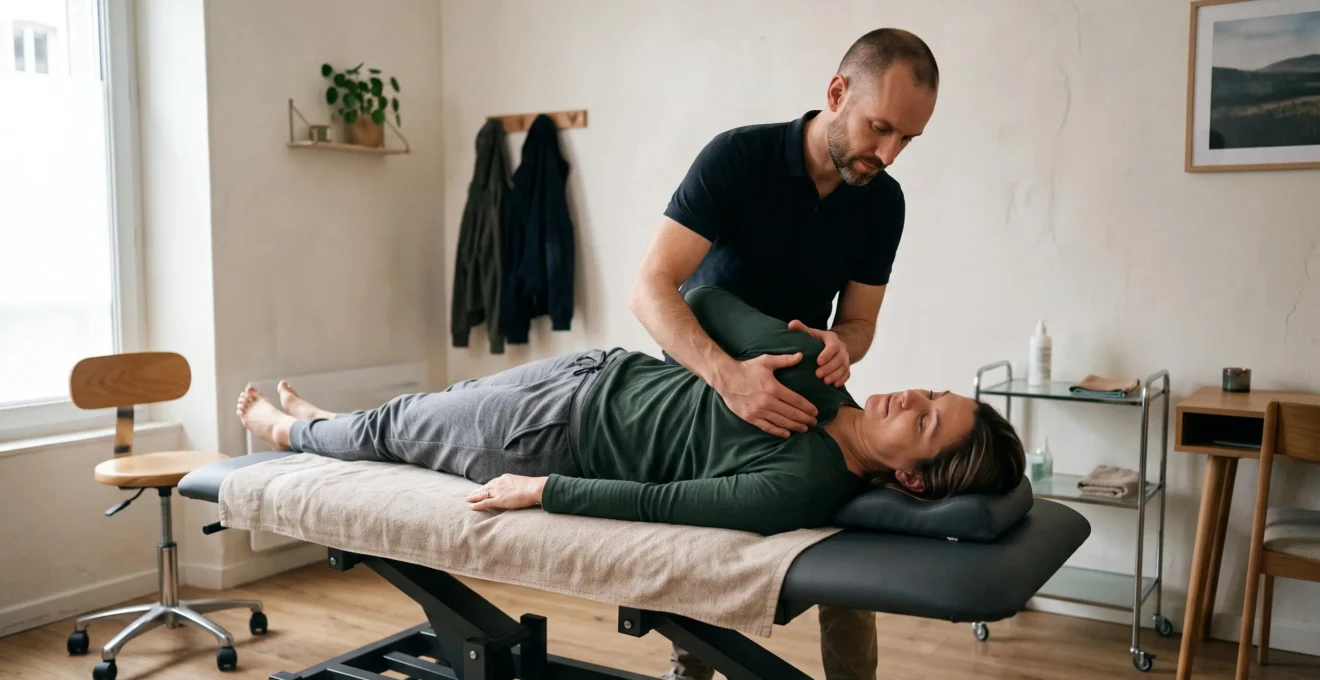
Une séance d’ostéopathie à 80 € ne doit pas forcément rester intégralement à votre charge. Même si l’Assurance Maladie française ne rembourse pas les prestations d’ostéopathie non prises en charge par le régime obligatoire, certaines complémentaires santé disposent d’un forfait médecines douces permettant de récupérer une partie, voire la totalité, du montant payé.
Le mécanisme est simple : la mutuelle rembourse selon ses propres garanties, parfois sans intervention préalable de la Sécurité sociale. Mais attention aux petites lignes. Un forfait annoncé à 200 € par an ne signifie pas nécessairement que chaque consultation à 80 € sera intégralement remboursée. Un plafond par séance, une limite de fréquence ou une exclusion du praticien peuvent réduire considérablement le montant obtenu.
Pour éviter les mauvaises surprises, il faut regarder ce que votre contrat rembourse réellement, et pas seulement le montant mis en avant dans sa présentation commerciale. Les explications suivantes concernent principalement la France ; les règles des régimes obligatoires et assurances complémentaires diffèrent dans les autres pays francophones.
Ostéopathie et mutuelle : l’essentiel pour payer moins
- Une prestation d’ostéopathie non remboursable par l’Assurance Maladie peut être prise en charge par une complémentaire santé.
- Le remboursement dépend des disciplines couvertes, du plafond par consultation et du forfait annuel encore disponible.
- Une facture acquittée et la validation préalable des garanties permettent de demander le remboursement dans les conditions du contrat.
- Pourquoi une séance d’ostéopathie à 80 € n’est-elle pas remboursée par le régime général ?
- Comment utiliser le forfait médecine douce de 200 € de votre mutuelle sans passer par la Sécu ?
- Ostéopathie, naturopathie ou acupuncture : quel forfait choisir selon votre pratique ?
- Le plafond de 300 € épuisé dès mars : comment éviter neuf mois sans couverture en médecine douce ?
- Comment cumuler ostéopathie et sophrologie pour rentabiliser votre forfait de 250 € ?
- Comment lire le tableau de garanties d’une mutuelle en 3 minutes sans se tromper ?
- Le médicament hors liste qui reste intégralement à votre charge malgré l’ordonnance
- Comment trouver la complémentaire santé qui couvre vraiment vos besoins sans surpayer ?
Pourquoi une séance d’ostéopathie à 80 € n’est-elle pas remboursée par le régime général ?
En France, une séance d’ostéopathie facturée comme prestation non remboursable ne bénéficie pas de la prise en charge du régime général, même lorsqu’elle coûte 80 € et qu’elle est pratiquée par un médecin. Le remboursement dépend de la nature exacte de l’acte effectué et de son éligibilité aux prestations de l’Assurance Maladie, et non de son prix.
Il faut distinguer deux situations. Lorsqu’un médecin effectue une consultation médicale répondant aux conditions de remboursement, celle-ci peut être prise en charge selon les règles applicables. En revanche, lorsqu’il réalise une prestation d’ostéopathie non remboursable, ses qualifications médicales ne rendent pas automatiquement cet acte éligible.
Cette distinction figure dans les règles de remboursement de l’Assurance Maladie, qui citent l’ostéopathie parmi les prestations qu’un médecin peut proposer sans prise en charge par le régime obligatoire.
Impossible, donc, de transformer une séance d’ostéopathie à 80 € en consultation médicale conventionnée simplement parce que le praticien possède également le titre de médecin. La facturation doit correspondre à la prestation réellement réalisée.
Le fait qu’une séance ne soit pas couverte par la Sécurité sociale ne signifie toutefois pas qu’aucun remboursement n’est possible. Une complémentaire santé peut prévoir une garantie spécifique pour cette dépense.
Voici trois scénarios purement hypothétiques pour une consultation facturée 80 € :
| Garantie contractuelle | Remboursement mutuelle | Reste à charge |
|---|---|---|
| Aucun forfait ostéopathie | 0 € | 80 € |
| Forfait disponible limité à 40 € par séance | 40 € | 40 € |
| Forfait disponible couvrant 80 € par séance | 80 € | 0 € |
Ces montants illustrent uniquement des conditions contractuelles possibles. Ils ne constituent pas des garanties proposées par un assureur particulier. Le remboursement intégral suppose notamment que la prestation, le praticien et le montant soient acceptés par le contrat.
La réglementation française encadre également les conditions d’utilisation professionnelle du titre d’ostéopathe, notamment par l’article 4 du décret encadrant le titre professionnel d’ostéopathe. Cette reconnaissance ne garantit cependant pas l’acceptation du praticien par toutes les mutuelles.
Dans les autres pays francophones, les conditions de financement doivent être vérifiées auprès du régime obligatoire local et de l’assurance complémentaire concernée.
Une fois cette différence comprise, la démarche la plus utile consiste à examiner les garanties de votre mutuelle pour savoir comment récupérer une partie des 80 €.
Comment utiliser le forfait médecine douce de 200 € de votre mutuelle sans passer par la Sécu ?
Pour utiliser un forfait médecine douce de 200 €, vérifiez que votre contrat couvre l’ostéopathie, réglez votre séance, récupérez une facture acquittée et transmettez-la directement à votre complémentaire. Lorsque le contrat prévoit un remboursement autonome des prestations non prises en charge par l’Assurance Maladie, un décompte de Sécurité sociale n’est pas nécessairement exigé.
Ce fonctionnement repose sur une garantie contractuelle distincte du remboursement classique des soins. La complémentaire examine la facture et applique les limites prévues : montant par consultation, nombre de séances autorisées et enveloppe annuelle disponible.
La DGCCRF rappelle, dans sa fiche pratique sur les assurances complémentaires santé, que les garanties varient selon les contrats, notamment en matière de remboursement et de conditions de prise en charge.
La démarche habituelle comprend quatre opérations : vérifier la garantie, payer la prestation, récupérer le justificatif puis adresser la demande à la mutuelle par le canal qu’elle accepte, comme son espace assuré ou son service de gestion.
Pour qu’une facture soit exploitable, elle doit généralement permettre d’identifier le bénéficiaire, le professionnel, la date, la nature de la prestation et le montant facturé. La preuve du règlement est également importante. Selon la mutuelle, des informations complémentaires sur les qualifications ou l’identification professionnelle du praticien peuvent être demandées.
Un forfait annuel de 200 € n’est pas un remboursement automatique de 200 €. Prenons un contrat fictif disposant d’une enveloppe de 200 €, mais plafonnant le remboursement à 40 € par consultation.
Simulation : cinq séances à 80 € avec un forfait de 200 €
Hypothèses : cinq séances éligibles, remboursables à hauteur de 40 € chacune, sans autre limite de fréquence.
Coût total : 5 × 80 € = 400 €. Remboursement : 5 × 40 € = 200 €. Reste à charge : 200 €. Le forfait annuel est totalement consommé, mais aucune des consultations n’a été intégralement remboursée.
Avant votre première séance, contrôlez également la date d’effet de la garantie, la période de renouvellement du forfait, les éventuels délais de carence et l’admissibilité de votre ostéopathe. Une garantie qui n’est pas encore active ou qui exclut certaines catégories de praticiens peut conduire à un remboursement nul.
Le réflexe le plus protecteur consiste à demander une confirmation écrite de la somme prévisible pour une séance d’ostéopathie à 80 €, avec les qualifications de votre praticien habituel. Cette réponse permet de distinguer une garantie réellement utilisable d’un avantage simplement affiché.
La procédure administrative ne fait toutefois qu’une partie du travail : encore faut-il choisir un forfait adapté aux disciplines que vous consultez réellement.
Ostéopathie, naturopathie ou acupuncture : quel forfait choisir selon votre pratique ?
Le meilleur forfait médecine douce n’est pas nécessairement celui qui annonce le montant annuel le plus élevé. C’est celui qui couvre les pratiques que vous utilisez, avec des plafonds compatibles avec vos tarifs et votre fréquence de consultation. Ostéopathie, naturopathie et acupuncture peuvent relever de conditions différentes selon les contrats et la nature des prestations.
L’intitulé « médecines douces » est trop général pour garantir la couverture de toutes les disciplines. Une mutuelle peut rembourser l’ostéopathie sans inclure la naturopathie. Une autre peut accepter plusieurs pratiques, mais les faire dépendre d’une seule enveloppe annuelle.
L’acupuncture mérite une attention particulière. Selon l’acte pratiqué et les conditions applicables, elle peut relever d’une prise en charge médicale par le régime obligatoire ou d’une prestation non remboursée. Dans le premier cas, les règles de remboursement des soins médicaux peuvent intervenir. Dans le second, une garantie complémentaire spécifique est nécessaire pour espérer récupérer les frais.
Il faut donc examiner simultanément les disciplines couvertes, les montants et les qualifications acceptées.
| Pratique | Point de vigilance principal | Vérification utile |
|---|---|---|
| Ostéopathie | Plafond par séance et statut du praticien | Montant remboursable sur une consultation de 80 € |
| Naturopathie | Présence explicite dans les garanties | Prise en charge de la discipline et critères du professionnel |
| Acupuncture | Nature médicale ou non remboursable de l’acte | Garantie applicable et justificatifs exigés |
Le calcul doit ensuite partir de vos habitudes. Pour chaque discipline, multipliez le nombre de consultations réellement envisagées par le remboursement autorisé par séance, puis appliquez les limites annuelles et le nombre maximal de séances.
Prenons deux contrats hypothétiques. Le contrat A propose 300 € par an, mais ne couvre pas la naturopathie. Le contrat B annonce 200 € et accepte à la fois l’ostéopathie et la naturopathie. Une personne qui consulte surtout un naturopathe pourrait tirer davantage de bénéfice du contrat B, sous réserve de plafonds par acte et de fréquences compatibles.
L’éligibilité du professionnel constitue un autre filtre. Une pratique mentionnée dans le tableau ne garantit pas que tous les intervenants soient acceptés : certaines garanties conditionnent la prise en charge à des qualifications, inscriptions ou documents spécifiques.
Avant de comparer les cotisations, il est donc utile de transmettre à l’assureur les caractéristiques de vos praticiens habituels et d’obtenir une réponse précise sur chaque discipline.
Une fois la bonne couverture choisie, reste une difficulté souvent sous-estimée : un budget annuel généreux peut disparaître bien avant la fin de sa période de validité.
Le plafond de 300 € épuisé dès mars : comment éviter neuf mois sans couverture en médecine douce ?
Un forfait médecine douce de 300 € peut être entièrement consommé dès mars si plusieurs consultations sont réalisées en début d’année. Pour éviter une longue période sans remboursement, il faut prévoir vos séances sur douze mois, suivre le solde disponible et connaître la date exacte de renouvellement contractuel. Celle-ci ne correspond pas nécessairement au 1er janvier.
Imaginez un contrat fictif remboursant jusqu’à 60 € par consultation éligible, dans une enveloppe commune de 300 € et sans autre restriction de fréquence. Cinq séances effectuées entre janvier et mars suffisent à épuiser l’intégralité du budget.
Simulation : un forfait de 300 € consommé en trois mois
Hypothèses : forfait renouvelé chaque 1er janvier, cinq séances d’ostéopathie à 80 € entre janvier et mars, toutes éligibles à 60 € de remboursement.
Les cinq consultations coûtent 400 € et donnent lieu à 300 € de remboursement. Le solde du forfait atteint 0 € en mars. Si deux autres consultations à 80 € sont nécessaires avant décembre, elles représentent 160 € supplémentaires sans remboursement par ce forfait. Sur sept séances, le coût total atteint 560 €, dont 260 € restent à charge.
Cette simulation montre pourquoi le plafond annuel ne doit pas être confondu avec une protection continue. Le moment où l’enveloppe est épuisée dépend des dépenses réalisées, tandis que sa reconstitution obéit aux conditions du contrat.
La vigilance doit être encore plus grande lorsque le forfait est partagé entre plusieurs disciplines ou bénéficiaires. Si les remboursements de sophrologie et d’ostéopathie puisent dans les mêmes 300 €, chaque séance éligible réduit le budget restant pour les autres pratiques.
Pour anticiper, établissez un calendrier prévisionnel sur douze mois. Inscrivez les consultations envisagées, leur prix, le remboursement maximal autorisé et le solde après chaque séance. Vous pourrez ainsi repérer les mois où des frais resteront entièrement à votre charge.
Trois réponses sont possibles : conserver la formule en provisionnant les dépenses supplémentaires, adapter le calendrier de consultations non urgentes en fonction des besoins réels, ou rechercher une couverture mieux dimensionnée.
Une montée en gamme n’est intéressante que si ses remboursements additionnels compensent suffisamment son surcoût. Il faut aussi vérifier la date d’effet, les délais éventuels et les restrictions de la nouvelle garantie. Les consultations nécessaires ne doivent pas être reportées uniquement pour préserver un forfait.
Lorsque plusieurs disciplines sont couvertes, une utilisation réfléchie de l’enveloppe commune peut améliorer la visibilité budgétaire, à condition de respecter les limites propres au contrat.
Comment cumuler ostéopathie et sophrologie pour rentabiliser votre forfait de 250 € ?
Pour cumuler ostéopathie et sophrologie avec un forfait de 250 €, vérifiez d’abord que les deux disciplines sont explicitement couvertes. Calculez ensuite le remboursement de chaque séance en tenant compte du plafond par acte, des éventuelles limites de fréquence et de l’enveloppe commune. Le cumul est utile seulement si les consultations correspondent à des besoins réels.
Certains contrats attribuent une enveloppe annuelle commune à différentes pratiques complémentaires. D’autres prévoient des montants séparés, des plafonds par discipline ou des exclusions. Le fonctionnement exact détermine la possibilité de répartir le budget entre plusieurs professionnels.
Voici un exemple entièrement hypothétique. Une complémentaire accepte l’ostéopathie et la sophrologie dans une enveloppe de 250 €, avec un maximum de 50 € remboursés par séance éligible et sans limitation supplémentaire du nombre de séances.
| Consultation | Prix payé | Mutuelle | Solde du forfait |
|---|---|---|---|
| Ostéopathie 1 | 80 € | 50 € | 200 € |
| Sophrologie 1 | 60 € | 50 € | 150 € |
| Ostéopathie 2 | 80 € | 50 € | 100 € |
| Sophrologie 2 | 60 € | 50 € | 50 € |
| Ostéopathie 3 | 80 € | 50 € | 0 € |
| Total | 360 € | 250 € | 0 € |
Dans ce scénario, les cinq séances coûtent 360 €. Le forfait rembourse 250 € et laisse 110 € à charge. Les tarifs retenus sont pédagogiques et ne constituent ni des prix moyens ni des offres contractuelles attestées.
Le résultat change si le contrat prévoit, par exemple, un maximum global de trois séances. Même avec 100 € encore disponibles après trois remboursements de 50 €, aucune quatrième consultation ne pourrait être remboursée au titre de cette garantie. Un solde financier disponible ne signifie donc pas toujours un droit à une nouvelle prise en charge.
De même, consulter deux types de praticiens ne permet pas de contourner une limite globale si elle s’applique à toutes les disciplines réunies. L’enveloppe ne devient pas automatiquement indépendante pour chaque catégorie de soin.
Il serait aussi trompeur de réserver des consultations supplémentaires uniquement pour consommer les derniers euros du forfait. Dépenser 60 € afin d’obtenir 50 € de remboursement reste une dépense nette de 10 €, et non un gain financier.
Le bon arbitrage consiste à planifier les consultations réellement utiles et à calculer ensuite leur coût résiduel, sans multiplier artificiellement les séances.
Cette stratégie devient plus fiable lorsque les plafonds et exclusions du contrat sont correctement interprétés, notamment dans le tableau de garanties.
Comment lire le tableau de garanties d’une mutuelle en 3 minutes sans se tromper ?
Pour comprendre rapidement le remboursement de votre ostéopathe, recherchez la rubrique « médecines douces », identifiez la ligne « ostéopathie », puis vérifiez le montant par séance, le plafond annuel et les restrictions. La lecture ne s’arrête pas au chiffre principal : les notes contractuelles peuvent limiter le nombre de consultations ou exclure certains professionnels.
Commencez par les intitulés « médecines douces », « prévention », « bien-être » ou « soins non remboursés ». Ces rubriques peuvent contenir la garantie recherchée, mais leur seule présence ne prouve pas que votre séance soit couverte.
Repérez ensuite l’unité utilisée. Un montant exprimé en euros par séance correspond à une limite différente d’une enveloppe annuelle. De même, un remboursement annoncé en pourcentage d’une base de remboursement ne signifie pas que ce pourcentage s’applique au tarif réellement payé.
Une garantie de 200 % d’une base de remboursement ne correspond pas à 200 % d’une séance de 80 €. Pour une prestation sans base de remboursement applicable, cette indication ne doit pas être interprétée comme un remboursement autonome de 160 €.
Il faut rechercher une garantie spécifique en euros pour les prestations non remboursées, si le contrat en prévoit une.
Le contrôle doit ensuite porter sur les restrictions moins visibles : maximum de séances par année, plafond par bénéficiaire, enveloppe partagée entre disciplines, catégories de professionnels autorisées, date de prise d’effet et éventuel délai de carence.
Une note de bas de page peut modifier fortement la portée d’un chiffre avantageux. Par exemple, un forfait de 250 € soumis à une limite de trois consultations remboursables à 40 € chacune ne permettrait, pour ces trois séances, de récupérer que 120 €, même si l’enveloppe paraît plus importante.
Le test final consiste à poser trois questions : combien la mutuelle rembourse-t-elle sur une facture précise de 80 €, combien de séances similaires peuvent encore être prises en charge et quel reste à charge faut-il anticiper ?
Votre checklist pour vérifier un remboursement avant la consultation
- Repérez la ligne « ostéopathie » dans les garanties et conservez une copie du passage concerné.
- Notez le remboursement maximal par séance et le forfait annuel dans un tableau de suivi personnel.
- Relevez les limites de fréquence, les exclusions et la date de renouvellement dans une fiche récapitulative.
- Communiquez à la mutuelle le tarif de 80 € et les informations sur votre praticien, puis obtenez une confirmation écrite du montant prévisible.
- Après la séance, récupérez la facture acquittée et conservez la preuve de transmission de votre demande de remboursement.
Cette méthode permet de confronter le document commercial aux conditions contractuelles détaillées. En cas d’incohérence, une clarification écrite de l’assureur est préférable à une interprétation personnelle du tableau.
Cette vigilance vaut également pour d’autres frais de santé qui semblent couverts au premier regard, notamment certains médicaments prescrits mais non remboursables.
Le médicament hors liste qui reste intégralement à votre charge malgré l’ordonnance
En France, une ordonnance ne garantit pas le remboursement d’un médicament par l’Assurance Maladie. Pour être pris en charge, celui-ci doit notamment figurer sur la liste des médicaments remboursables et être prescrit dans les conditions ouvrant droit à cette prise en charge. Un produit exclu peut donc rester entièrement à votre charge, sauf garantie complémentaire spécifique.
Il faut distinguer la prescription médicale, qui indique un traitement, de son financement par le régime obligatoire. L’existence d’une ordonnance ne suffit pas à rendre toutes les spécialités pharmaceutiques remboursables.
Les conditions de remboursement des médicaments par l’Assurance Maladie précisent notamment l’importance de l’inscription sur la liste des médicaments remboursables aux assurés sociaux et du respect des indications ouvrant droit à la prise en charge.
Cette distinction est importante pour les personnes qui utilisent régulièrement des médecines complémentaires. Une mutuelle offrant un forfait ostéopathie ne couvre pas nécessairement les produits pharmaceutiques non remboursés. Les deux postes peuvent relever de garanties contractuelles différentes.
Supposons, uniquement pour illustrer le calcul, qu’une personne effectue quatre séances d’ostéopathie à 80 € et achète pour 120 € de médicaments non remboursés sur l’année. Son budget total atteint 440 €.
Si sa mutuelle rembourse 40 € par séance d’ostéopathie, soit 160 € au total, mais ne couvre aucun des médicaments concernés, son reste à charge demeure de 280 €. Ce montant comprend 160 € d’ostéopathie et 120 € de médicaments.
Un forfait médecine douce avantageux n’efface donc pas automatiquement les dépenses liées aux traitements. Pour obtenir une estimation fiable, il faut rechercher séparément la garantie « médicaments non remboursés », lorsqu’elle existe, et vérifier son plafond ainsi que ses exclusions.
Le pharmacien peut aider à identifier le statut de remboursement d’un produit. La complémentaire peut ensuite préciser les justificatifs nécessaires et l’éventuelle prise en charge contractuelle.
Un traitement prescrit ne doit pas être interrompu ou remplacé uniquement pour réduire son coût sans avis médical. En revanche, connaître son prix annuel prévisible permet d’intégrer correctement cette dépense à la comparaison des contrats.
Cette approche globale prépare la décision la plus importante : choisir une complémentaire qui couvre les besoins réellement rencontrés, plutôt qu’un seul poste de dépenses particulièrement visible.
À retenir avant de choisir votre mutuelle
- Comparez les remboursements réellement utilisables sur une année complète, en tenant compte des séances et des professionnels admissibles.
- Calculez le supplément de cotisation d’une formule renforcée avant de considérer son forfait médecine douce comme une économie.
- Préservez une couverture cohérente pour les autres dépenses de santé, notamment l’hospitalisation, les soins dentaires et l’optique.
Comment trouver la complémentaire santé qui couvre vraiment vos besoins sans surpayer ?
Pour choisir une complémentaire santé sans surpayer, commencez par estimer vos dépenses annuelles réelles : ostéopathie, autres pratiques complémentaires et médicaments non remboursés. Comparez ensuite les montants effectivement remboursables avec les cotisations des contrats. Une formule plus chère n’est intéressante que si ses avantages supplémentaires correspondent à vos besoins et justifient leur coût.
La première étape consiste à établir un budget prévisionnel, en séparant les dépenses selon leur nature. Par exemple, trois séances d’ostéopathie à 80 € représentent 240 € sur l’année. Ajoutez uniquement les autres consultations et achats que vous envisagez réellement, sans supposer que toutes les disciplines seront remboursées.
Pour chaque contrat, appliquez les plafonds par acte, les limites de fréquence et les exclusions. Vous obtiendrez ainsi une estimation du remboursement utilisable, plus informative que le forfait annuel annoncé.
La seconde étape consiste à mesurer le coût d’une montée en gamme.
Simulation : faut-il payer davantage pour un meilleur forfait ?
Une formule A hypothétique rembourse 30 € par séance d’ostéopathie, avec trois consultations éligibles. Le remboursement annuel atteint donc 90 €.
Une formule B hypothétique rembourse 60 € par séance sur ces mêmes trois consultations, soit 180 €. Elle coûte cependant 12 € supplémentaires par mois, donc 144 € par an.
Le gain de remboursement est de 90 €, inférieur au supplément de cotisation de 144 €. La formule B représente donc un surcoût net de 54 € sur ce seul poste de soins. Elle pourrait néanmoins présenter d’autres avantages à examiner séparément.
Cet exemple montre pourquoi un forfait renforcé ne représente pas automatiquement une économie. Une couverture plus élevée peut être utile, mais sa rentabilité dépend du remboursement supplémentaire réellement obtenu et du prix payé pour y accéder.
La comparaison ne doit pas se limiter à l’ostéopathie. Vérifiez les garanties concernant les consultations médicales, l’hospitalisation, les soins dentaires, l’optique et les dépenses récurrentes qui concernent votre situation.
Une formule peu coûteuse mais insuffisante sur un besoin important peut entraîner un reste à charge global supérieur à celui d’une couverture mieux équilibrée. Inversement, payer davantage pour des garanties peu utilisées n’améliore pas nécessairement votre budget.
Examinez aussi votre situation existante. Si vous bénéficiez d’une complémentaire collective, il peut être préférable de vérifier ses garanties avant d’envisager un changement ou un éventuel renfort. Comparez les coûts supplémentaires, les conditions d’accès et les couvertures déjà disponibles.
La décision peut alors reposer sur cinq critères : les disciplines couvertes, les praticiens acceptés, les limites de remboursement, le reste à charge annuel estimé et le coût total des cotisations.
Une séance d’ostéopathie à 80 € peut être intégralement remboursée lorsque toutes les conditions d’une garantie le permettent. Cela ne signifie pas que les consultations sont gratuites au sens économique : les cotisations restent un coût, et aucun contrat ne garantit systématiquement un reste à charge nul pour toutes les séances.
La démarche la plus utile consiste à demander à votre complémentaire actuelle le montant remboursable pour une séance de 80 €, puis à comparer cette réponse aux garanties d’autres formules en intégrant leur coût annuel total. Vous pourrez ainsi choisir en fonction de vos dépenses réelles plutôt que d’une promesse commerciale.
Faut-il une ordonnance pour se faire rembourser une séance d’ostéopathie par sa mutuelle ?
Une ordonnance n’est pas systématiquement nécessaire pour mobiliser un forfait ostéopathie prévu par une complémentaire santé. Les conditions exactes dépendent du contrat : certains assureurs peuvent exiger des justificatifs particuliers ou imposer des critères concernant le professionnel. Vérifiez ces exigences avant la consultation.
Peut-on obtenir un remboursement si l’ostéopathe ne possède pas de numéro RPPS ?
Cela dépend des conditions d’identification professionnelle retenues par la complémentaire. L’absence de numéro RPPS ne permet pas, à elle seule, de conclure qu’une séance sera acceptée ou refusée. Demandez à la mutuelle quels justificatifs et qualifications elle reconnaît pour le praticien concerné.
Le forfait médecine douce inutilisé est-il reporté sur l’année suivante ?
Le report d’un solde inutilisé n’est pas automatique. Il faut consulter les conditions contractuelles pour connaître la période de validité du forfait, sa date de renouvellement et l’existence éventuelle d’un mécanisme de report. En l’absence de disposition explicite, ne considérez pas ce solde comme acquis pour une période ultérieure.
Peut-on demander le remboursement d’une ancienne facture d’ostéopathie ?
Une demande peut être examinée si la séance était éligible à la date où elle a été réalisée et si les conditions de présentation des justificatifs sont respectées. Les délais applicables et la période de garantie doivent être vérifiés auprès de la complémentaire. Conservez la facture acquittée et demandez confirmation avant d’engager une démarche tardive.
Une mutuelle peut-elle rembourser intégralement une séance d’ostéopathie de 80 € ?
Oui, si le contrat couvre la prestation et le praticien, autorise au moins 80 € de remboursement pour cette séance et dispose d’un solde suffisant. Il faut également respecter les éventuelles limites de fréquence et conditions de prise d’effet. Le remboursement intégral d’une consultation ne signifie pas que toutes les consultations futures seront également couvertes.